 Echo
Actifs circulants : un bilan bien rempli peut cacher une trésorerie fragile
Les actifs circulants regroupent les stocks, les créances et les autres éléments destinés à être consommés, vendus ou mobilisés au cours du cycle d’activité. Selon le périmètre retenu, ils comprennent aussi la trésorerie et les placements à court terme. Leur montant aide à évaluer les besoins de financement, mais ne correspond pas forcément à une somme disponible immédiatement : des marchandises invendues ne permettent pas de payer une facture fournisseur.
Repérer ce qui circule dans le bilan
L’actif circulant apparaît à l’actif du bilan comptable, après l’actif immobilisé. Il correspond généralement à un horizon de moins d’un an, ou à la durée du cycle normal d’exploitation lorsque celui-ci est plus long. Les postes sont présentés selon une logique de liquidité croissante : les stocks sont moins directement mobilisables que les disponibilités bancaires.
La différence avec l’actif immobilisé repose surtout sur la destination du bien. Une machine utilisée durablement pour produire est une immobilisation ; une machine achetée pour être revendue par un négociant constitue un stock. Le prix et la nature physique du bien ne suffisent donc pas à déterminer son classement. C’est son usage dans l’entreprise qui compte.
| Poste | Ce qu’il représente | Point de vigilance |
|---|---|---|
| Stocks et en-cours | Marchandises, matières premières, produits intermédiaires, produits finis et production inachevée | Obsolescence, délai de vente et coût d’achèvement |
| Créances clients | Ventes réalisées mais non encore encaissées | Échéances, litiges et risque d’impayé |
| Autres créances | Sommes dues à l’entreprise, liées ou non à l’exploitation | Nature de la créance et délai de remboursement |
| Charges constatées d’avance | Charges enregistrées concernant une période future, comme une assurance | Ce ne sont pas des encaissements à venir |
| Disponibilités et VMP | Argent disponible et valeurs mobilières de placement | Disponibilité réelle et risque de perte des placements |
Une entreprise de services peut avoir très peu de stocks, mais beaucoup de créances clients ou d’en-cours. Un stock faible ne signifie donc pas nécessairement un besoin de financement limité. Il faut examiner l’ensemble des postes circulants et le délai nécessaire pour transformer les créances en encaissements.
Calculer le montant sans mélanger les périmètres
Avant toute addition, précisez ce que vous mesurez. Dans une lecture comptable large, l’actif circulant comprend notamment les disponibilités et les VMP. Dans une analyse fonctionnelle, la trésorerie active est isolée pour étudier séparément le financement de l’exploitation. Les résultats diffèrent selon le périmètre choisi, même si les données du bilan restent les mêmes.
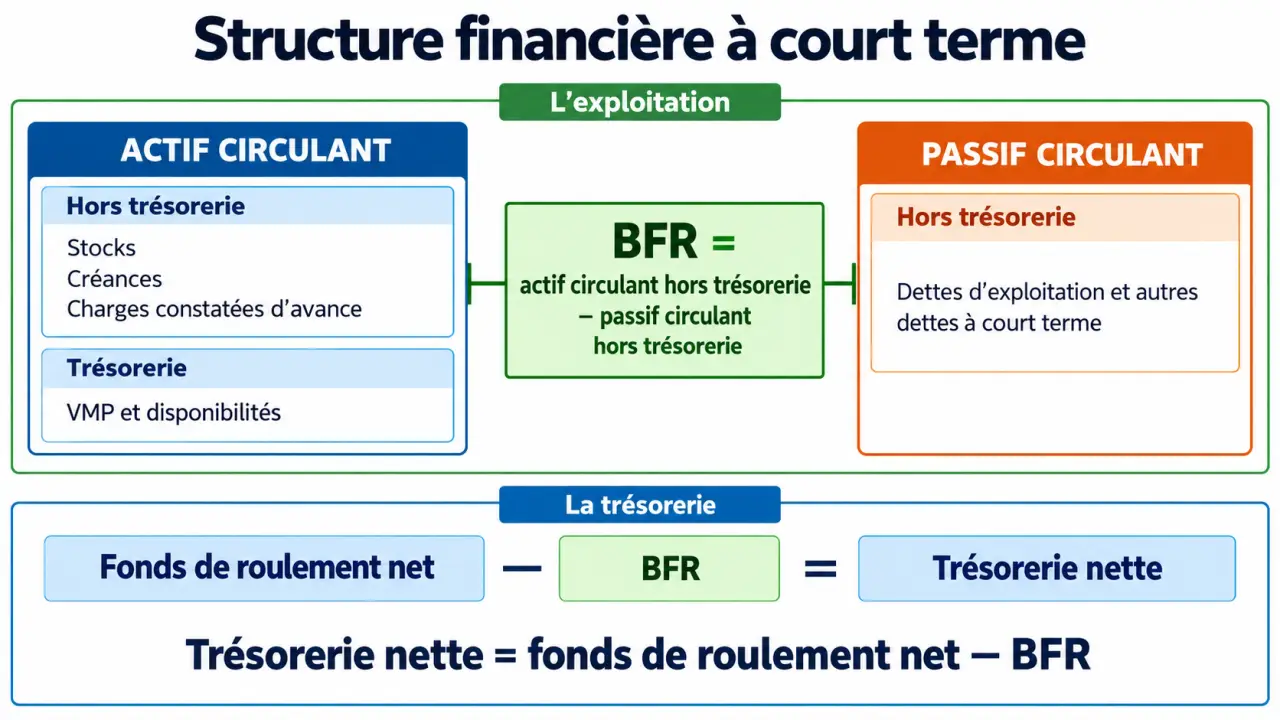
L’actif circulant d’exploitation rassemble les stocks, les créances et les charges constatées d’avance liés à l’activité courante. Le hors exploitation regroupe les postes circulants qui ne se rapportent pas directement à cette activité. Leur classement dépend de leur nature : toutes les « autres créances » ne sont pas automatiquement hors exploitation.
Actif circulant au sens large = stocks et en-cours + créances + charges constatées d’avance + VMP + disponibilités.
Un exemple à partir des valeurs nettes du bilan
Prenons une entreprise disposant de 120 000 € de stocks, de 80 000 € de créances clients, de 5 000 € de charges constatées d’avance et de 35 000 € de trésorerie, sans autres postes circulants. Supposons que les trois premiers postes concernent exclusivement l’exploitation.
- Actif circulant hors trésorerie : 120 000 + 80 000 + 5 000 = 205 000 €.
- Actif circulant total : 205 000 + 35 000 = 240 000 €.
Pour apprécier la liquidité, retenez les valeurs nettes, après dépréciations des stocks et des créances. Une créance douteuse ne doit pas être considérée comme intégralement récupérable. De même, une dépréciation de stock réduit la valeur à prendre en compte. Dans une analyse fonctionnelle établie en valeurs brutes, les retraitements doivent rester cohérents sur l’ensemble du bilan.
Relier les actifs circulants au BFR et à la trésorerie
Le passif circulant représente les obligations à court terme, notamment les dettes fournisseurs, fiscales et sociales. Pour calculer le besoin en fonds de roulement, on exclut la trésorerie des deux côtés : un découvert bancaire n’est pas une ressource d’exploitation. Cette distinction permet de séparer le financement lié au cycle d’activité de la situation de trésorerie.
BFR = actif circulant hors trésorerie − passif circulant hors trésorerie.
Le BFR mesure le financement immobilisé par les décalages du cycle d’activité. L’entreprise achète, stocke et vend avant d’encaisser, tandis que ses fournisseurs lui accordent éventuellement un délai de paiement. Un BFR positif indique un besoin à financer. Un BFR négatif signifie, à l’inverse, que ces décalages procurent une ressource.
Dans notre exemple, avec 145 000 € de dettes non financières à court terme, le BFR atteint 205 000 − 145 000 = 60 000 €. Les 205 000 € d’actifs d’exploitation ne sont pas financés par les seules dettes d’exploitation : il reste 60 000 € à couvrir.
Le fonds de roulement net correspond à l’excédent des ressources stables sur les emplois stables. Il contribue à financer ce besoin :
Trésorerie nette = fonds de roulement net − BFR.
Avec un fonds de roulement de 95 000 €, la trésorerie nette est donc de 35 000 €. Ce résultat rejoint les disponibilités de notre exemple, en l’absence de découvert ou d’autre financement de trésorerie. Le fonds de roulement, le BFR et la trésorerie nette décrivent ainsi des aspects liés, mais distincts, de l’équilibre financier.
Pour comprendre ce mécanisme, imaginez chaque encaissement comme une clé correspondant à une échéance précise. Une créance payable dans trois mois ne permet pas de régler une dette exigible demain, même si les montants sont identiques. Associer chaque encaissement attendu à un décaissement daté fait apparaître les périodes où un financement relais sera nécessaire. Le calendrier compte autant que le total du bilan.
Lire les ratios sans leur faire dire trop
La liquidité générale : une couverture théorique
Ratio de liquidité générale = actif circulant total / dettes à court terme. Le dénominateur inclut ici l’ensemble des dettes exigibles à court terme, y compris les financements bancaires concernés. Dans notre exemple sans découvert, le ratio vaut 240 000 / 145 000, soit environ 1,66.
Un résultat supérieur à 1 indique une couverture comptable des dettes courantes. Il ne garantit pas leur paiement à l’échéance : les stocks doivent encore être vendus et les créances encaissées. Legalstart présente une fourchette indicative de 1 à 2 ; elle ne constitue pas une norme universelle. La qualité des créances, la rotation des stocks et le secteur restent déterminants pour interpréter ce chiffre.
Le financement de l’actif circulant : un périmètre à annoncer
Ratio de financement de l’actif circulant = fonds de roulement net / actif circulant. En retenant ici le total de 240 000 €, on obtient 95 000 / 240 000, soit environ 39,6 %. Il faut annoncer ce choix : utiliser l’actif circulant hors trésorerie produirait un autre résultat.
Un ratio faible peut signaler une forte dépendance aux ressources à court terme. Un ratio élevé traduit une couverture plus importante par des ressources stables, sans prouver à lui seul que la gestion est optimale. Comparez surtout les résultats d’une période à l’autre et ceux d’entreprises utilisant la même définition. Un ratio isolé ne suffit pas à établir un diagnostic.
Transformer la lecture du bilan en décisions concrètes
Un actif circulant qui augmente n’est pas automatiquement une bonne nouvelle. Si les ventes stagnent tandis que les stocks et les créances progressent, davantage d’argent reste immobilisé dans l’activité. À l’inverse, une hausse accompagnant une croissance maîtrisée peut être normale. Il faut donc rapprocher l’évolution des postes de celle de l’activité et des encaissements.
- Stocks : identifier les références dormantes, ajuster les achats et vérifier les dépréciations nécessaires.
- Créances : suivre les retards par échéance, résoudre les litiges et organiser les relances.
- Trésorerie : rapprocher les encaissements prévus des paiements exigibles.
- Financement : couvrir un besoin permanent par des ressources adaptées plutôt que par un découvert subi.
Enfin, le bilan est une photographie de clôture. Une activité saisonnière peut présenter une situation rassurante après les ventes, puis connaître une forte tension pendant la constitution des stocks. Les chiffres de fin d’exercice ne montrent pas toujours ces variations au cours de l’année. Complétez donc les ratios par un suivi mensuel du BFR et un prévisionnel de trésorerie. C’est leur évolution qui aide à anticiper les difficultés et à repérer les périodes où l’entreprise devra financer son cycle d’exploitation.