Gestion de trésorerie : comment rester rentable sans manquer de liquidités
Une entreprise peut réaliser de bonnes ventes et pourtant manquer d’argent pour payer ses salaires, ses fournisseurs ou ses échéances fiscales. La gestion de trésorerie évite ce décalage. Elle donne une vision des flux à venir, aide à anticiper les tensions et permet de décider avant que le compte bancaire ne devienne critique.
La gestion de trésorerie, un pilotage des flux disponibles
La trésorerie regroupe les liquidités immédiatement mobilisables par l’entreprise : soldes bancaires, caisse et, selon les cas, placements rapidement disponibles. La gestion de trésorerie consiste à suivre les entrées d’argent, ou encaissements, et les sorties, ou décaissements, pour préserver la capacité de l’entreprise à honorer ses engagements.
Elle ne consiste donc pas à consulter uniquement le solde bancaire. Un compte créditeur aujourd’hui peut masquer un paiement important prévu demain. À l’inverse, un solde temporairement négatif peut rester supportable si des règlements clients fiables doivent être encaissés peu après. Le véritable enjeu est de connaître le solde futur et les dates auxquelles les mouvements auront lieu.
Trésorerie, liquidité et rentabilité : trois notions différentes
La rentabilité mesure la capacité de l’activité à générer un résultat. La liquidité désigne la possibilité de disposer rapidement de moyens de paiement. La trésorerie correspond aux fonds disponibles à un instant donné. Une entreprise rentable peut donc manquer de liquidités lorsque ses clients paient tard, que ses stocks augmentent ou que ses charges doivent être réglées avant l’encaissement des ventes.
Cette distinction est essentielle. La rentabilité se lit notamment dans le compte de résultat, tandis que la gestion de trésorerie s’appuie sur les dates réelles d’encaissement et de paiement. Elle relève d’un pilotage à court terme, tout en tenant compte des besoins structurels de l’entreprise.
Pourquoi les tensions de trésorerie apparaissent si vite
Les difficultés viennent rarement d’une seule dépense exceptionnelle. Elles résultent plus souvent de plusieurs décalages successifs : une facture client réglée en retard, une commande de stock plus importante que prévu, une échéance fiscale concentrée sur un même mois ou une baisse saisonnière de l’activité.
Le BFR immobilise de l’argent dans le cycle d’exploitation
Le besoin en fonds de roulement, ou BFR, correspond au financement nécessaire entre le moment où l’entreprise engage ses dépenses et celui où elle encaisse ses ventes. Des créances clients élevées et des stocks qui tournent lentement augmentent ce besoin. À l’inverse, des délais fournisseurs négociés avec prudence peuvent réduire la pression sur la trésorerie.
Suivre le BFR revient à repérer où l’argent est immobilisé. Une facture émise n’est pas encore de la trésorerie. Un stock acheté mais non vendu non plus. Cette lecture permet d’agir sur les conditions de règlement, la relance des impayés, les niveaux de stock et le rythme des achats.
Les échéances certaines face aux encaissements incertains
Salaires, loyers, remboursements d’emprunt, charges sociales et impôts ont des dates précises. Les règlements clients peuvent, eux, être retardés, contestés ou fractionnés. Le risque vient de cette asymétrie : les décaissements sont souvent connus et difficiles à déplacer, tandis que les encaissements dépendent du comportement des clients et de l’activité commerciale.
Une gestion rigoureuse intègre aussi les aléas : perte d’un client majeur, hausse du coût de financement, variation de change pour une activité internationale ou dépense de maintenance imprévue. L’objectif n’est pas de prévoir chaque événement, mais d’identifier assez tôt la semaine ou le mois où un besoin de financement peut apparaître.
Construire un plan de trésorerie qui aide vraiment à décider
Le plan de trésorerie est un tableau chronologique qui projette les encaissements et les décaissements sur une période donnée. Il permet de calculer un solde prévisionnel, puis un solde cumulé. Pour une petite structure, une projection mensuelle offre souvent un bon point de départ. Lorsque les flux sont très serrés, un suivi hebdomadaire, voire quotidien, devient plus pertinent.
Construire un plan de trésorerie prévisionnel : Un guide pratique avec modèle pour prévoir les encaissements, dépenses et besoins de trésorerie de votre entreprise.
Partir des dates de paiement réelles
Un plan utile ne retient pas uniquement le chiffre d’affaires facturé. Il inscrit chaque encaissement à sa date probable de règlement et chaque sortie à son échéance effective. Il faut y intégrer les ventes encaissées, les acomptes, la TVA, les salaires, les cotisations, les loyers, les fournisseurs, les emprunts, les investissements et les prélèvements récurrents.
| Élément à prévoir | Question de contrôle | Effet sur la trésorerie |
|---|---|---|
| Encaissements clients | À quelle date le règlement est-il réellement attendu ? | Améliorent le solde disponible |
| Achats et fournisseurs | Quel est le délai négocié et quelles factures arrivent à échéance ? | Réduisent le solde à la date de paiement |
| Charges fixes et fiscalité | Les montants et les dates sont-ils déjà provisionnés ? | Créent des sorties certaines |
| Investissements et emprunts | Le financement est-il sécurisé avant la dépense ? | Peuvent provoquer une tension ponctuelle |
Comparer le prévisionnel au réel, puis corriger
Le plan ne doit pas rester figé. À chaque période, comparez les flux prévus aux flux réellement constatés. Un client a-t-il payé plus tard ? Une dépense a-t-elle été oubliée ? Une vente a-t-elle été encaissée plus vite que prévu ? L’analyse des écarts améliore progressivement la fiabilité des prévisions et transforme le tableau en outil de décision.
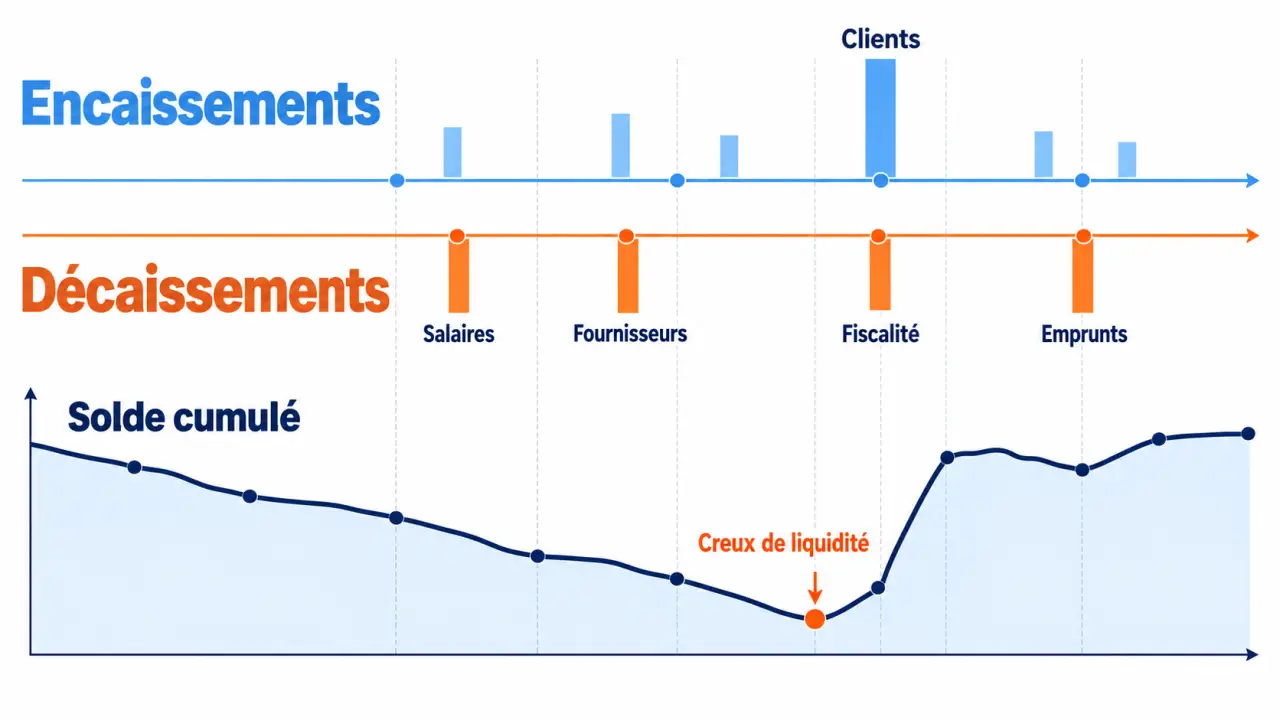
Imaginez une balance. Le montant total posé sur chaque plateau compte, mais le moment où chaque poids arrive aussi. Un encaissement important attendu en fin de mois ne compense pas une paie exigible le 5. Cette lecture par calendrier révèle les creux de liquidité invisibles dans une vision globale. Elle permet de déplacer, négocier ou financer un flux avant qu’il ne déséquilibre l’ensemble.
Les indicateurs à suivre sans noyer le pilotage
Quelques indicateurs simples suffisent à instaurer une routine de gestion efficace. Ils doivent être observés régulièrement et commentés, plutôt que produits une fois par an sans action concrète.
- La trésorerie nette : elle indique la position de trésorerie disponible après prise en compte des concours bancaires à court terme.
- Le solde cumulé prévisionnel : il fait apparaître les mois, semaines ou jours où le compte risque de devenir insuffisant.
- Le BFR : son évolution signale si l’exploitation consomme davantage de liquidités.
- Le DSO : ce délai moyen de règlement client aide à surveiller l’encours et les retards de paiement.
- Le DPO : le délai moyen de paiement des fournisseurs doit être suivi sans dégrader la relation commerciale.
- L’écart entre prévisionnel et réel : il mesure la qualité du plan et met en évidence les hypothèses à revoir.
Ces données ne doivent pas être interprétées isolément. Une baisse du DSO est positive si elle provient d’un meilleur recouvrement, mais elle peut aussi s’expliquer par une baisse temporaire des ventes. Le rapprochement avec l’activité commerciale, les stocks et les échéances à venir donne une lecture plus fiable de la situation.
Installer une routine de gestion de trésorerie durable
La régularité fait la différence. Le dirigeant, le responsable administratif et financier ou la personne chargée de la comptabilité doivent partager une même vision des flux et une liste claire des actions à mener. La trésorerie devient alors un sujet de pilotage, plutôt qu’une urgence bancaire.
Agir sur les encaissements avant de chercher du financement
La première marge de manœuvre consiste à fiabiliser le cycle client : facturer sans délai, demander un acompte lorsque c’est cohérent, vérifier les coordonnées de facturation, relancer avant l’échéance et traiter rapidement les litiges. En parallèle, négociez des conditions fournisseurs compatibles avec le cycle d’encaissement, sans fragiliser les partenariats utiles.
Si une tension est identifiée, elle doit être abordée tôt avec les interlocuteurs concernés : banque, expert-comptable, fournisseurs ou associés. Anticiper une ligne de crédit ou réorganiser une échéance est plus simple que de chercher une solution lorsque les paiements sont déjà bloqués.
Choisir un outil adapté au volume de flux
Un tableur structuré peut convenir à une TPE dont les mouvements restent limités, à condition que les données bancaires et les échéances soient mises à jour avec discipline. Lorsque les comptes bancaires, les devises, les filiales ou les volumes de factures se multiplient, un logiciel de gestion de trésorerie peut centraliser les flux, automatiser les rapprochements et produire des alertes.
Quel que soit l’outil choisi, la qualité du pilotage dépend d’abord des informations saisies, des responsabilités définies et de la fréquence de revue. Une gestion de trésorerie efficace associe prévision, contrôle et décisions rapides pour protéger la continuité de l’activité.