Taxation des dividendes : du bénéfice au montant net, le choix entre PFU et barème
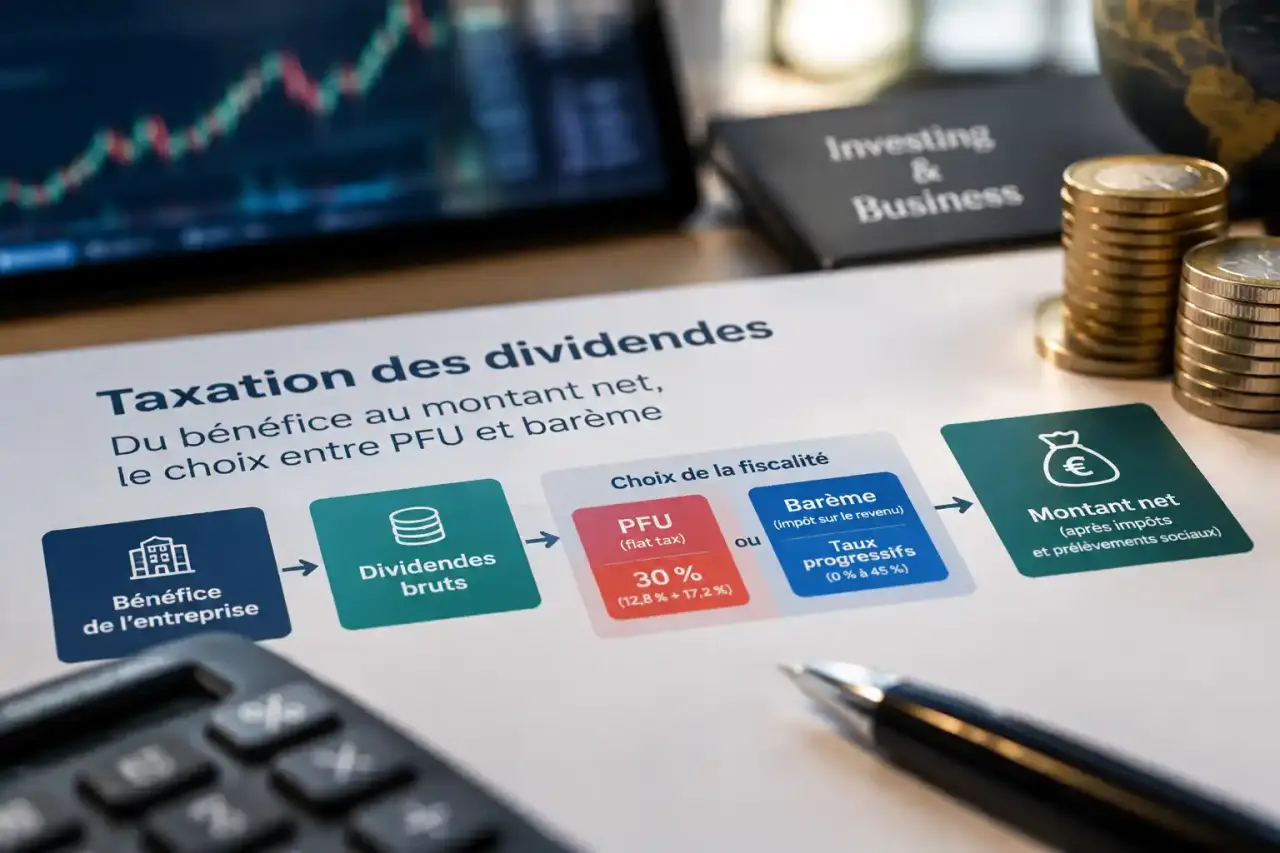
La taxation des dividendes dépend du régime fiscal de la société, du statut de l’associé et, pour une personne physique, du choix entre le prélèvement forfaitaire unique et le barème progressif. Avant toute distribution, il faut donc suivre le parcours complet : bénéfice distribuable, impôt éventuellement payé par la société, prélèvements au moment du versement, puis régularisation dans la déclaration de revenus.
Du bénéfice de la société au dividende imposable
Un dividende correspond à une part du bénéfice distribuable attribuée aux associés ou aux actionnaires. Sa distribution suppose notamment l’approbation des comptes et une décision régulière des associés. Le montant versé peut provenir du résultat de l’exercice, d’un report bénéficiaire ou de réserves distribuables.
Un bénéfice comptable ne signifie pas que la société dispose immédiatement de la trésorerie nécessaire. Elle peut afficher un résultat positif tout en devant régler ses charges, financer ses stocks ou rembourser un emprunt. La décision de distribuer doit donc tenir compte à la fois du montant distribuable et des liquidités réellement disponibles.
Société à l’IS : deux niveaux d’imposition à distinguer
Dans une société soumise à l’impôt sur les sociétés, le bénéfice est d’abord taxé au niveau de l’entreprise. Le taux normal d’IS est de 25 %. Un taux réduit de 15 % s’applique jusqu’à 42 500 € de bénéfices lorsque les conditions prévues sont réunies.
Lorsqu’une partie du bénéfice après IS est distribuée, l’associé personne physique est imposé à son tour sur les dividendes perçus. Cette situation correspond à une double imposition économique : la société paie l’IS sur son bénéfice, puis l’associé est imposé sur le revenu distribué. Il ne s’agit toutefois pas d’une double taxation du même contribuable.
Société à l’IR : pas de dividende au sens fiscal
Dans une société soumise à l’impôt sur le revenu, comme une SNC ou une société ayant opté pour l’IR, chaque associé est imposé directement sur sa quote-part de bénéfice, même si cette somme n’est pas retirée. Le versement ultérieur de fonds ne constitue donc pas, en principe, un dividende soumis une seconde fois au PFU.
Cette distinction est essentielle pour ne pas appliquer automatiquement les règles des SAS, SASU, SARL ou EURL soumises à l’IS. Le régime fiscal de la société distributrice doit être identifié avant de calculer la taxation des dividendes.
PFU ou barème progressif : les deux voies de la taxation des dividendes
Pour les dividendes reçus par une personne physique résidente fiscale française, le régime par défaut est le prélèvement forfaitaire unique, aussi appelé flat tax. En 2026, son taux global est de 31,4 %, soit 12,8 % au titre de l’impôt sur le revenu et 18,6 % au titre des prélèvements sociaux.
Sur 2 000 € de dividendes bruts, la taxation au PFU atteint ainsi 628 €. Le montant net s’élève à 1 372 €, avant toute particularité liée au régime social du bénéficiaire. Ce calcul donne un ordre de grandeur, mais il ne tient pas compte des éventuelles cotisations sociales applicables à certains dirigeants non salariés.
| Régime | Base imposable à l’IR | Traitement des prélèvements sociaux | Point d’attention |
|---|---|---|---|
| PFU | 12,8 % des dividendes bruts | 18,6 % en plus | Calcul simple et forfaitaire |
| Barème progressif | 60 % après l’abattement de 40 % | 18,6 % en plus | Option globale via la case 2OP |
Le barème progressif et l’abattement de 40 %
L’option pour le barème progressif de l’impôt sur le revenu s’exerce dans la déclaration, en cochant la case 2OP. Les dividendes éligibles bénéficient alors d’un abattement de 40 % pour le calcul de l’IR. Seuls 60 % du montant brut sont ajoutés aux autres revenus imposables du foyer.
Les prélèvements sociaux restent dus sur le montant brut. Une fraction de CSG, fixée à 6,8 %, peut être déductible du revenu imposable de l’année suivante, sous réserve des règles applicables. L’abattement de 40 % ne réduit donc pas la base des prélèvements sociaux.
L’option pour le barème est globale pour les revenus et gains entrant dans son champ. Elle ne permet pas de retenir le barème pour un seul dividende et le PFU pour les autres revenus de capitaux mobiliers concernés. Le barème peut être intéressant pour un foyer peu imposé, mais le calcul doit intégrer l’ensemble des revenus du foyer.
À titre indicatif, pour 2 000 € de dividendes, une taxation au barème avec une tranche de 0 % ressort à 310 €, contre 628 € au PFU. Avec une tranche de 30 %, elle atteint 670 €. Le taux marginal d’imposition et la situation globale du foyer comptent donc davantage que le seul taux affiché.
Au moment du versement : acompte, dispense et montant réellement reçu
Au moment du versement, l’établissement payeur ou la société retient normalement un prélèvement forfaitaire non libératoire de 12,8 % au titre de l’IR, ainsi que les prélèvements sociaux. Le prélèvement de 12,8 % est un acompte d’impôt : il sera imputé sur l’impôt finalement calculé lors de la déclaration annuelle.
Ce prélèvement ne signifie pas que le choix du PFU est irréversible. Si le contribuable opte ensuite pour le barème progressif, l’acompte déjà retenu est pris en compte dans le calcul final de l’impôt.
Une dispense de cet acompte peut être demandée lorsque le revenu fiscal de référence de l’avant-dernière année, soit N-2, ne dépasse pas 50 000 € pour une personne seule ou 75 000 € pour un couple marié ou pacsé. La demande doit être formulée avant le 30 novembre précédant le versement.
La dispense améliore la trésorerie immédiate, mais elle n’efface pas l’impôt dû. Les prélèvements sociaux restent retenus et l’IR est régularisé au moment de la déclaration. Le contribuable doit donc anticiper le montant final, même lorsque l’acompte n’a pas été prélevé.
Le montant net versé ne correspond pas nécessairement au coût fiscal définitif. Il faut tenir compte de l’acompte d’IR déjà retenu, des prélèvements sociaux, puis de la régularisation future selon l’option choisie. Ce décalage de calendrier compte particulièrement lorsque les dividendes financent un projet personnel ou lorsque plusieurs distributions interviennent au cours de la même année.
Cotisations sociales : le cas à vérifier avant toute distribution
Les prélèvements sociaux sur les revenus du capital ne sont pas des cotisations sociales. Certains dirigeants relevant du statut de travailleur non salarié sont toutefois soumis à un traitement particulier.
Dans une SARL ou une EURL à l’IS, les dividendes perçus par le gérant majoritaire, son conjoint ou partenaire de Pacs et leurs enfants mineurs peuvent être assujettis aux cotisations sociales pour la fraction qui dépasse 10 % du capital social, des primes d’émission et des sommes versées en compte courant d’associé.
Ce mécanisme peut modifier l’arbitrage entre rémunération et dividendes. Dans une SAS ou une SASU, les dividendes de l’associé dirigeant ne relèvent en principe pas des cotisations sociales du régime des travailleurs indépendants. Ils restent toutefois soumis à leur fiscalité et aux prélèvements sociaux.
La forme juridique, la répartition du capital et le statut exact du bénéficiaire doivent donc être examinés ensemble. Le calcul du montant net ne peut pas reposer uniquement sur le taux du PFU lorsque le bénéficiaire est un dirigeant non salarié.
Déclarer les dividendes et sécuriser son choix fiscal
Les dividendes versés à une personne physique sont généralement préremplis dans la déclaration de revenus n° 2042, dans la catégorie des revenus de capitaux mobiliers. Il reste indispensable de contrôler les montants déclarés, l’acompte déjà prélevé et les prélèvements sociaux.
La case 2OP permet d’opter pour le barème progressif. Selon la situation professionnelle et le régime fiscal de la société, d’autres déclarations peuvent être nécessaires, notamment la 2042-C-PRO ou une déclaration de résultats telle que la 2031 pour les structures relevant de l’IR.
- Vérifier que la somme distribuée est bien distribuable et compatible avec la trésorerie de la société.
- Identifier le régime fiscal de la société, IS ou IR.
- Calculer le montant net selon le PFU, puis selon le barème, en tenant compte des autres revenus du foyer.
- Contrôler l’existence éventuelle de cotisations sociales pour un gérant majoritaire.
- Conserver les justificatifs de distribution et vérifier les cases préremplies avant de valider la déclaration.
Lorsqu’une société reçoit elle-même des dividendes, les règles diffèrent. Le régime mère-fille peut notamment conduire à une exonération, sous réserve d’une quote-part de frais et charges de 5 %, ramenée à 1 % dans certaines situations d’intégration fiscale.
Pour une distribution significative, il est préférable de comparer le montant brut, l’IS éventuellement payé par la société, les prélèvements, les cotisations sociales éventuelles et le montant net réellement disponible. Cette vérification permet d’éviter qu’un choix apparemment simple ne coûte plus que prévu.