Robert T. Kiyosaki a popularisé l’éducation financière, avec une vision risquée de l’investissement
Robert T. Kiyosaki est un auteur et entrepreneur américain connu dans le monde entier pour Père riche, Père pauvre. Son message a marqué des millions de lecteurs : comprendre l’argent, distinguer un revenu d’un actif et ne pas dépendre uniquement d’un salaire. Son approche reste stimulante, mais elle mérite une lecture lucide lorsqu’il est question d’investissement et de prise de risque.
Pourquoi Robert T. Kiyosaki est devenu une référence de l’éducation financière
Né le 8 avril 1947 à Hawaï, Robert T. Kiyosaki a d’abord servi dans les Marines comme pilote de combat avant de se tourner vers l’entrepreneuriat. Il a créé plusieurs entreprises, notamment autour de produits comme des portefeuilles et des t-shirts destinés à l’univers du rock. Ces expériences, avec leurs réussites et leurs difficultés, ont nourri le ton direct de ses ouvrages.
Sa notoriété repose principalement sur Rich Dad Poor Dad, publié en 1997 et connu en français sous le titre Père riche, Père pauvre. Le livre a d’abord été auto-édité avant de rencontrer un succès international. Entre 2000 et 2002, il s’est vendu à plus de 2 millions d’exemplaires aux États-Unis. Il a été traduit dans 51 langues et diffusé dans 109 pays.
Le principe narratif est simple : l’auteur oppose les conseils de son « père pauvre », associé à une vision traditionnelle de la sécurité professionnelle, à ceux de son « père riche », figure de mentor tournée vers l’entreprise et l’investissement. Cette opposition, volontairement frappante, a rendu des notions financières accessibles à un large public.
Les idées centrales : actifs, passifs et revenus qui travaillent
Penser au-delà du salaire
Pour Robert T. Kiyosaki, le salaire apporte une sécurité immédiate, mais ne suffit pas toujours à construire une autonomie durable. Il invite le lecteur à développer son éducation financière pour comprendre les mécanismes de l’endettement, de la fiscalité, de l’entreprise et de l’investissement. L’objectif n’est pas seulement de gagner davantage, mais de mieux décider de l’usage de chaque euro gagné.
Il critique notamment l’idée selon laquelle un bon diplôme, un emploi stable et l’achat d’une résidence principale formeraient automatiquement une stratégie patrimoniale complète. Cette critique ne signifie pas qu’un emploi ou un logement soient de mauvais choix. Elle invite plutôt à examiner leur effet réel sur le budget, la trésorerie et les objectifs personnels.
La distinction entre actif et passif
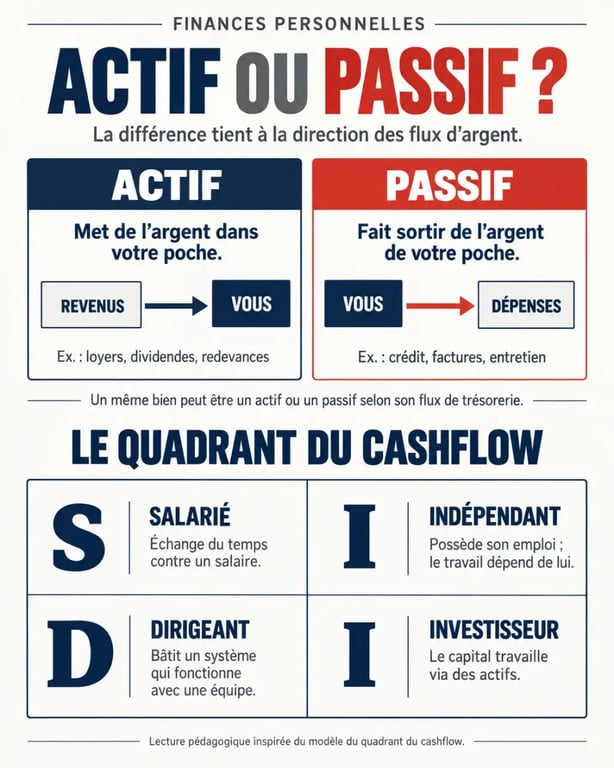
Son concept le plus repris repose sur la différence entre un actif et un passif. Dans sa grille de lecture, un actif met de l’argent dans votre poche, tandis qu’un passif en retire. Un bien locatif rentable, une activité qui génère des revenus ou certains placements peuvent être considérés comme des actifs. À l’inverse, une dette coûteuse ou une dépense récurrente sans rendement pèse sur les finances.
Cette définition est pédagogique, mais elle ne remplace ni les règles comptables ni une analyse complète. Un appartement loué, par exemple, peut produire des loyers tout en nécessitant un crédit, des travaux, une assurance, des impôts, une gestion et des périodes de vacance. Le revenu affiché doit donc être distingué du rendement net réellement encaissé.
Les livres et outils à découvrir selon votre besoin
La série Rich Dad compte 26 livres et s’est vendue à plus de 27 millions d’exemplaires. Tous les titres ne s’adressent pas au même lecteur. Pour éviter d’acheter plusieurs ouvrages au contenu proche, mieux vaut partir d’une question concrète : découvrir la logique de Kiyosaki, comprendre l’investissement ou travailler son rapport à l’entrepreneuriat.
| Livre ou ressource | Ce qu’il apporte | Pour quel lecteur |
|---|---|---|
| Père riche, Père pauvre | Les fondations : rapport à l’argent, actifs, passifs et indépendance financière. | Débutant souhaitant comprendre l’univers de l’auteur. |
| Le quadrant du cashflow | Une réflexion sur les profils de revenus : salarié, indépendant, dirigeant et investisseur. | Lecteur qui s’interroge sur son modèle professionnel. |
| Père riche, père pauvre pour les adolescents | Une adaptation plus accessible des grands principes financiers. | Parents, jeunes lecteurs et éducateurs. |
| CASHFLOW 101 | Un jeu éducatif fondé sur la circulation de l’argent, les dépenses et les sources de revenus. | Personne qui apprend mieux par la simulation. |
Le jeu CASHFLOW est particulièrement intéressant pour visualiser ce que les tableaux budgétaires cachent parfois : la vitesse à laquelle un crédit, une mensualité ou une dépense imprévue peut réduire une marge de manœuvre. Il transforme les choix financiers en scénarios. Cela ne reproduit pas la réalité des marchés, mais aide à poser les bonnes questions avant de passer à l’action.
Pour trouver les ouvrages, il est utile de comparer les éditions, les traductions et les formats disponibles chez un libraire ou sur une plateforme de livres. Les contenus, les actualisations et les produits associés à la marque Rich Dad sont également présentés sur le site officiel Rich Dad. Lire le résumé, la table des matières et les avis argumentés reste préférable à un achat motivé par une promesse de réussite rapide.
Ce que son approche change dans la manière de regarder son budget
La force de Robert T. Kiyosaki réside moins dans une technique d’investissement unique que dans un changement de perspective. Au lieu de se demander uniquement « combien puis-je dépenser ? », le lecteur peut se demander quelles dépenses renforcent ou fragilisent sa capacité de choix. Cette question s’applique à un crédit, à une formation, à une épargne de précaution ou à un projet entrepreneurial.
Un budget personnel ressemble à un filet : il ne sert pas à empêcher tout mouvement, mais à limiter la chute lorsqu’un revenu baisse, qu’une réparation survient ou qu’un projet demande plus de temps que prévu. Avant de chercher des revenus passifs, construire ce maillage financier avec une réserve disponible, des charges maîtrisées et des assurances adaptées peut éviter de transformer une ambition patrimoniale en fragilité. C’est une étape moins spectaculaire que l’investissement immobilier, mais souvent plus déterminante.
Son discours peut aussi inciter à suivre ses flux de trésorerie. Une méthode simple consiste à lister chaque mois les revenus, les dépenses fixes, les dépenses variables, l’épargne et les dettes. On peut ensuite choisir une action réaliste : rembourser un crédit cher, créer une réserve, se former ou augmenter progressivement sa capacité d’épargne. L’éducation financière commence par cette vision claire du budget, et non par un montage complexe.
Les limites à connaître avant d’appliquer ses conseils
Une vision volontairement clivante
Le contraste entre « père riche » et « père pauvre » rend la lecture mémorable, mais simplifie fortement les situations réelles. La stabilité d’un emploi peut être précieuse selon l’âge, la santé, les responsabilités familiales ou la conjoncture. De même, entreprendre ou investir n’est ni souhaitable ni adapté à toutes les personnes.
Robert T. Kiyosaki valorise l’investissement immobilier, l’entrepreneuriat et l’usage stratégique de la dette. Or, une dette amplifie autant les pertes que les gains. Taux d’intérêt, fiscalité, prix d’achat, vacance locative, diversification et liquidité doivent être étudiés avec précision. Une idée inspirante ne remplace ni un calcul de rentabilité ni un accompagnement adapté à sa situation.
Comparer les idées plutôt que chercher un gourou
Son apport tient au fait d’avoir placé l’éducation financière au centre de la discussion, alors que l’école aborde rarement le budget, le crédit ou l’investissement de façon pratique. Ses livres relèvent toutefois davantage du développement personnel financier que du conseil individualisé. Ils ne doivent pas être lus comme une prescription universelle.
La meilleure utilisation de ses ouvrages consiste à retenir les questions utiles, puis à les confronter à des sources pédagogiques indépendantes et à sa propre réalité. Vérifier les risques, diversifier ses informations et avancer par étapes permet de conserver ce que Robert T. Kiyosaki transmet de plus durable : l’envie de comprendre l’argent au lieu de le subir.