Trésorerie d'une entreprise de services : pourquoi être rentable ne suffit pas à payer les salaires
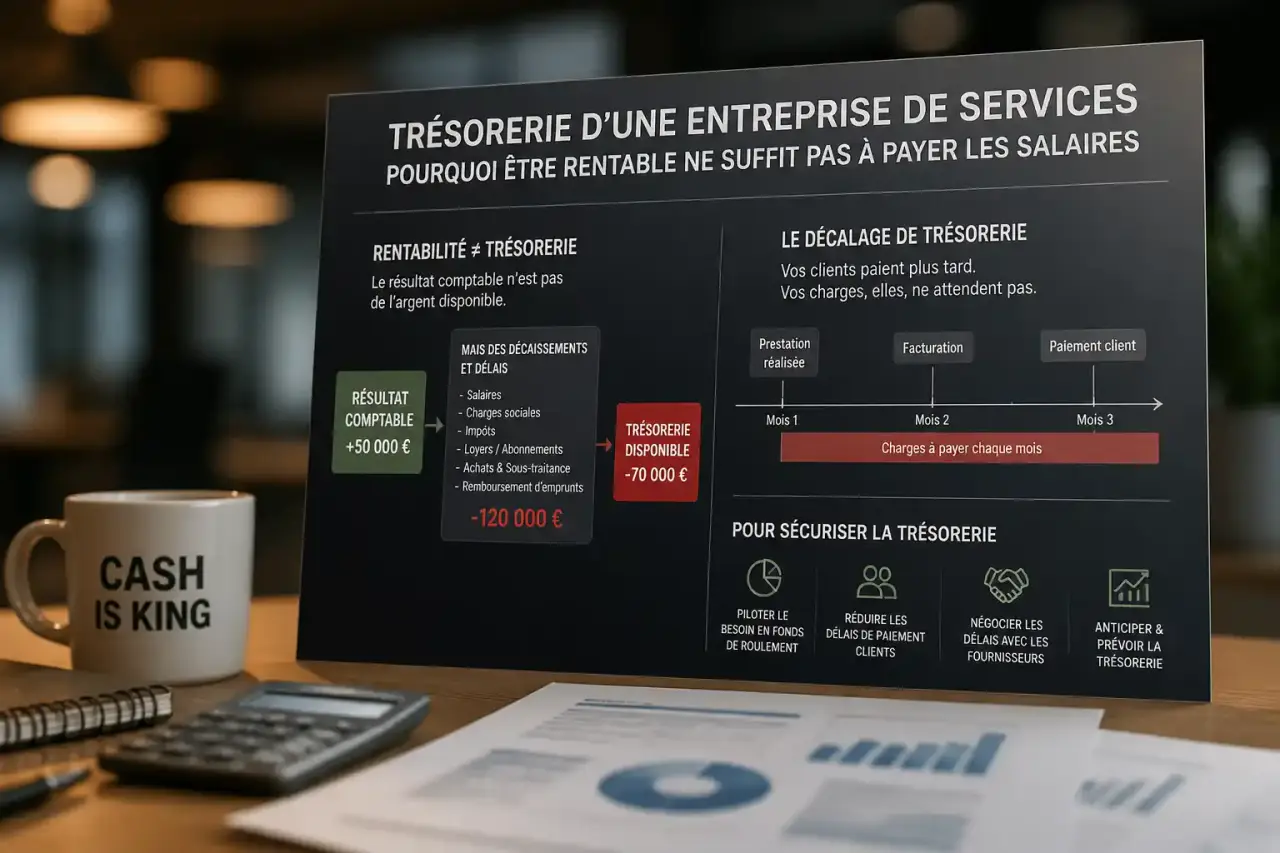
Une entreprise de services peut afficher un résultat positif en fin d'exercice et se retrouver, trois semaines plus tard, incapable de payer ses salaires ou ses charges sociales. Ce paradoxe déroute beaucoup de dirigeants, mais il s'explique simplement : la rentabilité se mesure sur un exercice comptable, tandis que la trésorerie se joue au jour le jour, sur des flux réels d'argent qui entrent et sortent des comptes bancaires. Comprendre cette mécanique, puis actionner les bons leviers, permet de sécuriser durablement l'exploitation d'une activité de services.
Comprendre la trésorerie d'une entreprise de services
La trésorerie désigne l'argent réellement disponible en caisse ou en banque à un instant T. Ce n'est ni le chiffre d'affaires, ni le bénéfice : c'est ce qui reste concrètement mobilisable pour payer un fournisseur, un salaire ou une échéance bancaire. Dans une entreprise de services, cette notion pèse plus lourd que dans d'autres secteurs, car l'activité repose souvent sur du temps facturé plutôt que sur des biens stockés, ce qui déplace les tensions vers le décalage entre le moment où la prestation est réalisée et celui où elle est effectivement payée.
Pourquoi une entreprise peut être rentable mais manquer de cash
Le résultat net intègre des éléments comptables qui n'ont aucun impact immédiat sur la caisse, comme les amortissements ou les provisions. À l'inverse, la capacité d'autofinancement (CAF) reflète mieux la ressource interne réellement générée par l'activité, mais elle ne dit rien du calendrier des encaissements. Une entreprise de conseil peut ainsi facturer 100 000 euros de prestations sur un trimestre, être parfaitement rentable sur le papier, et se trouver en tension parce que ses clients paient à 60 jours alors que les salaires, eux, tombent chaque mois. Ce décalage entre logique comptable et logique de flux explique une part importante des difficultés de trésorerie, y compris chez des structures dont l'activité se porte bien.
Fonds de roulement, BFR et trésorerie nette : trois notions à ne pas confondre
Le fonds de roulement (FR) correspond aux ressources stables de l'entreprise, disponibles pour financer son cycle d'exploitation une fois les investissements financés. Le besoin en fonds de roulement (BFR) mesure, lui, le décalage entre les décaissements liés à l'activité (salaires, achats, charges) et les encaissements clients qui arrivent plus tard. Dans une entreprise de services, ce BFR peut sembler moins visible que dans une activité industrielle qui stocke des marchandises, mais il existe bel et bien : il correspond au temps de travail déjà engagé et non encore payé par le client. La trésorerie nette, enfin, se calcule simplement par la différence entre le FR et le BFR. Quand elle est positive, l'entreprise dispose d'une marge de sécurité ; quand elle devient négative, elle doit combler l'écart par du découvert ou des financements court terme, ce qui a un coût et fragilise l'exploitation.
Quels leviers pour accélérer les encaissements ?
Le premier réflexe pour améliorer sa trésorerie consiste à agir sur ce qui entre, avant même de toucher aux dépenses. Plusieurs actions concrètes permettent de réduire le délai réel entre la prestation rendue et l'argent effectivement disponible.
Demander des acomptes et fractionner la facturation
Exiger un acompte à la signature du devis, pratique déjà répandue dans le bâtiment à hauteur de 30 % du montant total, réduit mécaniquement l'avance de trésorerie que l'entreprise doit financer seule. Pour une mission de conseil, un accompagnement long ou un projet informatique, fractionner la facturation en plusieurs étapes liées à des livrables intermédiaires évite d'attendre la fin complète de la prestation pour être payé. Cette logique s'applique particulièrement bien aux services récurrents ou aux abonnements, où la facturation automatisée en début de période sécurise un flux d'encaissement prévisible.
Gérer les impayés sans attendre
Un client qui dépasse son délai de paiement de quelques jours n'est pas forcément un mauvais payeur, mais chaque jour de retard non traité s'accumule et finit par peser lourd sur la caisse. Mettre en place des relances systématiques dès le lendemain de l'échéance, avec un ton ferme mais professionnel, limite l'effet boule de neige. L'indemnité forfaitaire de recouvrement de 40 euros, due de plein droit en cas de retard de paiement entre professionnels, peut être mentionnée dans les relances comme rappel du cadre légal, sans pour autant être le levier principal : l'essentiel reste la régularité du suivi.
Une image aide à comprendre pourquoi le suivi des encaissements doit être continu plutôt qu'épisodique. Une trésorerie tendue ressemble à une corde tirée depuis plusieurs bouts à la fois : chaque client qui paie en retard tire un peu plus fort de son côté, et l'entreprise, seule à tenir l'ensemble, sent la tension augmenter sans qu'aucun maillon ne cède franchement d'un coup. Le rôle du pilotage de trésorerie est de répartir cet effort, en surveillant plusieurs points de tension en même temps (délais clients, échéances fournisseurs, charges fixes), pour éviter que tout le poids ne retombe sur un seul maillon au moment le plus mauvais. C'est cette vision d'ensemble, plus que la résolution d'un problème isolé, qui distingue une trésorerie pilotée d'une trésorerie subie.
Diversifier les moyens d'encaissement
Proposer le virement instantané, le prélèvement automatique pour les prestations récurrentes ou le paiement par carte réduit le temps entre l'émission de la facture et la réception effective des fonds. Ce choix compte particulièrement pour les entreprises de services dont l'activité repose sur des contrats renouvelés chaque mois : automatiser l'encaissement supprime une partie du risque d'oubli ou de retard côté client.
Comment maîtriser les sorties d'argent sans fragiliser l'activité ?
Réduire les tensions de trésorerie ne signifie pas uniquement faire rentrer l'argent plus vite. Cela passe aussi par une meilleure maîtrise du rythme des décaissements, sans dégrader la relation avec les partenaires ni la qualité du service rendu.
Négocier les délais fournisseurs intelligemment
Le délai de paiement par défaut entre professionnels est fixé à 30 jours, mais un accord contractuel peut porter ce délai à 60 jours date de facture ou 45 jours fin de mois. Négocier ce type de délai avec ses fournisseurs, en particulier ceux avec qui la relation est ancienne et solide, permet de lisser les sorties de trésorerie sans pénaliser personne. À l'inverse, demander un délai supplémentaire à un fournisseur récent ou stratégique peut fragiliser la relation commerciale : mieux vaut réserver cette négociation aux partenaires avec qui la confiance est déjà établie.
Arbitrer entre achat, crédit-bail et location longue durée
Pour les équipements nécessaires à l'activité (matériel informatique, véhicules, outillage), le crédit-bail ou la location longue durée permettent de lisser la dépense dans le temps plutôt que de mobiliser un capital important en une seule fois. Ce choix a un coût financier supplémentaire par rapport à un achat comptant, mais il préserve la trésorerie disponible pour financer le cycle d'exploitation courant, souvent plus critique pour une entreprise de services que la propriété pleine et entière d'un actif.
Réduire les charges sans casser l'activité
Certaines défaillances d'entreprises trouvent leur origine dans des difficultés de trésorerie non anticipées : environ 25 % des causes de défaillance y sont liées. Réduire les charges pour préserver le cash est donc une démarche légitime, mais elle doit être ciblée : couper dans les postes qui ne génèrent pas de valeur (abonnements inutilisés, doublons d'outils) plutôt que dans ceux qui soutiennent directement la production du service ou la relation client.
Facturation électronique et outils de pilotage : quel apport réel ?
La visibilité en temps réel sur les flux de trésorerie change la nature même du pilotage : au lieu de réagir à une alerte bancaire, le dirigeant anticipe les tensions plusieurs semaines à l'avance.
Ce que change la facturation électronique
La réforme de la facturation électronique, dont le calendrier prévoit une obligation progressive à partir du 1er septembre 2026 pour la réception et du 1er septembre 2027 pour l'émission selon la taille des entreprises, ne se limite pas à une contrainte réglementaire. Elle offre l'occasion de structurer un flux de facturation plus rapide et plus traçable, avec des délais d'émission et de traitement réduits, ce qui accélère mécaniquement les encaissements et donne une image plus fiable des créances en cours.
Construire un plan de trésorerie mensuel
Un plan de trésorerie mensuel, même simple, permet de visualiser les encaissements et décaissements prévus mois par mois et d'anticiper les périodes creuses avant qu'elles ne deviennent critiques. Pour une entreprise de services dont l'activité peut être irrégulière selon les saisons ou les cycles de vente, ce document devient un outil de décision plutôt qu'un simple constat a posteriori : il permet de décider en amont s'il faut solliciter une ouverture de crédit, décaler un investissement, ou au contraire profiter d'un excédent pour se désendetter.
Quand solliciter un financement plutôt que de tout absorber seul ?
Certaines tensions de trésorerie ne se résolvent pas uniquement par une meilleure gestion interne. Elles nécessitent un appui financier externe, mobilisé au bon moment plutôt que dans l'urgence.
Affacturage et solutions de financement court terme
L'affacturage permet de céder ses créances clients à un organisme financier qui avance une partie du montant, souvent moyennant un coût, mais en échange d'une trésorerie immédiate et parfois d'une prise en charge du recouvrement. Cette solution convient bien aux entreprises de services qui facturent des montants réguliers et prévisibles à des clients solvables, mais avec des délais de paiement longs. Une ouverture de crédit ou un découvert autorisé négocié en amont avec sa banque, plutôt que subi dans l'urgence, offre également une marge de manœuvre précieuse pour absorber les à-coups sans mettre l'exploitation en danger.
Privilégier la trésorerie à l'optimisation pure de la rentabilité
Face à un choix entre une opération légèrement plus rentable mais consommatrice de cash, et une opération légèrement moins rentable mais plus rapide à encaisser, il est souvent préférable de privilégier la seconde. Une entreprise en cessation des paiements, faute de liquidités, ne survit pas assez longtemps pour profiter de sa rentabilité théorique. Ce principe doit guider les arbitrages quotidiens, notamment dans les activités de services où les marges peuvent être bonnes sur le papier tout en cachant des tensions de cash réelles.