 Echo
PEA ou compte-titres : priorité aux 5 ans ou à la liberté d’investir ?
Pour investir en actions sur le long terme, le PEA est généralement le premier choix grâce à son exonération d’impôt sur le revenu après cinq ans. Le compte-titres ordinaire devient préférable pour acheter des titres non éligibles, investir sans plafond ou préparer certaines transmissions. Les deux peuvent aussi se compléter : votre horizon, vos placements et vos besoins de retrait permettent de trancher.
Choisir d’abord selon votre projet, pas selon le courtier
Le plan d’épargne en actions, ou PEA, et le compte-titres ordinaire, ou CTO, sont des enveloppes destinées à détenir des placements financiers. Ils ne constituent pas eux-mêmes des investissements : leur performance dépend des titres achetés, des frais et de l’évolution des marchés. Aucune de ces enveloppes ne garantit votre capital.
Estimer la fiscalité d’un gain en PEA ou compte-titres
Saisissez le montant de la plus-value imposable pour comparer deux hypothèses fiscales simplifiées.
PEA après cinq ans — 18,6 %
- Prélèvements sociaux
- 0,00 €
- Gain net restant
- 0,00 €
Compte-titres — PFU de 31,4 %
- Prélèvements
- 0,00 €
- Gain net restant
- 0,00 €
Prélèvements évités avec le PEA : 0,00 €
Gain net supplémentaire avec le PEA : 0,00 €
Information importante : il s’agit d’une estimation fondée sur les taux et hypothèses de l’article : PEA après cinq ans avec prélèvements sociaux de 18,6 % et compte-titres soumis au PFU de 31,4 %. Le calcul est effectué hors frais, pertes imputables, dividendes, option pour le barème progressif et particularités fiscales individuelles. Les taux doivent être vérifiés pour l’année concernée.
| Critère | PEA classique | Compte-titres ordinaire |
|---|---|---|
| Usage privilégié | Actions et ETF éligibles à long terme | Investissements plus variés et transmission |
| Versements | 150 000 € maximum | Aucun plafond légal |
| Placements accessibles | Actions européennes et fonds éligibles | Actions internationales, ETF, obligations et autres instruments selon le courtier |
| Fiscalité des gains | Exonération d’impôt sur le revenu après cinq ans ; prélèvements sociaux dus | PFU ou option pour le barème progressif |
| Retraits | Contraignants avant cinq ans | Sans condition d’ancienneté |
| Nombre de comptes | Un PEA classique par personne | Plusieurs comptes possibles |
Le plafond du PEA porte sur les versements, pas sur la valeur du portefeuille. Un plan peut donc dépasser 150 000 € grâce aux gains. Deux conjoints peuvent chacun détenir leur propre PEA, sous réserve des conditions d’ouverture.
Avant de comparer la fiscalité, fixez votre seuil de liquidité : quelle somme doit rester accessible pour absorber une dépense imprévue sans vendre vos actions ? Cette réserve doit être distinguée du portefeuille boursier. Un CTO autorise les retraits, mais ne protège pas contre une vente au mauvais moment. La disponibilité juridique de l’argent n’est pas sa disponibilité économique : un portefeuille en baisse peut être mobilisable, tout en étant coûteux à liquider.
Les cinq ans du PEA changent surtout la fiscalité des retraits
Dans le PEA, vendre un titre n’est pas retirer de l’argent
Vous pouvez vendre une action, conserver les espèces dans le plan puis réinvestir sans déclencher, en principe, d’imposition immédiate. Le compteur fiscal démarre au premier versement, et non à chaque achat. Ouvrir un PEA avec une petite somme peut ainsi permettre de prendre date, même si vous investissez progressivement ensuite.
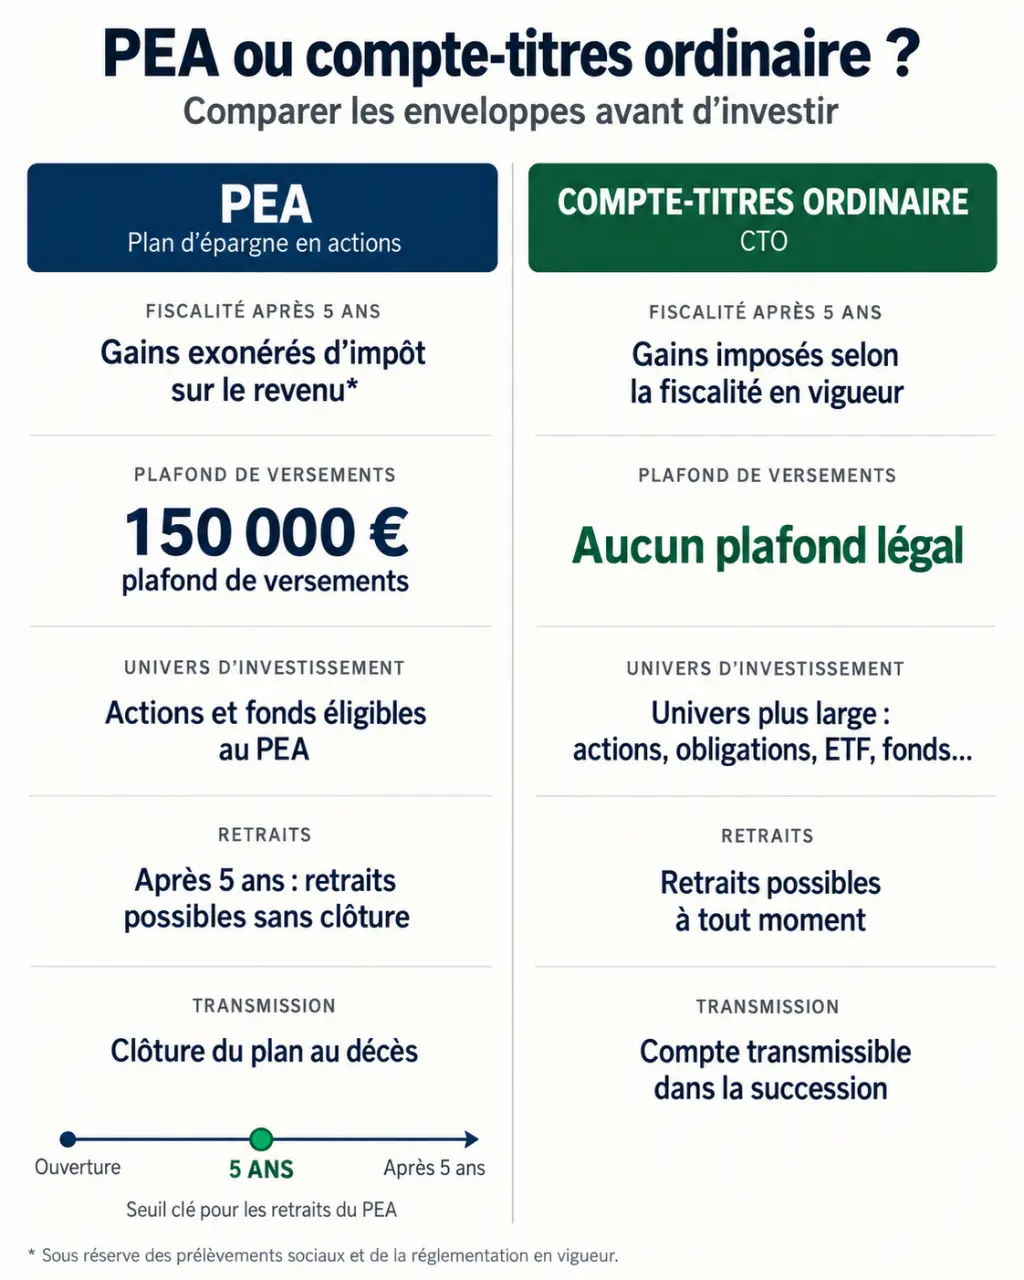
Un retrait avant cinq ans entraîne en principe la clôture du plan et l’imposition du gain. Des exceptions légales existent, notamment dans certaines situations de licenciement, d’invalidité, de retraite anticipée ou de création et reprise d’entreprise ; leurs conditions et leurs conséquences fiscales doivent être vérifiées séparément.
Après cinq ans, les gains retirés sont exonérés d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux. Les retraits partiels ne ferment plus le plan et les versements restent possibles dans la limite du plafond applicable.
Dans le CTO, les revenus et les ventes bénéficiaires sont fiscalisés
Les dividendes perçus et les plus-values réalisées relèvent en principe du prélèvement forfaitaire unique, ou PFU. Il faut distinguer le taux de 30 %, composé de 12,8 % d’impôt et de 17,2 % de prélèvements sociaux, du taux de 31,4 % lorsque les prélèvements sociaux applicables sont de 18,6 %. Vérifiez le régime correspondant à l’année et aux revenus concernés plutôt que de considérer ces taux comme interchangeables.
Avec une hypothèse de prélèvements sociaux à 18,6 %, un gain taxable de 1 000 € supporte 186 € sur un PEA après cinq ans, contre 314 € sur un CTO soumis au PFU de 31,4 %. Cette comparaison simplifiée suppose un gain identique et ne tient pas compte des frais ni des particularités fiscales individuelles.
L’option pour le barème progressif peut être préférable selon votre situation. Elle est globale pour les revenus concernés : ne la choisissez pas uniquement à partir d’une opération isolée. Enfin, laisser le produit d’une vente sur le CTO n’efface pas l’imposition d’une plus-value réalisée.
Investir à l’international ne nécessite pas toujours un CTO
Le PEA accueille principalement des actions de sociétés établies dans l’Union européenne ou dans certains États de l’Espace économique européen, ainsi que des fonds respectant ses critères d’éligibilité. Une action américaine détenue directement n’y a pas sa place. Les obligations détenues en direct et les foncières cotées de type SIIC sont également exclues du PEA classique.
En revanche, certains ETF éligibles au PEA permettent une exposition mondiale, notamment à un indice comme le MSCI World. Leur mécanisme de réplication permet de concilier exposition internationale et règles de l’enveloppe. Tous les ETF mondiaux ne sont pas éligibles : contrôlez cette mention pour le fonds précis que vous envisagez d’acheter.
Le CTO est donc utile pour choisir librement des actions américaines, des obligations ou des fonds non éligibles au PEA, dans la limite de l’offre du courtier. Sa souplesse ne rend toutefois pas les produits complexes plus adaptés : effet de levier et instruments dérivés exigent des connaissances et peuvent amplifier les pertes.
Pour un portefeuille diversifié fondé sur quelques ETF, commencez par vérifier si votre allocation tient dans le PEA. Ouvrir un CTO uniquement parce que vous souhaitez « investir dans le monde » n’est pas nécessairement justifié.
Débutant, investisseur actif ou transmission : l’arbitrage concret
- Vous débutez pour un objectif lointain : privilégiez généralement le PEA si les placements souhaités sont éligibles, après constitution d’une épargne de précaution.
- Vous achetez des actions étrangères en direct : le CTO s’impose pour les titres exclus du PEA ; conservez éventuellement un PEA pour vos investissements éligibles.
- Vous multipliez les opérations : la fréquence seule ne commande pas le choix. Le PEA permet des arbitrages internes, tandis que le CTO offre davantage de marchés et d’instruments.
- Vous dépassez le plafond du PEA : le CTO peut recevoir les nouveaux investissements sans limite légale de versement.
- Vous préparez une donation : le CTO mérite une étude patrimoniale spécifique.
En matière de transmission, une donation ou une succession de titres détenus sur un CTO efface généralement la plus-value latente pour le calcul d’une vente ultérieure par le bénéficiaire. Cela ne signifie pas que la transmission est sans impôt : des droits de donation ou de succession peuvent s’appliquer. Le PEA, lui, ne se transmet pas comme une enveloppe conservant son ancienneté fiscale.
Le cumul est souvent cohérent : PEA pour le socle d’actions et d’ETF éligibles, CTO pour les placements complémentaires. Inutile toutefois de multiplier les comptes sans usage identifié.
Avant l’ouverture, vérifier l’éligibilité et les frais réels
Le PEA classique est accessible aux personnes majeures fiscalement domiciliées en France, sous les conditions prévues par la réglementation. Le PEA Jeunes concerne les 18-25 ans rattachés au foyer fiscal parental, avec un plafond de 20 000 €. Le PEA-PME vise des entreprises de taille plus réduite : le cumul des versements PEA et PEA-PME est limité à 225 000 €, sans relever le plafond propre du PEA classique.
Préparez vos justificatifs d’identité, de domicile et de résidence fiscale, puis renseignez le questionnaire MIF sur votre expérience et votre situation. Les minimums de versement dépendent de l’établissement : ils ne constituent pas une règle universelle.
Comparez ensuite les frais d’ordre, de garde, de change, de transfert et l’offre de titres. Dans le cadre de la loi PACTE, les frais de transaction du PEA sont notamment plafonnés à 0,5 % pour les opérations réalisées en ligne relevant de ce dispositif. Ce plafond n’est pas une garantie de tarif compétitif.
Enfin, si vous possédez déjà un PEA, envisagez son transfert plutôt qu’une clôture pour changer d’établissement : vous préservez ainsi son ancienneté fiscale. Le bon ordre de décision reste simple : définir votre allocation, choisir l’enveloppe adaptée, puis sélectionner le courtier.