 Echo
Tableau flux de trésorerie : 3 catégories pour comprendre où passe votre argent
Une entreprise peut dégager un bénéfice et manquer de liquidités pour payer ses fournisseurs. Le tableau de flux de trésorerie explique ce décalage : il retrace les entrées et les sorties d’argent sur une période, en distinguant l’activité, l’investissement et le financement. Sa lecture permet de comprendre pourquoi la trésorerie augmente ou diminue, puis de choisir les actions adaptées.
Relier le bénéfice comptable à l’argent réellement disponible
Le compte de résultat mesure une performance économique, tandis que le tableau de flux de trésorerie décrit des mouvements monétaires. Une vente comptabilisée augmente le chiffre d’affaires même si le client n’a pas encore payé. À l’inverse, un amortissement réduit le résultat sans provoquer de décaissement pendant la période.
Calculer un tableau de flux de trésorerie
Utilisez ce calculateur pédagogique pour estimer les principaux flux de trésorerie à partir d’une approche simplifiée.
Formules utilisées
- Augmentation du BFR = BFR final − BFR initial
- Flux d’activité = CAF − augmentation du BFR
- Flux d’investissement = cessions d’immobilisations − acquisitions d’immobilisations
- Flux de financement = nouveaux emprunts − remboursements du principal − dividendes versés
- Variation totale = flux d’activité + flux d’investissement + flux de financement
- Trésorerie finale = trésorerie initiale + variation totale
La trésorerie est un stock à une date donnée ; le flux est une variation sur une période. Le terme cash flow désigne un flux de trésorerie, mais son périmètre doit être précisé : activité seule, flux global ou trésorerie disponible après investissement.
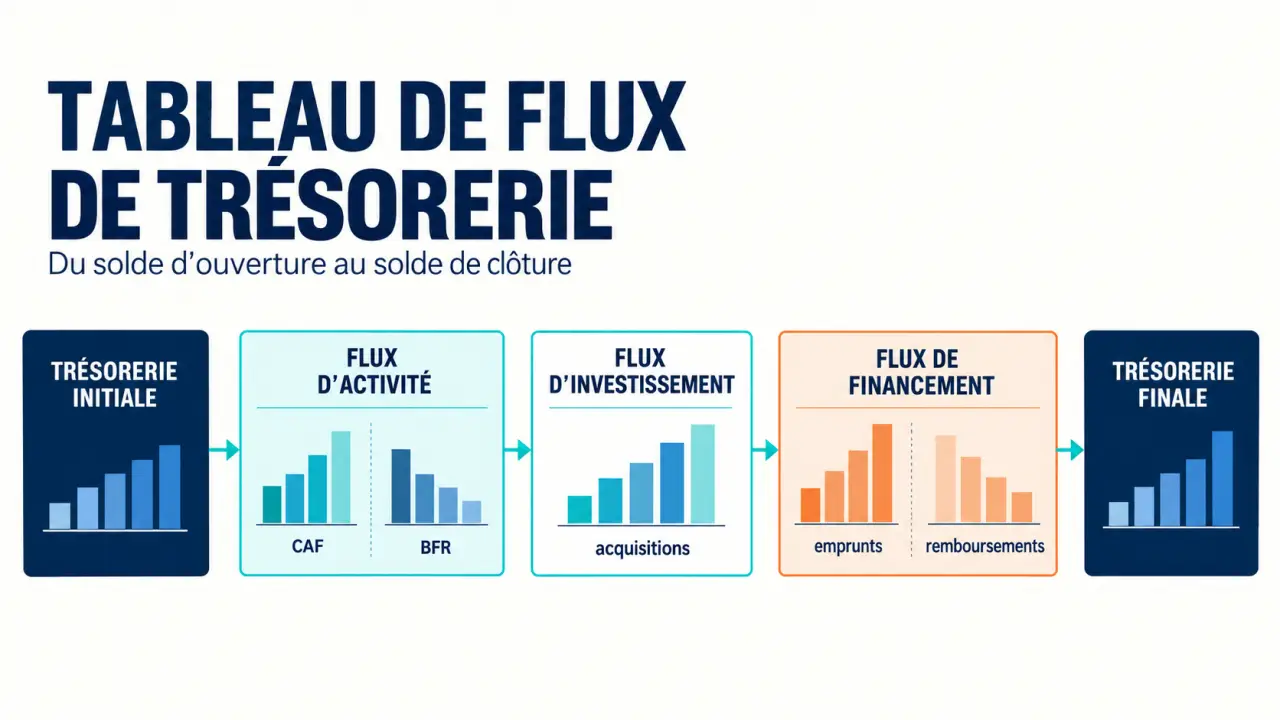
L’équation de contrôle est simple : trésorerie finale = trésorerie initiale + variation de trésorerie. Cette variation correspond à la somme des trois catégories de flux, avec, le cas échéant, un effet de change présenté séparément. Le périmètre retenu pour la trésorerie et ses équivalents doit rester identique entre l’ouverture et la clôture.
Ce tableau explique donc le passé. Il ne remplace pas le plan de trésorerie prévisionnel, qui positionne les encaissements et décaissements attendus à leurs échéances. Le tableau de financement, lui, analyse plutôt les ressources et les emplois ainsi que les équilibres du bilan : les deux documents ne sont pas interchangeables.
Classer chaque mouvement dans la bonne catégorie
Pour analyser les liquidités, il faut séparer ce que l’entreprise génère par son fonctionnement, ce qu’elle investit et ce qu’elle obtient de ses financeurs. Un emprunt encaissé améliore le solde bancaire, mais ne démontre pas que l’activité produit suffisamment d’argent.
L’activité : le moteur des encaissements récurrents
Les flux de trésorerie de l’activité (FTA) regroupent notamment les règlements des clients et les paiements liés au fonctionnement : fournisseurs, salaires, charges sociales et impôts selon leur classement. Ils montrent si les opérations courantes génèrent des liquidités ou en consomment.
Le besoin en fonds de roulement (BFR) explique une grande partie des décalages. Dans une lecture simplifiée, BFR d’exploitation = stocks + créances d’exploitation − dettes d’exploitation. Si les stocks ou les créances clients augmentent sans hausse équivalente des dettes fournisseurs, davantage d’argent reste immobilisé dans le cycle d’exploitation.
L’investissement et le financement : deux logiques distinctes
Les flux de trésorerie d’investissement (FTI) comprennent notamment les paiements pour acquérir des immobilisations et les encaissements issus de leurs cessions. L’achat d’une machine constitue ainsi une sortie d’investissement, même si son coût est réparti sur plusieurs exercices par l’amortissement.
Les flux de trésorerie de financement (FTF) retracent notamment les apports en capital, les nouveaux emprunts, les remboursements de leur principal et les dividendes versés. Un remboursement de capital n’est pas une charge du compte de résultat. Les intérêts doivent être distingués du principal et classés conformément au référentiel et aux conventions retenues, appliqués avec constance.
Construire le tableau avec la méthode adaptée à vos données
Réunissez les bilans d’ouverture et de clôture, le compte de résultat, les annexes, le grand livre et les relevés bancaires. Ajoutez les échéanciers d’emprunts, les mouvements d’immobilisations et les opérations sur les capitaux propres. Deux bilans seuls ne suffisent pas toujours : une variation de poste peut mêler paiements, amortissements et opérations sans mouvement d’argent.
| Méthode | Point de départ | Intérêt et vigilance |
|---|---|---|
| Directe | Encaissements et décaissements, regroupés par nature | Lecture concrète des mouvements ; nécessite des données de règlement bien classées. |
| Indirecte | Résultat ajusté des éléments non monétaires et des décalages de paiement | Explique le passage du bénéfice à la trésorerie ; exige de justifier chaque retraitement. |
Passer du résultat net au flux d’activité
La méthode indirecte peut partir du résultat net. On neutralise notamment les charges et produits sans effet monétaire, puis les éléments dont les flux relèvent de l’investissement ou du financement. Les amortissements sont ainsi réintégrés ; le résultat d’une cession d’immobilisation est retraité, puisque le prix encaissé apparaît dans les flux d’investissement.
La capacité d’autofinancement (CAF) représente une ressource potentielle issue de l’activité, avant les décalages de règlement. Dans une présentation simplifiée et à périmètre cohérent : flux d’activité = CAF − augmentation du BFR. Une baisse du BFR libère au contraire de la trésorerie. Les ajustements complémentaires dépendent du modèle de présentation retenu.
L’excédent brut d’exploitation (EBE) mesure, lui, la performance d’exploitation avant notamment amortissements, résultat financier et impôt sur les bénéfices. Il ne se confond ni avec le résultat net, ni avec la CAF, ni avec les liquidités disponibles. Un calcul partant de l’EBE nécessite donc d’autres ajustements.
- Fixez la période et le périmètre de trésorerie.
- Classez les flux en activité, investissement et financement.
- Éliminez les opérations sans mouvement monétaire et les transferts internes de trésorerie.
- Rapprochez le solde calculé de la trésorerie de clôture.
Vérifier les calculs avec un exemple chiffré
Prenons un exemple fictif simplifié. Une entreprise commence l’exercice avec 20 000 € de trésorerie. Sa CAF atteint 60 000 €, mais son BFR passe de 30 000 € à 45 000 €. Cette augmentation de 15 000 € absorbe une partie des ressources générées.
| Rubrique | Calcul | Montant |
|---|---|---|
| Flux d’activité | 60 000 − 15 000 | +45 000 € |
| Flux d’investissement | Cessions : 5 000 ; acquisitions : 40 000 | −35 000 € |
| Flux de financement | Emprunt : 20 000 ; principal remboursé : 12 000 ; dividendes : 8 000 | 0 € |
| Variation de trésorerie | 45 000 − 35 000 + 0 | +10 000 € |
| Trésorerie finale | 20 000 + 10 000 | 30 000 € |
Le financement présente un solde nul, mais masque trois mouvements importants. L’entreprise a emprunté autant qu’elle a remboursé et distribué. Il faut donc conserver les lignes détaillées plutôt que d’afficher uniquement les totaux.
Selon une définition simplifiée, le flux de trésorerie disponible après investissements nets atteint ici 45 000 − 35 000 = 10 000 €. Précisez toujours la convention utilisée pour cet indicateur, notamment le traitement des cessions et le périmètre des investissements.
Lire les signaux avant de décider
Un flux positif n’est pas automatiquement rassurant, et un flux négatif n’est pas nécessairement alarmant. Une hausse des liquidités peut provenir d’un nouvel emprunt ou de la vente d’un actif. Une baisse peut accompagner un investissement productif, à condition que son financement et les échéances futures soient maîtrisés.
Utilisez le tableau comme une boussole : le solde final donne votre position, mais la provenance des flux indique votre direction. Si les liquidités progressent uniquement grâce aux emprunts, l’entreprise avance avec des ressources extérieures. Si l’activité finance les investissements sans épuiser les réserves, elle dispose d’une autonomie plus solide. Cette lecture évite de confondre un compte bancaire bien rempli avec un modèle économique durable.
Comparez enfin plusieurs périodes et tenez compte de la saisonnalité. Un flux d’activité dégradé invite à examiner les délais clients, les stocks et les paiements fournisseurs. Reportez ensuite les actions envisagées dans un prévisionnel mensuel : relances, achats reportés, investissements échelonnés ou financement complémentaire. Vous transformez ainsi le diagnostic en décisions, sans oublier qu’un solde annuel positif peut masquer une tension de paiement en cours d’exercice.