Résidence principale ou investissement locatif : quel achat financer en premier ?
Vous pouvez acheter un appartement pour le louer tout en restant locataire, acheter votre résidence principale avant un investissement locatif ou financer les deux projets ensemble. Le bon choix dépend de votre budget, de votre stabilité professionnelle et de vos objectifs patrimoniaux. Avant de vous décider, vérifiez que l’opération reste supportable chaque mois, rentable après les charges et compatible avec votre situation familiale.
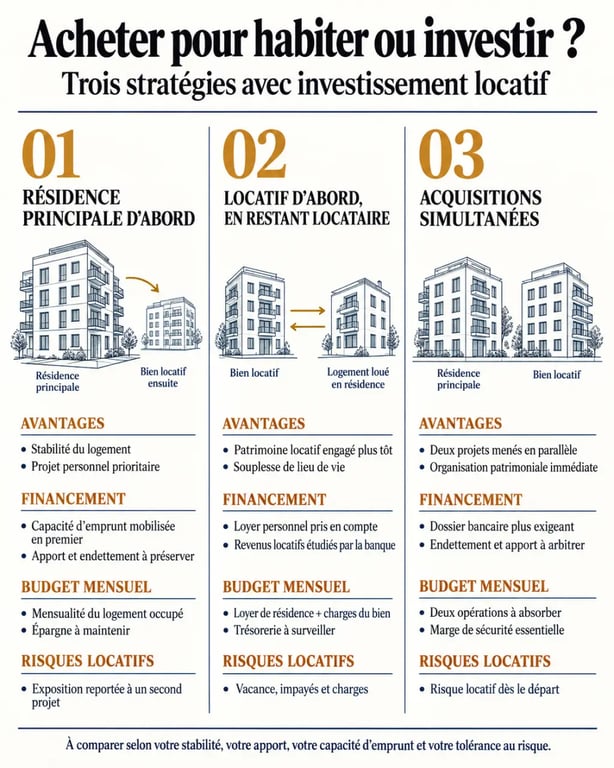
Trois façons d’acheter un bien immobilier avec un investissement locatif
Un achat immobilier ne répond pas au même objectif selon qu’il sert à vous loger ou à générer des revenus. La résidence principale apporte une stabilité et évite de payer un loyer, tandis que l’investissement locatif vise la constitution d’un patrimoine, la création de revenus complémentaires et la préparation de la retraite. Ces deux projets peuvent être menés ensemble, à condition de distinguer clairement confort de vie et rentabilité locative.
Calcul du rendement et du cash-flow locatif
Saisissez vos données pour obtenir une estimation indicative de la rentabilité de votre investissement.
Données du projet
Résultats indicatifs
Rendement brut = loyers annuels ÷ prix d’achat. Rendement net = (revenus locatifs annuels − charges annuelles bailleur) ÷ coût total d’acquisition.
À retenir : ces résultats sont indicatifs. La fiscalité, la vacance locative et les variations de taux doivent être étudiées séparément.
| Stratégie | Atout principal | Point de vigilance |
|---|---|---|
| Résidence principale avant le locatif | Stabiliser son logement et sécuriser son cadre de vie | Le premier crédit réduit la capacité d’emprunt disponible |
| Investissement locatif avant la résidence principale | Choisir un emplacement rentable sans subir le prix de sa zone de vie | Rester locataire implique de conserver son propre loyer dans le budget |
| Deux acquisitions simultanées | Construire plus vite un patrimoine immobilier | Cette option exige une trésorerie solide, un apport et un dossier bancaire cohérent |
Acheter sa résidence principale en premier
Cette option convient souvent aux ménages qui recherchent une installation durable, notamment avant un projet familial. Vous remplacez votre loyer par une mensualité de crédit, mais vous devez aussi intégrer les charges du propriétaire : taxe foncière, entretien, assurance et travaux éventuels. Le crédit de la résidence principale pèse toutefois sur le taux d’endettement. Il peut donc repousser l’achat d’un appartement locatif de quelques années.
Investir avant d’acheter pour se loger
Rester locataire tout en achetant un appartement à louer peut être pertinent si votre ville de résidence est chère, si votre mobilité professionnelle est importante ou si vous souhaitez investir dans une zone où la demande locative est plus forte. Le logement doit être sélectionné comme un actif. La proximité des transports, le bassin d’emploi, les commerces, la performance énergétique, le niveau des loyers et la facilité de revente comptent davantage que vos goûts personnels.
Ce que la banque regarde avant de financer un ou deux biens
Financer deux achats immobiliers est possible, mais la banque examine l’ensemble de votre situation : revenus stables, apport personnel, crédits en cours, reste à vivre, épargne de précaution et solidité du projet locatif. Le taux d’endettement maximal mentionné par le Haut Conseil de stabilité financière est de 35 %. Ce seuil ne suffit pas à lui seul pour obtenir un accord, mais il structure l’analyse du dossier.
Les loyers ne sont pas retenus à 100 %
Pour un investissement locatif, les banques retiennent couramment environ 70 % des loyers estimés. Les 30 % restants servent à prendre en compte la vacance locative, les impayés et une partie des aléas de gestion. Avec un couple disposant de 5 000 € de revenus mensuels et un loyer prévisionnel de 700 €, les revenus retenus peuvent atteindre 5 490 € par mois. À 35 % d’endettement, la mensualité maximale théorique serait alors de 1 921 €.
Ce calcul reste théorique. Pour mesurer la solidité du projet, ajoutez les dépenses qui ne figurent pas toujours dans la première simulation : un mois sans locataire, un appel de fonds de copropriété, une chaudière à remplacer ou l’assurance propriétaire non-occupant. Une réserve de sécurité permet de faire face à ces dépenses sans déséquilibrer le budget du ménage.
Un prêt unique ou deux prêts distincts ?
Deux prêts distincts permettent de suivre séparément le coût de la résidence principale et celui du bien locatif. Ils facilitent aussi une revente ou un remboursement anticipé sur un seul projet. Un montage global peut simplifier le dossier, mais vous devez comparer le coût total, les garanties demandées et les assurances emprunteur. Le PTZ peut être envisagé pour la résidence principale sous conditions, mais il ne finance pas un investissement locatif. Une simulation détaillée avec une banque ou un courtier doit intégrer chaque charge, et pas uniquement le prix affiché des biens.
Calculer un rendement qui résiste aux charges et au crédit
Le rendement brut donne un premier repère, mais il ne suffit pas pour décider. Il se calcule ainsi : loyers annuels hors charges ÷ prix d’achat du bien × 100. Un T2 acheté 200 000 € et loué 700 € par mois produit 8 400 € de loyers annuels, soit un rendement brut de 4,2 %.
Passer du rendement brut au rendement net
Le rendement net retire les dépenses supportées par le bailleur : frais de notaire, frais d’agence, taxe foncière, charges de copropriété non récupérables, assurance, gestion, travaux, garantie des loyers impayés et coût du crédit selon la méthode retenue. Dans l’exemple du T2, avec 600 € de taxe foncière annuelle, 800 € de charges non récupérables, 10 % de frais de gestion et 12 000 € de coût du crédit, le rendement net descend à 2,9 %.
Le cash-flow complète ce calcul. Il correspond à ce qu’il reste, ou à ce que vous devez ajouter, après le paiement du crédit et des charges. Un rendement élevé ne garantit donc pas un cash-flow positif. À l’inverse, un rendement net plus modéré peut être cohérent dans un quartier très recherché, où la vacance est faible et la revente plus fluide. Pour un objectif de complément de revenus, un rendement net de 5,5 % à 8 % peut être recherché. Pour une stratégie patrimoniale, une cible de 3,5 % à 5 % peut être cohérente.
Fiscalité et risques : ne laissez pas l’avantage fiscal choisir le bien
La fiscalité dépend du mode de location. En location nue, les loyers relèvent des revenus fonciers. Le micro-foncier est évoqué jusqu’à 15 000 € de revenus fonciers, tandis que le régime réel permet notamment de déduire certaines charges. Les travaux peuvent créer un déficit foncier imputable jusqu’à 10 700 € sur le revenu imposable, sous réserve de respecter les règles applicables.
Meublé, nu et dispositifs : choisir selon le projet
En location meublée, le régime micro-BIC ou le régime réel peut s’appliquer. Le statut de LMNP au réel permet notamment de prendre en compte l’amortissement, mais le choix doit être validé selon votre situation. Des dispositifs tels que Denormandie, Loc’Avantages ou Relance Logement reposent sur des conditions précises. Denormandie implique notamment des travaux représentant au moins 25 % du coût total et un engagement initial de 6 ou 9 ans, renouvelable de 3 ans. Un avantage fiscal ne compense jamais un appartement mal situé ou surpayé.
Les contrôles à faire avant de signer
- Comparer les loyers réellement pratiqués, et pas seulement les annonces les plus optimistes.
- Étudier la demande locative, la vacance, les transports et le potentiel de revente du quartier.
- Lire les procès-verbaux d’assemblée générale et anticiper les travaux de copropriété.
- Vérifier la performance énergétique et les contraintes de décence du logement.
- Prévoir une réserve pour les impayés, la remise en état et les périodes sans locataire.
Avant de vous engager, faites chiffrer plusieurs scénarios : résidence principale d’abord, investissement locatif d’abord, puis achat simultané si votre capacité le permet. Une simulation doit rapprocher le financement, la fiscalité, les charges et le cash-flow. La stratégie la plus adaptée est celle qui reste viable si le logement est vacant, si les travaux augmentent ou si vos priorités professionnelles et familiales évoluent.