 Echo
Déclaration de plus-value immobilière : le notaire paie l’impôt, mais la case 3VZ reste à vérifier
Lors d’une vente immobilière imposable, le notaire calcule généralement la plus-value, établit la déclaration et verse l’impôt à l’administration. Cela ne dispense pas le vendeur de vérifier sa déclaration de revenus l’année suivante : un report en case 3VZ du formulaire 2042-C peut être nécessaire. Ce report ne déclenche pas une seconde imposition. Voici les démarches à distinguer, les montants à contrôler et les exonérations à examiner avant de déclarer.
Deux étapes distinctes : la vente, puis la déclaration de revenus
La plus-value immobilière correspond au gain réalisé lors d’une cession, après correction des prix de vente et d’acquisition. Elle concerne notamment une résidence secondaire, un logement locatif ou un terrain. Service-Public précise que certains droits immobiliers, échanges, partages ou apports en société peuvent également relever de ce régime.
Pour une vente immobilière classique réalisée devant notaire, les formalités se déroulent en deux temps :
- Au moment de la vente : le notaire vérifie le régime applicable, calcule la plus-value taxable, dépose la déclaration nécessaire et prélève l’impôt sur le prix de vente pour le reverser à l’administration.
- L’année suivante : le vendeur vérifie le report de la plus-value sur sa déclaration des revenus de l’année de cession et le complète si nécessaire.
Le report annuel sert notamment à déterminer le revenu fiscal de référence. L’impôt déjà acquitté lors de la vente n’est donc pas réclamé une deuxième fois à cette occasion.
Regardez cette opération à travers un prisme à trois faces : le gain économique, la base taxable et l’argent reçu. Ces montants ne se confondent pas. Les frais modifient le gain fiscal, les abattements réduisent la base taxable, puis l’impôt diminue la somme versée au vendeur. Pour remplir votre déclaration, partez du décompte fiscal du notaire, pas du virement reçu sur votre compte bancaire.
Les formulaires et les cases à utiliser selon la situation
Les formulaires de cession et la déclaration complémentaire de revenus n’ont pas la même fonction. Vous n’avez normalement pas à refaire vous-même la déclaration établie par le notaire.
| Situation | Document ou case | Utilisation |
|---|---|---|
| Cession d’un immeuble ou de droits immobiliers autres qu’un terrain à bâtir | 2048-IMM | Déclaration de plus-value liée à la cession, généralement établie par le notaire |
| Cession d’un terrain à bâtir | 2048-TAB | Déclaration correspondant à cette catégorie de cession |
| Report annuel d’une plus-value imposable | 2042-C, case 3VZ | Report de la plus-value nette imposable à l’impôt sur le revenu |
| Première cession d’un logement autre que la résidence principale avec exonération pour remploi | 2042-C, case 3VW | Indication de la plus-value exonérée au titre de ce dispositif particulier |
La case 3VZ ne correspond ni au prix de vente ni à l’impôt payé
En case 3VZ, reportez le montant de la plus-value nette imposable à l’impôt sur le revenu indiqué dans les documents du notaire. N’inscrivez ni le prix du logement, ni la plus-value brute, ni le montant des prélèvements sociaux. Si une somme est préremplie, comparez-la au décompte de cession avant de valider.
La case 3VW répond à une exonération particulière : elle ne sert pas à déclarer indistinctement toutes les plus-values exonérées. La vente exonérée de votre résidence principale n’a, en principe, pas à être reportée en case 3VZ.
Pour retrouver les documents officiels, recherchez leur numéro sur impots.gouv.fr et consultez la notice correspondant à l’année déclarée. En ligne, vérifiez que la rubrique permettant le report des plus-values immobilières est bien accessible dans votre déclaration.
Contrôler le calcul avant de reporter un montant
Le calcul commence par une différence : prix de vente corrigé − prix d’acquisition corrigé = plus-value brute. Les abattements pour durée de détention interviennent ensuite. Le régime présenté ici est celui des plus-values immobilières des particuliers ; une SCI soumise à l’impôt sur les sociétés relève d’une autre logique.
Comprendre l’impôt sur les plus-values immobilières : Découvrez la définition, les conditions d’imposition et le calcul de la plus-value réalisée lors de la vente d’un bien immobilier.
Frais d’acquisition et travaux : les majorations à justifier
Certains frais de cession supportés par le vendeur peuvent diminuer le prix de vente retenu. Le prix d’acquisition peut, lui, être augmenté de frais d’acquisition et de travaux admissibles. Tous les travaux ne sont pas éligibles : leur nature, leurs justificatifs et leur éventuelle déduction antérieure doivent être examinés.
Pour un achat à titre onéreux, les frais d’acquisition peuvent notamment être retenus au réel ou selon le forfait de 7,5 %, sous les conditions applicables. Pour un immeuble bâti détenu depuis plus de cinq ans, un forfait travaux de 15 % peut être utilisé sous conditions. Un bien reçu par donation ou succession nécessite de retenir la valeur d’acquisition appropriée.
Deux bases taxables, car les abattements diffèrent
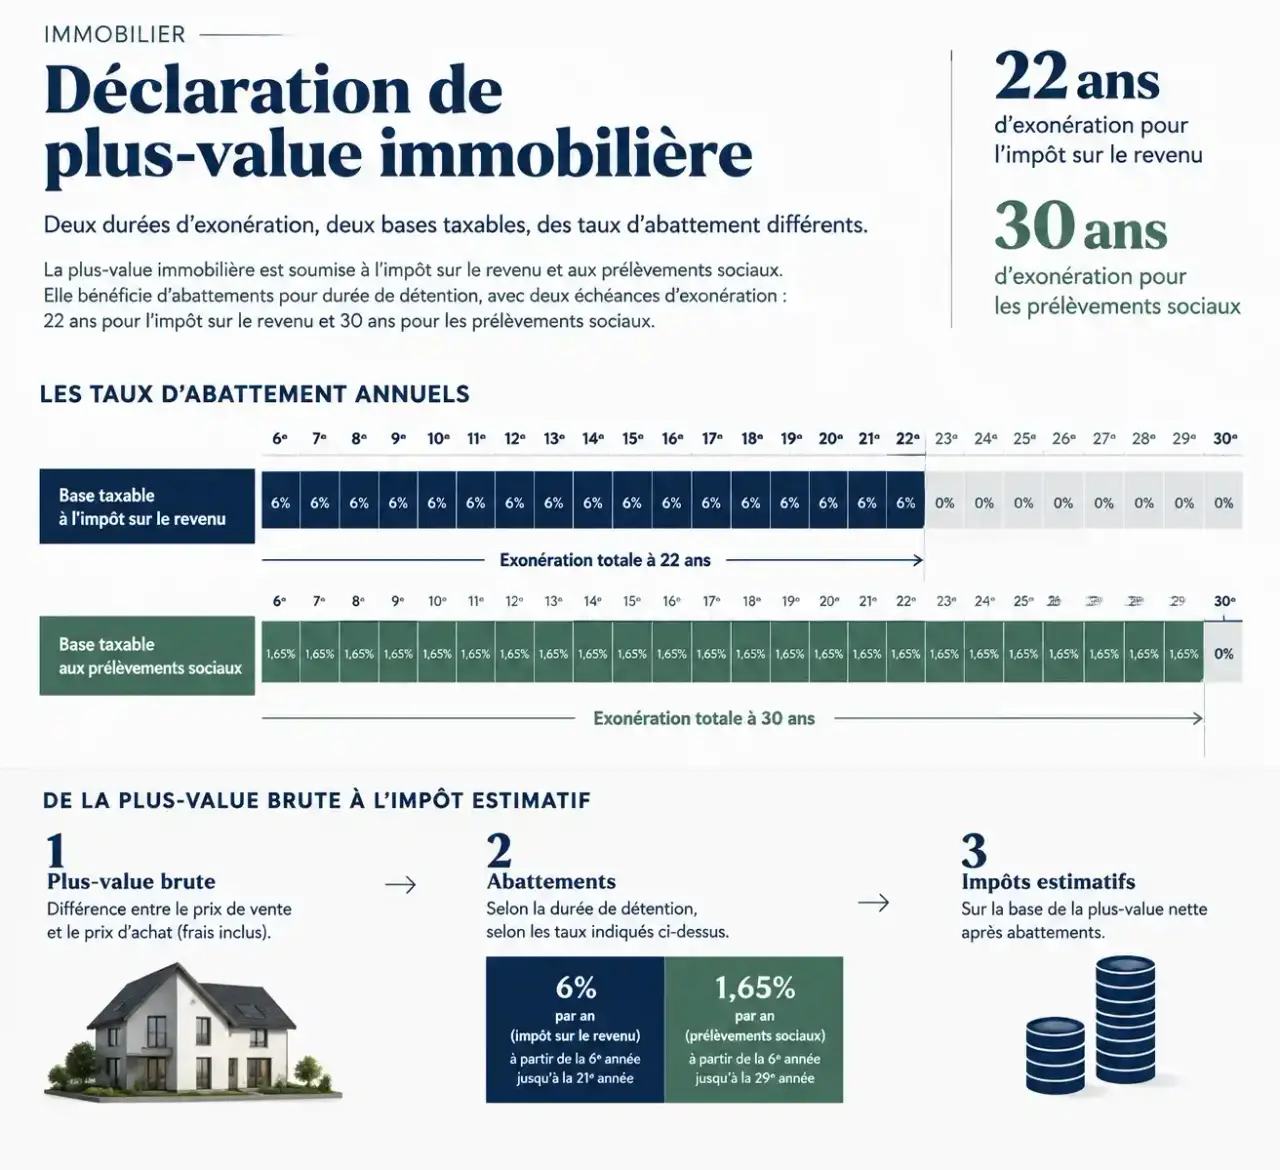
La durée de détention ne réduit pas au même rythme l’assiette de l’impôt sur le revenu et celle des prélèvements sociaux. Les abattements s’appliquent par année entière de détention au-delà de la cinquième.
| Années de détention | Abattement annuel pour l’impôt sur le revenu | Abattement annuel pour les prélèvements sociaux |
|---|---|---|
| De la 6e à la 21e année | 6 % | 1,65 % |
| 22e année | 4 % | 1,60 % |
| De la 23e à la 30e année | Exonération acquise | 9 % |
L’exonération est donc totale après 22 ans pour l’impôt sur le revenu, mais seulement après 30 ans pour les prélèvements sociaux. Les taux généraux sont respectivement de 19 % et de 17,2 %. Leur somme, 36,2 %, ne doit pas être appliquée automatiquement à la plus-value brute lorsque des abattements existent.
La Finance pour tous mentionne également une surtaxe de 2 à 6 % sur certaines plus-values imposables supérieures à 50 000 €. Son application doit être vérifiée selon la nature de la cession.
Vérifier les exonérations et préparer les justificatifs
Avant de retenir une plus-value imposable, examinez la situation du bien et celle du vendeur. Une exonération ne se déduit pas uniquement du montant du gain.
- Résidence principale : sa cession est en principe exonérée. Si vous avez déménagé avant la vente, faites vérifier les conditions de maintien de l’exonération.
- Petite cession : un prix de vente ne dépassant pas 15 000 € peut ouvrir droit à une exonération, selon les règles d’appréciation applicables.
- Première cession d’un logement autre que la résidence principale : une exonération peut s’appliquer si vous n’avez pas été propriétaire de votre résidence principale pendant les quatre années précédentes et si vous remployez le prix dans les deux ans pour acquérir ou construire celle-ci. L’exonération dépend notamment de la part remployée.
- Situation personnelle : certains retraités, titulaires d’une carte mobilité inclusion, résidents en établissement ou non-résidents peuvent bénéficier de dispositifs soumis à conditions.
Les plafonds de ressources et les conditions spécifiques doivent être vérifiés pour l’année de cession auprès de l’administration fiscale ou du notaire. Une exonération d’impôt sur le revenu ne signifie pas toujours une exonération de prélèvements sociaux.
Pour sécuriser la déclaration, rassemblez l’acte d’acquisition, l’acte de vente, les justificatifs de frais, les factures de travaux et le décompte de plus-value du notaire. Demandez-lui explicitement le montant à reporter en 3VZ et, le cas échéant, en 3VW. Cette vérification évite de déclarer une mauvaise base ou d’oublier une obligation malgré l’impôt déjà payé.