 Echo
Tableau de bord comptable : 5 indicateurs pour repérer les tensions avant le découvert
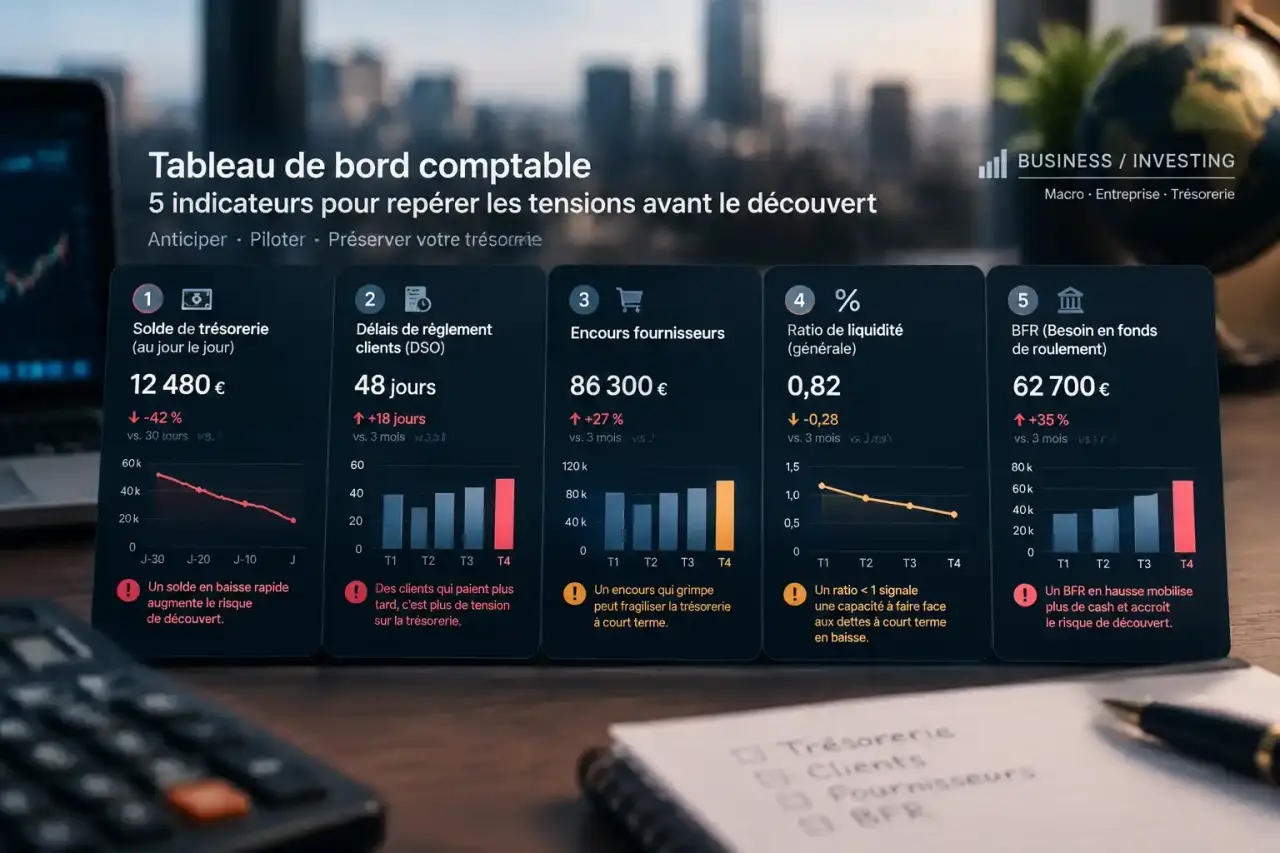
Un tableau de bord comptable rassemble les chiffres nécessaires pour suivre la rentabilité, la trésorerie et les écarts avec vos objectifs. Il permet de décider sans attendre le bilan annuel. Pour commencer, cinq indicateurs bien définis, un modèle mensuel et des données fiables sont plus utiles qu’une accumulation de graphiques.
Comprendre ce que les chiffres doivent vous permettre de décider
Le tableau de bord comptable est une synthèse des données de comptabilité, de facturation et d’activité. Contrairement au bilan et au compte de résultat, il est conçu pour un pilotage régulier : faut-il relancer des clients, revoir les prix, réduire une dépense ou différer un investissement ? Il complète les documents comptables sans les remplacer.
Calculateur de marge, d’écarts et de BFR
Saisissez vos données financières pour obtenir une estimation pédagogique des principaux indicateurs.
Données d’exploitation
Montants à comparer
Indiquez un montant prévu et le montant réalisé pour calculer l’écart de votre choix.
Résultats
Formules utilisées
- Marge brute = chiffre d’affaires HT − coûts directs.
- Taux de marge = marge brute ÷ chiffre d’affaires HT × 100.
- Écart en valeur = montant réalisé − montant prévu.
- Écart en pourcentage = écart en valeur ÷ montant prévu × 100, uniquement si le montant prévu est différent de zéro.
- BFR simplifié = stocks + créances clients − dettes fournisseurs.
À retenir : ces calculs sont indicatifs et simplifiés. Ils doivent être interprétés selon votre activité, vos règles comptables et votre situation réelle avec l’aide de votre expert-comptable.
Les différents tableaux de bord se distinguent surtout par leur finalité. Le tableau financier suit les équilibres de financement et la rentabilité ; le tableau budgétaire compare les dépenses et recettes aux prévisions. Le tableau opérationnel observe l’activité quotidienne, tandis que le tableau stratégique mesure les progrès à plus long terme.
Le tableau de trésorerie prévisionnel répond à une question plus précise : les encaissements attendus permettront-ils de régler les prochaines échéances ? Une entreprise peut être rentable et manquer d’argent lorsque ses clients paient après ses fournisseurs. Un retard de paiement de 30 jours peut suffire à créer une tension.
Fixez donc deux ou trois objectifs avant de choisir vos indicateurs. Un objectif SMART est spécifique, mesurable, atteignable, pertinent et défini dans le temps. Par exemple : réduire les coûts opérationnels de 5 % d’ici la fin de l’année fiscale, ou augmenter le chiffre d’affaires de 10 % au prochain trimestre. Ces cibles restent des exemples à adapter à votre situation.
Sélectionner cinq indicateurs de départ, puis adapter le suivi
Commencez avec cinq indicateurs répondant chacun à une question de gestion. Vous pourrez ensuite élargir le suivi, en conservant idéalement dix indicateurs maximum sur la vue principale. Chaque chiffre doit avoir une définition stable, une origine identifiable et une décision associée.
| Indicateur | Calcul ou définition | Utilité |
|---|---|---|
| Chiffre d’affaires HT | Ventes et prestations comptabilisées hors taxes sur la période | Mesurer l’évolution de l’activité, sans confondre ventes et encaissements |
| Marge brute | CA HT moins les coûts directement associés aux ventes, selon un périmètre défini | Vérifier ce que les ventes laissent pour couvrir les autres charges |
| Charges d’exploitation | Charges liées au fonctionnement courant, regroupées par poste | Repérer les dérives de dépenses |
| Trésorerie disponible | Soldes bancaires disponibles et caisse à la date retenue | Apprécier la capacité immédiate de paiement |
| Créances clients échues | Total des factures non réglées après leur échéance | Prioriser les relances et identifier les impayés |
Précisez le calcul de la marge selon votre métier : achats de marchandises consommés pour un commerce, coûts directs de réalisation pour une prestation. Le taux correspondant se calcule ici ainsi : marge brute divisée par le CA HT, multipliée par 100. Cette convention doit rester identique d’un mois à l’autre.
Selon vos besoins, ajoutez le besoin en fonds de roulement : dans une approche simplifiée d’exploitation, stocks plus créances clients moins dettes fournisseurs. Il mesure l’argent immobilisé dans le cycle d’activité. L’EBE, excédent brut d’exploitation, éclaire la performance avant notamment amortissements et financement ; le résultat d’exploitation intègre notamment les dotations et reprises d’exploitation. Faites valider leur calcul par votre expert-comptable.
La personnalisation compte davantage que le nombre : un commerce surveillera ses stocks, un cabinet de conseil la marge par mission et la masse salariale, un professionnel de santé les honoraires, rétrocessions et impayés.
Construire un modèle mensuel qui débouche sur une action
Dans Excel ou Google Sheets, séparez les données brutes de la synthèse. Prévoyez des onglets pour les revenus, les dépenses, la trésorerie et les objectifs. Le tableau principal peut reprendre la structure suivante. Les montants sont fictifs et illustrent un mois d’activité.
| Indicateur | Prévu | Réalisé | Écart | Action à examiner |
|---|---|---|---|---|
| CA HT | 30 000 € | 27 000 € | −3 000 € | Analyser les ventes manquantes |
| Marge brute | 18 000 € | 14 850 € | −3 150 € | Contrôler remises et coûts directs |
| Charges d’exploitation hors coûts directs | 12 000 € | 12 600 € | +600 € | Identifier les dépassements |
| Trésorerie en fin de mois | 15 000 € | 9 000 € | −6 000 € | Actualiser les échéances à venir |
| Créances échues | 2 000 € | 5 000 € | +3 000 € | Organiser les relances |
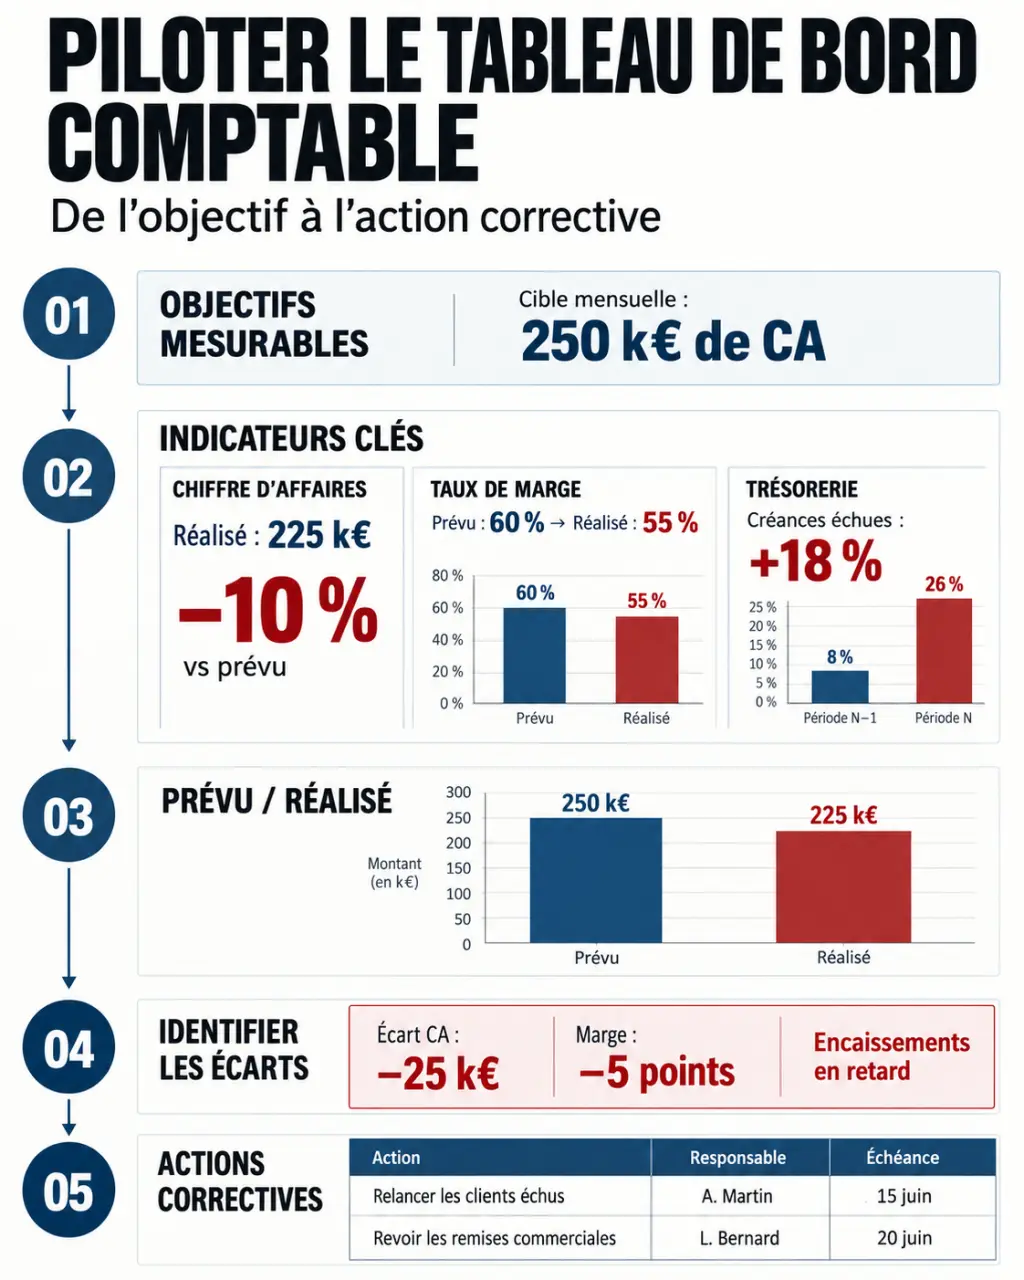
L’écart en valeur correspond au réalisé moins le prévu. En pourcentage, divisez cet écart par le prévu, sauf si celui-ci est nul. Ici, le chiffre d’affaires recule de 10 %, mais le taux de marge passe de 60 % à 55 %. Le problème ne se limite donc pas au volume vendu : les prix, les remises ou les coûts directs méritent aussi une analyse.
Pensez aux indicateurs comme aux brins d’une corde : leur solidité vient de leur liaison. Une hausse des ventes semble rassurante, mais si les créances clients et les stocks augmentent simultanément, elle peut absorber la trésorerie. Lisez toujours ensemble activité, marge et encaissements avant d’engager une dépense. Ce rapprochement révèle ce qu’un indicateur isolé masque.
Ajoutez un responsable et une date à chaque action retenue. Une courbe pour les tendances et un code vert, orange, rouge suffisent généralement. Les seuils doivent refléter vos contraintes, pas une norme arbitraire.
Choisir l’outil selon les données et le temps disponible
Le bon outil est celui que vous pourrez alimenter et contrôler durablement. Comparez le temps de collecte, les possibilités d’export et la confidentialité avant les effets visuels.
- Excel : adapté à un modèle personnalisé et aux calculs détaillés ; surveillez les formules et les versions concurrentes.
- Google Sheets : pratique pour le travail partagé ; limitez les droits de modification et protégez les cellules de calcul.
- Logiciel de facturation : utile pour les ventes et les échéances clients, mais insuffisant seul pour couvrir toutes les charges.
- Logiciel comptable ou de gestion : pertinent pour automatiser les remontées et rapprocher plusieurs sources ; vérifiez les connexions, les délais de synchronisation et les indicateurs proposés.
- Accompagnement comptable : utile pour définir les calculs, fiabiliser les données et interpréter les écarts.
Avant d’adopter une solution, testez-la sur une période connue et rapprochez les résultats de votre comptabilité. L’automatisation réduit la ressaisie, mais ne garantit ni le bon classement des opérations ni l’exhaustivité des pièces.
Installer un rythme de contrôle plutôt qu’un reporting décoratif
Une mise à jour mensuelle peut convenir à un consultant dont l’activité est régulière. Un e-commerce peut nécessiter un suivi hebdomadaire. En période de tension, surveillez plus fréquemment la trésorerie et les échéances. Les douze premiers mois d’activité demandent notamment de confronter régulièrement les hypothèses aux résultats.
Définissez qui saisit les informations, qui les valide et qui reçoit la synthèse. Rapprochez les relevés bancaires, la facturation et la comptabilité. Distinguez les données validées des estimations : un solde bancaire actualisé ne signifie pas que toutes les charges du mois sont enregistrées.
Pour les comparaisons, utilisez des périodes et périmètres cohérents. Suivez généralement l’activité hors taxes, mais raisonnez en flux réellement encaissés ou décaissés pour la trésorerie, en intégrant les échéances de TVA, sociales et fiscales applicables.
À chaque revue, retenez trois éléments : l’écart important, sa cause probable et l’action décidée. Le mois suivant, vérifiez son effet. Le tableau de bord ne remplace pas l’expert-comptable : il prépare un échange plus précis et permet d’agir sans attendre la clôture annuelle.