 Echo
ETF à effet de levier : le piège du x2 quand l’indice fait du surplace
Un ETF à effet de levier cherche à multiplier la performance quotidienne d’un indice, généralement par 2 ou par 3. Il amplifie donc les gains, mais aussi les pertes. Le point décisif est le mot quotidienne : sur plusieurs jours, sa performance n’est pas simplement celle de l’indice multipliée par son levier. Comprendre cette différence est indispensable avant d’y consacrer une partie de son portefeuille.
Ce que vous achetez réellement avec un ETF à levier
Un ETF est un fonds négocié en bourse, dont les parts s’achètent et se vendent pendant les heures de cotation. Un ETF classique vise à suivre un indice. Un ETF à effet de levier vise un multiple de sa variation sur une période définie, le plus souvent une séance.
Ainsi, si l’indice progresse de 1 % sur la journée, un ETF x2 recherche une hausse de 2 %, et un ETF x3 une hausse de 3 %, avant frais et écarts de réplication. Si l’indice perd 1 %, les objectifs deviennent respectivement −2 % et −3 %.
Le levier repose sur des instruments financiers
Pour obtenir cette exposition, le fonds utilise notamment des produits dérivés : contrats à terme, swaps ou autres instruments selon sa stratégie. Vous n’avez pas à les gérer vous-même, mais leur utilisation ajoute des coûts et des risques. Le portefeuille est ajusté afin de rétablir le levier cible à chaque réinitialisation quotidienne.
Le levier ne signifie pas nécessairement que vous empruntez personnellement auprès de votre courtier. Lors d’un achat de parts au comptant, sans crédit ni marge, la perte est en principe limitée au montant investi. Ce montant peut néanmoins être perdu intégralement.
| Produit | Objectif quotidien indicatif | Usage à distinguer |
|---|---|---|
| ETF classique | Suivre l’indice sans amplification | Exposition au marché |
| ETF à levier x2 | Doubler la variation quotidienne | Exposition amplifiée |
| ETF inverse ou short | Évoluer à l’opposé de l’indice | Position baissière |
| Produit inverse x2 | Multiplier par −2 la variation quotidienne | Position baissière amplifiée |
Un ETF inverse n’est donc pas automatiquement un ETF à levier. Inversement, un ETF x2 haussier ne protège pas contre une baisse : il l’amplifie.
Deux séances suffisent à montrer le piège du x2
Les calculs suivants sont des simulations pédagogiques, hors frais et écarts de suivi. Sur une seule séance, le mécanisme est simple : 1 000 € investis dans un ETF x3 deviennent théoriquement 1 300 € si l’indice gagne 10 %, soit 300 € de gain. Une baisse de 10 % ferait tomber cette position à 700 €.
Un indice stable peut laisser l’ETF en perte
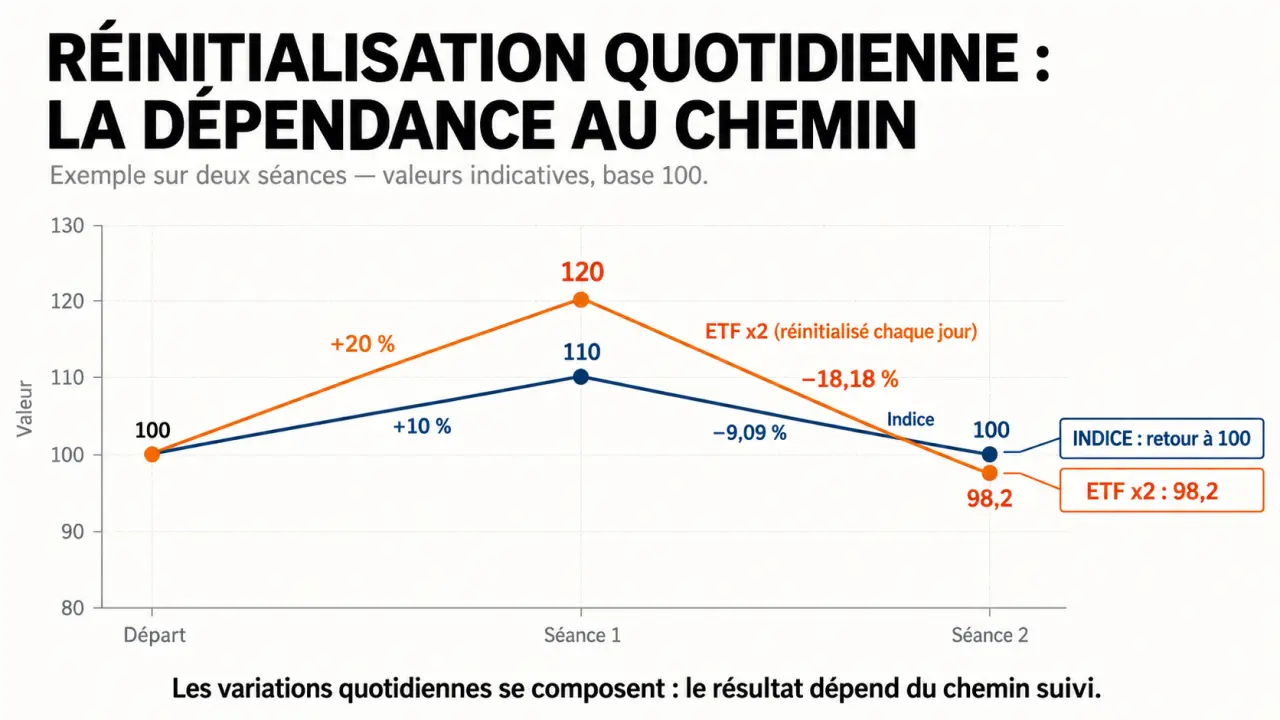
Imaginons maintenant un indice qui passe de 100 à 110, puis revient à 100. Il gagne 10 % la première séance, puis perd environ 9,09 % la suivante. Au terme des deux jours, il est revenu à son point de départ.
| Étape | Indice | ETF x2 théorique |
|---|---|---|
| Départ | 100 | 100 € |
| Après la hausse de 10 % | 110 | 120 € |
| Après le retour de l’indice à 100 | 100 | Environ 98,18 € |
L’ETF perd environ 1,82 %, alors que l’indice affiche une performance nulle. La seconde variation s’applique aux 120 € obtenus après la première séance, et non aux 100 € initiaux. C’est cette capitalisation successive qui crée une dépendance au chemin parcouru.
Une tendance régulière produit un résultat différent
Si l’indice gagne 10 % deux séances de suite, il progresse de 21 % au total. L’ETF x2 théorique gagne 20 % puis encore 20 %, soit 44 %, et non 42 %. La composition peut donc aussi favoriser la performance. L’érosion liée à la volatilité n’est pas une baisse automatique chaque jour : elle devient particulièrement pénalisante lorsque les mouvements alternent.
Imaginez un marché enfermé dans un corridor : les cours vont d’une borne à l’autre sans véritablement avancer. Pour un ETF à levier, ces allers-retours ne sont pas neutres. Avant d’investir, ne regardez donc pas seulement votre objectif de cours ; envisagez aussi le trajet possible jusqu’à cet objectif. Une hausse finale obtenue après de fortes oscillations peut donner un résultat très différent d’une progression régulière.
Les risques ne se limitent pas à une baisse multipliée
Le premier risque reste la perte amplifiée. Après une baisse de 50 %, il faut une hausse de 100 % pour retrouver le capital initial. Le levier peut accélérer l’arrivée dans cette situation, sans garantir un rebond symétrique.
Les frais de gestion ne représentent qu’une partie du coût. Peuvent s’ajouter le coût du financement intégré à la stratégie, les frais de transaction et l’écart entre prix d’achat et prix de vente, appelé spread. Le résultat réel peut ainsi s’écarter du multiple théorique annoncé.
- Liquidité : un spread large rend l’entrée et la sortie plus coûteuses.
- Risque de contrepartie : certains dérivés exposent le fonds à la défaillance d’un intervenant, selon les garanties prévues.
- Risque de change : une cotation en euros ne signifie pas nécessairement que l’exposition aux devises est couverte.
- Risque de suivi : la réplication peut être imparfaite, particulièrement dans des conditions de marché difficiles.
Le comportement de l’investisseur compte également. Après une perte rapide, augmenter la position pour « se refaire » peut transformer une opération limitée en risque majeur. Un ordre stop ne garantit pas davantage un prix de sortie précis en cas de saut de cotation.
Quelle place leur donner dans un portefeuille ?
Ces produits peuvent servir à prendre une exposition tactique amplifiée sans gérer directement des contrats dérivés. Ils mobilisent moins de capital pour une exposition initiale donnée : 5 000 € sur un ETF x2 représentent approximativement 10 000 € d’exposition à l’indice au départ. Cette exposition évolue ensuite avec les marchés et les réajustements.
Ils ne créent toutefois pas de diversification supplémentaire lorsqu’ils suivent un indice déjà détenu. Ajouter un ETF x2 sur le même marché augmente surtout la sensibilité du portefeuille à ce marché.
Il n’existe pas de pourcentage d’allocation universellement adapté. Une méthode consiste à partir de la perte acceptable. À titre illustratif, une position représentant 5 % du portefeuille et perdant 40 % lui ferait perdre environ 2 %, toutes choses égales par ailleurs. Ce calcul aide à dimensionner le risque ; il ne constitue pas une recommandation d’allocation.
Pour une épargne de précaution ou un projet dont l’échéance approche, cette volatilité est généralement inadaptée. Une détention prolongée n’est pas impossible par définition, mais elle exige une stratégie explicite, des simulations défavorables et une surveillance régulière. Ce n’est pas l’équivalent automatique d’un ETF classique « plus performant ».
Les vérifications à effectuer avant tout ordre
L’accès passe notamment par un compte-titres, sous réserve de l’offre du courtier et des restrictions applicables. En assurance-vie ou dans un PER, il dépend des supports référencés par le contrat ; leur disponibilité ne doit jamais être supposée.
En Europe, les ETF conformes au cadre OPCVM sont généralement limités à un levier x2. Des produits x3 existent, mais peuvent relever d’une autre structure, notamment un ETP de dette. Une cotation sur une place européenne ne suffit pas à identifier le statut juridique du produit.
- Vérifiez l’ISIN, l’indice suivi, le sens du levier et sa période de réinitialisation.
- Lisez le document d’informations clés et le prospectus : risques, frais et mécanismes exceptionnels éventuels.
- Comparez la liquidité, le spread et les horaires du marché sous-jacent.
- Définissez votre horizon, votre perte acceptable et vos conditions de sortie avant l’achat.
- Privilégiez un ordre à cours limité pour maîtriser le prix maximal d’achat, sans garantie d’exécution.
Si vous ne pouvez pas expliquer pourquoi un indice revenu à son point de départ peut laisser votre ETF en perte, mieux vaut différer l’achat. Comprendre le multiplicateur quotidien est plus important que choisir entre x2 et x3.