Un appel de fonds se vérifie avant paiement, selon votre situation immobilière
Recevoir une demande de paiement de plusieurs centaines ou milliers d’euros peut inquiéter, surtout lorsque son intitulé est technique. Un appel de fonds n’est pas une facture ordinaire : il correspond à une somme demandée à une date précise pour financer des charges, des travaux ou l’avancement d’un projet immobilier. Son émetteur, son calcul et les recours possibles varient selon qu’il concerne une copropriété, une maison individuelle, une VEFA ou une VEFR.
Comprendre ce que couvre un appel de fonds
Un appel de fonds est une demande de versement adressée par un syndic, un constructeur ou un promoteur. Il sert à réunir progressivement les sommes nécessaires avant ou pendant une dépense. Le paiement dépend donc soit d’une décision collective, soit d’un contrat, soit d’une étape vérifiable sur un chantier.
Gestion des Appels de Fonds
En copropriété, l’expression appel de charges désigne souvent les provisions liées au budget prévisionnel. « Appel de fonds » est plus large : il peut aussi s’agir d’une contribution au fonds de travaux, d’une avance de trésorerie ou d’un appel exceptionnel pour des travaux votés. Dans le neuf et la construction, il désigne surtout le paiement progressif du prix du bien.
| Situation | Émetteur habituel | Base du montant | Déclencheur |
|---|---|---|---|
| Copropriété | Syndic | Quote-part, tantièmes ou clé de répartition | Budget voté, travaux ou échéance prévue |
| Maison individuelle | Constructeur | Prix et échéancier du contrat | Avancement de la construction |
| VEFA | Promoteur | Prix de vente encadré | Étapes légales du chantier |
| VEFR | Vendeur ou opérateur | Prix du bien existant et coût des travaux | Acte, mi-chantier, achèvement et livraison |
En copropriété, payer selon le budget, les tantièmes et les décisions votées
Les provisions sur charges courantes financent notamment l’entretien, l’administration de l’immeuble, les contrats de maintenance et les dépenses de fonctionnement. Elles sont calculées à partir du budget prévisionnel annuel, puis réparties entre les copropriétaires selon les tantièmes et les clés prévues par le règlement de copropriété. Les charges générales et les charges spéciales ne suivent pas forcément la même clé : un équipement qui ne bénéficie pas à tous les lots peut entraîner une répartition différente.
Des appels généralement trimestriels
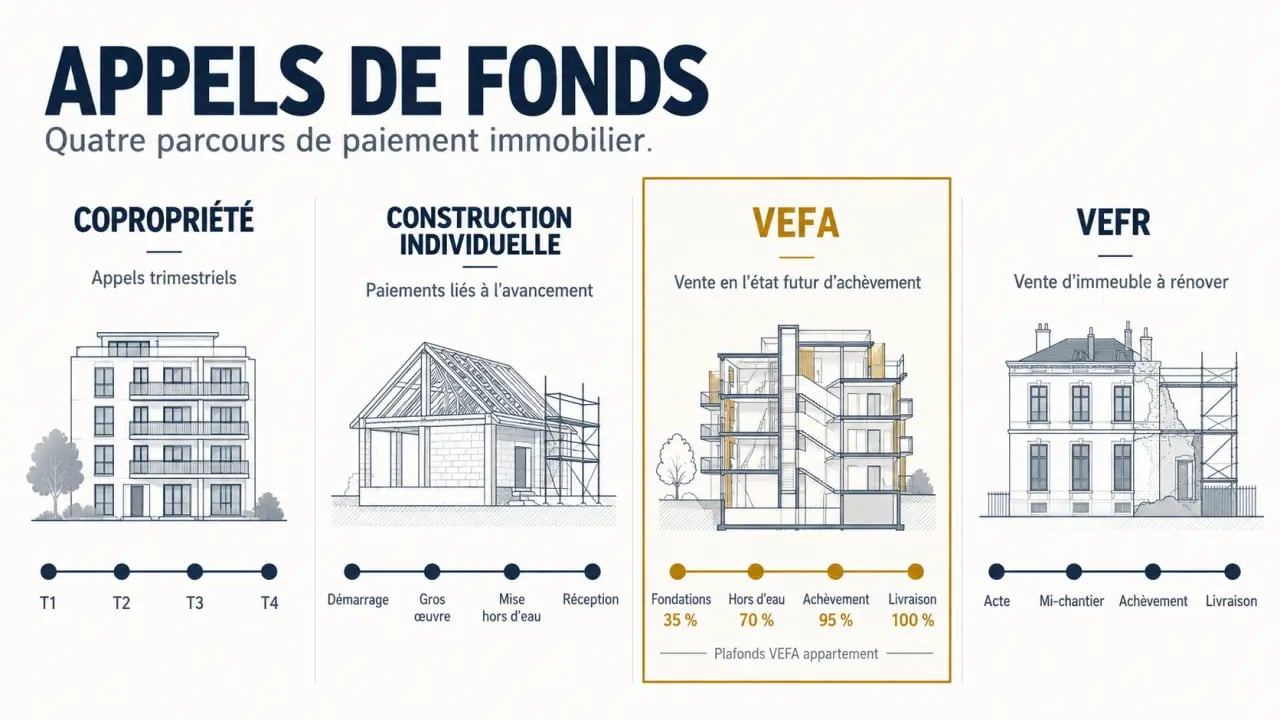
L’article 14-1 de la loi du 10 juillet 1965 prévoit, par défaut, une exigibilité le premier jour de chaque trimestre : le 1er janvier, le 1er avril, le 1er juillet et le 1er octobre. L’assemblée générale peut toutefois voter une autre périodicité. Avec un budget prévisionnel de 160 000 € et une quote-part annuelle de 2 000 €, un copropriétaire versera, dans un fonctionnement trimestriel, quatre provisions de 500 €.
Une régularisation annuelle intervient lorsque les comptes sont approuvés. Elle peut faire apparaître un complément à payer ou un trop-perçu. Le syndic doit permettre au copropriétaire d’identifier la période concernée, l’objet de la somme, la date d’exigibilité, le mode de calcul et les coordonnées de règlement.
Travaux, fonds de travaux et dépenses hors budget
Un ravalement, une réfection de toiture ou le remplacement d’un équipement collectif ne relève pas forcément du budget courant. Ces travaux font généralement l’objet d’un vote en assemblée générale et d’appels spécifiques. Le fonds de travaux sert à anticiper les dépenses futures. En l’absence de plan pluriannuel de travaux, sa cotisation minimale est de 5 % du budget prévisionnel annuel. Une avance de fonds de roulement ne peut, quant à elle, pas dépasser 1/6 de ce budget.
Conservez chaque avis, procès-verbal d’assemblée et justificatif de paiement dans un même dossier. Cet archivage permet de relier les sommes appelées aux décisions prises par la copropriété et à votre propre budget. Lors d’une vente, d’une demande de prêt ou d’une contestation, vous pourrez retrouver rapidement l’objet de l’appel, son montant et sa date d’exigibilité. Cette chronologie aide aussi à distinguer une provision récurrente d’une contribution exceptionnelle.
Construction et VEFA : des paiements liés à l’avancement réel
Dans une construction individuelle, les appels de fonds suivent l’exécution des travaux conformément au contrat. L’article R231-7 du Code de la construction et de l’habitation encadre ce mécanisme. Un échéancier présenté pour la construction individuelle prévoit notamment 5 % à la signature, 10 % au permis de construire, 15 % au démarrage, 25 % aux fondations, 40 % aux murs, 60 % hors d’eau, 75 % hors d’air, 95 % à l’achèvement et 100 % à la livraison sans réserve.
Ne réglez pas une situation de travaux sans vérifier que l’étape annoncée est réellement atteinte. Des photos datées, une visite de chantier, une attestation ou un échange écrit avec le constructeur peuvent servir au contrôle. En cas de doute sérieux sur l’avancement, demandez des explications avant d’autoriser le déblocage bancaire et comparez la demande avec l’échéancier contractuel.
Les plafonds d’appels en VEFA
En vente en l’état futur d’achèvement, l’article R261-14 du Code de la construction et de l’habitation fixe des plafonds de paiement. Pour un appartement, le prix peut être appelé jusqu’à 35 % à l’achèvement des fondations, 70 % à la mise hors d’eau, 95 % à l’achèvement et 100 % lors de la livraison sans réserve. Pour une maison en VEFA, les plafonds sont de 20 % aux fondations, 45 % hors d’eau, 85 % à l’achèvement puis 100 % à la livraison sans réserve.
Le solde ne doit pas être traité comme une simple formalité. Si des réserves sont émises à la livraison, leur traitement doit être examiné avec le notaire et, si nécessaire, avec un professionnel du droit. En VEFR, le prix du bien existant est réglé à l’acte authentique, puis les travaux peuvent être appelés à 50 % à mi-chantier, 95 % à l’achèvement et 100 % à la livraison sans réclamation.
Organiser le paiement et le déblocage du crédit sans subir les échéances
Un appel de fonds indique habituellement les moyens de paiement acceptés : virement, prélèvement SEPA, chèque ou espace en ligne. En copropriété, le prélèvement limite les oublis si la provision de trésorerie est suffisante. Pour un chantier financé à crédit, l’acquéreur transmet l’appel à sa banque afin de demander le déblocage progressif des fonds. Cette démarche nécessite souvent un délai de traitement et ne doit pas être engagée à la veille de l’échéance.
Établissez un calendrier personnel avec les dates prévues au contrat ou dans les appels du syndic, le montant estimé, le reste à financer et le contact à solliciter. En VEFA, un délai de 15 jours est indiqué pour effectuer le transfert de la somme demandée. Anticipez donc le circuit entre le promoteur, la banque et votre compte personnel.
- Vérifiez la référence du lot ou du dossier et la période concernée.
- Comparez le montant avec l’échéancier, le budget voté ou le procès-verbal d’assemblée générale.
- Conservez la demande, les pièces jointes et la preuve du virement.
- Prévenez la banque dès réception si un crédit immobilier finance le projet.
- Demandez un échéancier détaillé si la somme appelée n’est pas compréhensible.
Contester une demande irrégulière et gérer un retard de paiement
Contester ne signifie pas ignorer l’appel. Commencez par identifier sa base : budget prévisionnel approuvé, décision d’assemblée générale, contrat de construction, acte de vente ou avancement du chantier. Demandez ensuite les justificatifs utiles par écrit au syndic, au constructeur ou au promoteur. Une erreur de tantièmes, une dépense non votée, un appel prématuré ou un montant contraire à l’échéancier doit faire l’objet d’une réponse documentée.
En copropriété, un courrier précis doit mentionner le lot, la référence de l’appel, le montant contesté, le motif et les documents demandés. Le décret du 17 mars 1967 et la loi du 10 juillet 1965 encadrent le fonctionnement de la copropriété, mais la contestation d’un appel n’autorise pas automatiquement la suspension de toute somme due. Lorsqu’une partie seulement est discutée, le paiement de la part non contestée peut limiter le risque de retard.
Impayé, vente d’un lot et conséquences pratiques
Un impayé peut entraîner des relances, des frais, une mise en demeure et, en dernier recours, une procédure devant le tribunal judiciaire. Selon l’article 19-2 de la loi du 10 juillet 1965, le copropriétaire dispose de 30 jours pour régulariser après mise en demeure. Contactez rapidement le syndic si la difficulté de trésorerie est ponctuelle. Une solution formalisée vaut mieux que le silence.
Lors de la vente d’un lot, l’acte authentique et les informations transmises par le syndic déterminent la répartition entre vendeur et acquéreur. En pratique, l’échéance exigible avant la vente incombe généralement au vendeur, tandis que les appels postérieurs reviennent à l’acquéreur, sous réserve des accords prévus dans l’acte. Le fonds de travaux est attaché au lot : il suit donc le bien et n’est, en principe, pas remboursé au vendeur.