Plan de trésorerie : repérer le mois où le solde passe dans le rouge
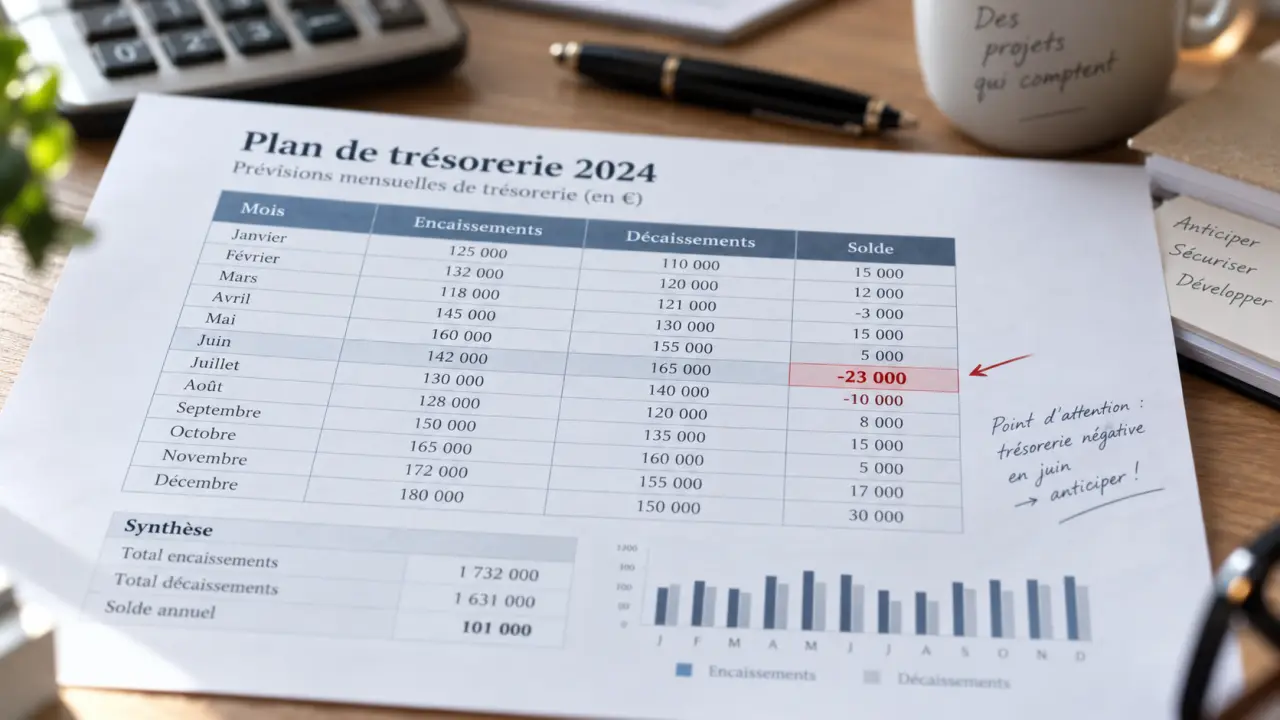
Un plan de trésorerie permet de savoir, mois par mois, si l’entreprise dispose réellement de l’argent nécessaire pour payer ses charges. Il ne mesure pas la rentabilité sur le papier : il suit les encaissements et les décaissements au moment où ils se produisent. Cet écart entre facturation, délais de paiement et échéances peut fragiliser une activité, même lorsqu’elle est rentable.
À quoi sert un plan de trésorerie dans la gestion d’entreprise ?
Le plan de trésorerie est un tableau prévisionnel qui retrace les mouvements d’argent d’une entreprise sur une période donnée, généralement douze mois. Son objectif est simple : anticiper le solde disponible à la fin de chaque mois et identifier les périodes de tension avant qu’elles ne deviennent urgentes.
Calculateur de solde de trésorerie
| Mois | Solde Ouverture | Encaissements | Décaissements | Solde Clôture |
|---|
Il répond à des questions très opérationnelles : une TVA importante pourra-t-elle être réglée ? Les salaires seront-ils couverts si un client paie avec retard ? Faut-il demander un financement, négocier une échéance fournisseur ou décaler une dépense non prioritaire ? Sans cette visibilité, le dirigeant pilote son compte bancaire à vue, ce qui rend les décisions plus risquées.
Ne pas confondre trésorerie, chiffre d’affaires et résultat
Un chiffre d’affaires élevé ne signifie pas qu’il y a de l’argent disponible. Une facture de 10 000 euros émise en janvier peut n’être encaissée qu’en mars ou en avril. À l’inverse, une dépense réglée immédiatement réduit la trésorerie dès son paiement, même si elle sera comptabilisée différemment dans les comptes annuels.
Le résultat comptable indique si l’activité dégage un bénéfice ou une perte sur une période. Le plan de trésorerie montre, lui, si l’entreprise peut honorer ses échéances à une date précise. Les deux outils sont complémentaires : l’un analyse la performance, l’autre sécurise la capacité à payer.
Construire le tableau à partir des flux réellement encaissés et payés
Un plan de trésorerie fiable repose sur des hypothèses concrètes. Il est préférable de partir des relevés bancaires, des factures émises, du carnet de commandes, des contrats en cours et des échéanciers connus. Un tableur suffit, à condition de le mettre à jour régulièrement et de distinguer clairement les entrées des sorties.
Le calendrier officiel des échéances fiscales : Consultez les dates de déclaration et de paiement de la TVA et des principaux impôts, dont les échéances de septembre 2026.
Commencer par le solde de départ
La première ligne correspond au solde bancaire disponible au début de la période. Il s’agit du point de départ de tous les calculs. Si l’entreprise détient plusieurs comptes, il faut intégrer les soldes mobilisables et isoler les montants qui ne sont pas immédiatement disponibles ou déjà affectés à un usage précis.
Ensuite, chaque mois comprend les encaissements prévus, les décaissements prévus, puis le solde mensuel. Le solde de clôture devient le solde d’ouverture du mois suivant. Cette continuité permet de repérer une baisse progressive de liquidités, même si aucun mois isolé ne paraît inquiétant.
Prévoir les encaissements avec prudence
Les encaissements peuvent inclure les ventes réglées comptant, les règlements clients attendus, les acomptes, les remboursements de TVA, les subventions confirmées, les apports en compte courant ou un emprunt effectivement débloqué. La date à retenir n’est pas celle de l’émission de la facture, mais celle du paiement probable.
Pour les clients dont les habitudes de règlement sont variables, mieux vaut retenir une estimation prudente. Une facture théoriquement payable à trente jours peut être positionnée à quarante-cinq ou soixante jours si l’expérience montre des retards fréquents. Le plan de trésorerie n’a pas vocation à rassurer : il doit révéler les risques.
Les décaissements à ne pas oublier
Les sorties d’argent régulières sont relativement simples à intégrer : loyers, salaires, abonnements, assurances, remboursements d’emprunt, achats de marchandises et factures fournisseurs. Les difficultés viennent souvent des dépenses moins fréquentes, mais prévisibles, qui créent un creux brutal dans le solde bancaire.
| Poste de décaissement | Point de vigilance | Moment à inscrire |
|---|---|---|
| Fournisseurs | Délais négociés et commandes exceptionnelles | Date de règlement prévue |
| Salaires et charges sociales | Montants récurrents, primes et recrutements | Mois de prélèvement ou de virement |
| TVA et impôts | Échéances parfois importantes | Date limite de paiement |
| Investissements | Matériel, travaux, logiciel, véhicule | Date de décaissement effectif |
| Emprunts | Capital, intérêts et assurances | Échéance mensuelle ou trimestrielle |
Intégrer la TVA, les charges et les dépenses saisonnières
La TVA est un poste souvent sous-estimé, car elle peut gonfler temporairement l’argent visible sur le compte. Pourtant, une partie de cette somme devra être reversée. Il est donc utile de la positionner à la bonne échéance et de ne pas considérer ce montant comme une réserve libre.
Les charges sociales, acomptes d’impôt, renouvellements d’assurance, congés payés, stocks saisonniers ou dépenses de maintenance doivent également figurer dans le tableau. Lorsque l’activité connaît des pics, le besoin de financer les achats ou les recrutements précède parfois les encaissements correspondants de plusieurs semaines.
Un plan de trésorerie peut aussi servir de relais entre l’équipe commerciale, l’administration et la direction. Lorsqu’une vente est signée, le tableau oblige à traduire cette bonne nouvelle en calendrier : acompte, livraison, facture, délai client, puis encaissement. Cette chaîne évite de confondre une commande prometteuse avec une liquidité déjà disponible et permet d’identifier les actions qui accélèrent réellement le cash, comme la relance ou la demande d’acompte.
Lire les alertes et agir avant le découvert
Le premier indicateur à surveiller est le solde de fin de mois. Un solde négatif prévu signale un besoin de financement ou d’ajustement. Mais un solde positif très faible mérite aussi une attention particulière : un retard client, une facture oubliée ou une dépense imprévue peut suffire à faire basculer la situation.
Tester plusieurs scénarios plutôt que viser une prévision parfaite
Un seul scénario est rarement suffisant. Il est judicieux de préparer au moins une version réaliste et une version prudente. Dans la version prudente, certains encaissements sont décalés, une marge est ajoutée sur les achats variables et les dépenses exceptionnelles sont maintenues. Cela permet de mesurer la capacité de résistance de l’entreprise.
Si une tension apparaît, plusieurs leviers peuvent être étudiés : relancer les factures échues, demander un acompte, négocier un étalement fournisseur, reporter un investissement, mobiliser une réserve de trésorerie ou solliciter une ligne de financement. L’intérêt du plan est d’engager ces démarches suffisamment tôt, lorsque la marge de négociation existe encore.
Mettre à jour le plan de trésorerie pour en faire un outil de pilotage
Un tableau créé une seule fois perd rapidement de son utilité. Les règlements réels doivent remplacer les prévisions, les nouvelles factures doivent être ajoutées et les écarts doivent être analysés. Une mise à jour mensuelle est un minimum ; une revue hebdomadaire est souvent pertinente lorsque la trésorerie est tendue ou que les encaissements sont irréguliers.
Cette discipline améliore progressivement la qualité des prévisions. Si les clients paient systématiquement plus tard que prévu, les hypothèses peuvent être corrigées. Si certains coûts reviennent chaque année, ils seront intégrés plus tôt. Le plan de trésorerie devient alors un outil de décision concret : il aide à choisir le bon moment pour investir, recruter, acheter du stock ou renforcer les relances.
Enfin, conservez une lecture simple : un solde d’ouverture, des entrées, des sorties et un solde de clôture pour chaque période. Un tableau trop complexe finit souvent par ne plus être mis à jour. La meilleure prévision n’est pas celle qui promet une précision irréaliste, mais celle qui est actualisée, comprise et utilisée pour décider à temps.