Investir en bourse en islam est possible, sous réserve d’un double filtrage
Investir en bourse en islam n’est pas interdit par principe. Acheter une action revient à devenir copropriétaire d’une entreprise et à accepter sa part de bénéfices comme de pertes. La conformité dépend de l’activité de la société, de son recours aux intérêts et des conditions de l’investissement. L’essentiel est donc de suivre une méthode de vérification cohérente plutôt que de se fier à la seule mention « halal » d’un produit.
Quand l’investissement boursier peut être compatible avec l’islam
La finance islamique repose notamment sur l’interdiction du riba, c’est-à-dire l’intérêt, ainsi que sur l’évitement du gharar, qui désigne une incertitude excessive, et du maysir, associé au jeu et au pari. Une action ordinaire se distingue d’une obligation : elle représente une part du capital et ne promet pas de rendement fixe. Son détenteur assume le risque économique de l’entreprise. Cette logique rejoint le principe du partage des profits et des pertes.
Calculateur de purification des dividendes
Estimez le montant à purifier à partir du dividende reçu et du pourcentage de revenus non conformes.
100,00 € × 2 % ÷ 100
Une action n’est toutefois pas automatiquement licite. Une entreprise peut exercer une activité utile tout en finançant une partie importante de ses opérations par des emprunts à intérêt ou en plaçant sa trésorerie dans des produits rémunérés. Le statut d’une valeur doit donc être examiné à deux niveaux : l’activité de l’entreprise, puis son financement et ses revenus.
Les activités clairement exclues
Les sociétés dont l’activité principale concerne l’alcool, le porc, les jeux d’argent, la pornographie, les banques conventionnelles ou l’assurance commerciale sont généralement écartées des sélections conformes à la charia. Dans ces situations, une dette faible ou une trésorerie élevée ne change pas la nature de l’activité. Acheter l’action revient à participer au capital d’un modèle économique considéré comme illicite.
Le cas sensible des sociétés mixtes
Une société mixte exerce une activité principale licite, mais perçoit certains revenus ou utilise certains financements considérés comme non conformes. Les avis religieux ne sont pas uniformes. Une approche stricte conduit à exclure ces entreprises. D’autres méthodologies, utilisées par des indices islamiques et des comités charia, les acceptent sous conditions, notamment en appliquant des seuils financiers et une règle de purification des revenus.
Cette distinction compte au moment de prendre une décision. Un outil de screening privé, un indice islamique et l’avis d’un érudit peuvent aboutir à des conclusions différentes. Il faut donc identifier le référentiel utilisé avant de considérer une action comme conforme.
Filtrer une action halal : une vérification en deux temps
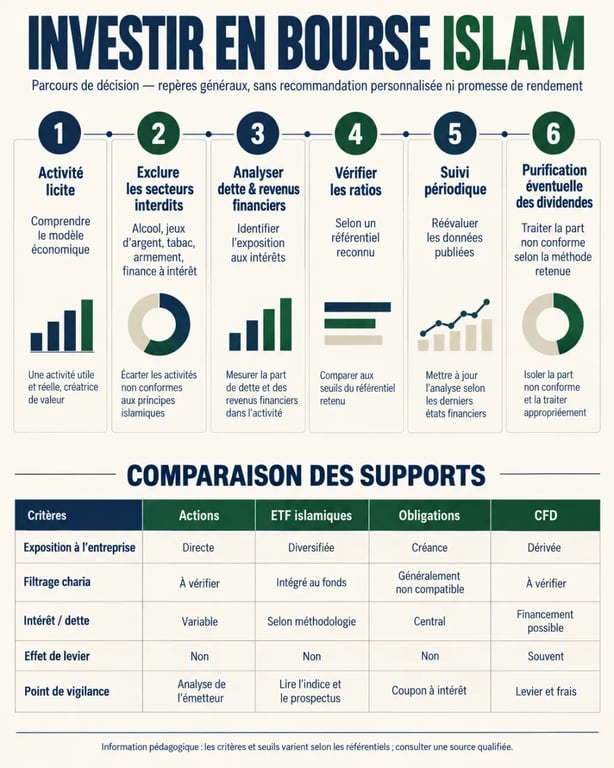
Le filtrage sectoriel doit précéder l’analyse des ratios. Il est inutile de calculer l’endettement d’une banque conventionnelle ou d’un opérateur de jeux d’argent. Une fois l’activité jugée licite, il faut consulter les rapports annuels, les comptes publiés et, si nécessaire, un outil de screening spécialisé comme Zoya ou une méthodologie inspirée des standards AAOIFI.
Les ratios financiers à interpréter, pas à réciter
Certains filtres admettent au maximum 5 % de revenus issus d’activités douteuses. Ils examinent aussi la dette à intérêt, les liquidités et les créances. Les repères fréquemment utilisés se situent entre 30 et 33 % pour l’endettement, autour de 33 % pour les liquidités et entre 45 et 49 % pour les créances. Le ratio d’endettement peut être comparé à une capitalisation boursière moyenne calculée sur 12 mois.
Ces seuils ne constituent pas une règle religieuse universelle. Ils varient selon les standards et les comités charia. Leur interprétation dépend aussi des données retenues et de la méthode de calcul. Un résultat fourni par une application doit donc être lu comme une indication liée à un référentiel précis, pas comme une certification valable dans tous les cas.
Le nom d’une entreprise peut donner une impression trompeuse. Technologie, santé, distribution ou industrie ne renseignent pas, à eux seuls, sur ses emprunts, ses placements de trésorerie ou ses filiales. Les notes annexes des comptes permettent parfois de repérer ce qui n’apparaît pas dans une application : intérêts perçus, dette obligataire, activité secondaire ou exposition à une franchise sensible. Cette vérification donne un contenu concret au filtre de conformité.
Une action conforme aujourd’hui peut ne plus l’être demain
Une acquisition, une hausse de l’endettement ou une modification de l’activité peuvent changer le profil d’une société. Il est donc utile de noter la date du dernier contrôle, de consulter les résultats annuels et de refaire un screening lors du rééquilibrage. Une vérification semestrielle ou annuelle convient souvent à une approche de long terme.
Si une valeur ne respecte plus les critères retenus, la décision de la conserver ou de la vendre dépend du référentiel religieux suivi. Le point essentiel est de ne pas considérer le statut halal comme définitif : il doit être réévalué lorsque les données financières ou l’activité de l’entreprise évoluent.
Actions, ETF, obligations et trading : ce qui change réellement
Le support choisi compte autant que l’entreprise sous-jacente. Un compte sans swap ne transforme pas un produit spéculatif en placement conforme. De même, un ETF présenté comme durable ou ESG n’est pas nécessairement islamique. Les critères environnementaux et sociaux ne remplacent pas le filtrage du riba ni l’exclusion des secteurs interdits.
Résolution sur les actions et sociétés en finance islamique : Cette résolution officielle précise les règles de participation au capital des sociétés et l’interdiction des activités fondées sur l’usure.
| Produit | Point de vigilance principal | Approche courante en finance islamique |
|---|---|---|
| Actions ordinaires | Activité, dette et revenus financiers | Possibles après screening |
| ETF islamiques | Méthodologie de l’indice, frais, devise | Solution diversifiée pré-filtrée |
| Fonds islamiques | Comité charia, frais, politique de gestion | À comparer selon leur mandat |
| Obligations | Rendement fixe fondé sur l’intérêt | Généralement écartées |
| Forex avec swap | Intérêts overnight et effet de levier | À éviter |
| CFD, options, futures | Absence de propriété réelle, complexité, spéculation | Forte prudence, souvent exclus |
Parmi les ETF cités dans l’univers islamique figurent iShares MSCI World Islamic UCITS ETF, SPDR S&P 500 Sharia UCITS ETF, Amundi MSCI Emerging Markets Islamic UCITS ETF et Franklin FTSE Europe Islamic UCITS ETF. Leur disponibilité dépend du courtier et du pays de résidence. Certains ETF affichent des frais de gestion compris entre 0,30 et 0,60 % par an. Il faut également prendre en compte les frais de courtage, le spread et le risque de change.
Purifier les dividendes et éviter la fausse sécurité du compte islamique
Lorsqu’une méthodologie accepte une société mixte, elle peut indiquer une part de revenus non conformes à purifier. Le principe consiste à redistribuer cette fraction sans en rechercher le bénéfice personnel. Avec 100 € de dividendes reçus et 2 % de revenus non conformes, le montant à purifier est de 2 €.
Le calcul dépend des informations publiées par l’entreprise et de la méthode suivie. Le pourcentage retenu peut donc varier selon le référentiel. Cet exemple ne remplace pas un avis religieux adapté à la situation de l’investisseur, notamment lorsque les données financières sont incomplètes.
Le compte sans swap : utile, mais insuffisant
Un compte de trading islamique est généralement conçu pour supprimer les swaps, c’est-à-dire les frais ou crédits liés à la détention d’une position overnight. Il faut cependant vérifier les autres frais appliqués. Une commission fixe, un spread plus large ou des frais administratifs peuvent remplacer le swap dans le coût réel de la transaction.
Surtout, l’absence d’intérêt nocturne ne répond pas aux questions liées à l’effet de levier, à la vente à découvert, aux CFD ou à la propriété effective de l’actif. Un compte sans swap règle un point précis. Il ne garantit pas, à lui seul, la conformité de l’ensemble des opérations réalisées.
Une méthode simple pour débuter sans confondre investissement et pari
Pour limiter le doute, mieux vaut adopter une démarche lente, documentée et diversifiée. L’investissement de long terme dans des entreprises ou des ETF filtrés correspond davantage à une participation au capital qu’à une succession d’ordres impulsifs dictés par les variations de cours. Aucun filtre religieux ne supprime le risque de perte en capital et aucun rendement n’est garanti.
- Définissez un horizon d’investissement, un montant que vous pouvez immobiliser et votre tolérance aux baisses.
- Choisissez une méthode claire : exclusion stricte des sociétés mixtes ou recours à un référentiel de screening précis.
- Vérifiez le secteur, les ratios, le comité charia éventuel et la date des données avant tout achat.
- Comparez les ETF ou les fonds selon leur indice, leurs frais, leur diversification et leur accessibilité sur votre compte-titres ou votre PEA.
- Conservez une trace des contrôles, des dividendes reçus et des montants purifiés, puis réévaluez le portefeuille chaque semestre ou chaque année.
En cas d’hésitation sur une société mixte, la purification ou un produit complexe, il est préférable de distinguer le conseil financier de l’avis religieux et de solliciter un professionnel compétent dans chacun de ces domaines. Cette double vérification permet d’investir avec méthode, tout en tenant compte des limites de chaque outil de screening et de l’évolution possible des entreprises.