Une procédure de gestion de trésorerie sécurise les paiements et anticipe les besoins de financement
Une entreprise peut être rentable et pourtant manquer d’argent pour payer ses salaires, ses fournisseurs ou ses échéances fiscales. Une procédure de gestion de la trésorerie évite ce décalage en organisant la collecte des flux, les prévisions, les décisions et les contrôles. L’objectif n’est pas d’ajouter un tableau, mais de savoir assez tôt si l’entreprise pourra honorer ses engagements.
Ce qu’une procédure de trésorerie doit sécuriser
La trésorerie regroupe les disponibilités immédiatement mobilisables : solde des comptes bancaires, caisse et, selon les cas, placements très liquides. Sa gestion consiste à suivre les encaissements et les décaissements pour préserver la solvabilité de l’entreprise au jour le jour et à moyen terme.
Quiz : Gestion de la Trésorerie
Il faut distinguer rentabilité et trésorerie. Une vente facturée peut améliorer le résultat, mais elle ne renfloue pas le compte bancaire tant que le client n’a pas réglé. À l’inverse, un investissement peut être pertinent pour l’activité tout en provoquant une sortie d’argent immédiate. La procédure donne donc une vision concrète des délais, des échéances et des risques de décalage.
Des responsabilités et des règles de validation explicites
Dans une TPE, le dirigeant peut assurer le suivi avec l’appui de son expert-comptable. Dans une PME, cette mission relève souvent du responsable administratif et financier, sous le contrôle de la direction. Quel que soit l’effectif, la procédure doit désigner la personne qui prépare les prévisions, celle qui valide les paiements et celle qui arbitre un financement ou un placement.
La séparation des rôles limite les erreurs et les fraudes. La personne qui saisit un règlement ne devrait pas être la seule à pouvoir le valider et l’exécuter. Définissez aussi les seuils d’autorisation, les justificatifs requis et un circuit d’urgence pour les paiements critiques. Une règle connue de tous vaut mieux qu’une décision prise dans la précipitation.
Mettre en place la procédure en 6 contrôles
Le rythme dépend de l’activité. Un commerce ou une entreprise soumise à une forte saisonnalité a besoin d’un pilotage plus fréquent qu’une structure aux flux stables. La logique reste la même : constater, prévoir, comparer, puis agir.
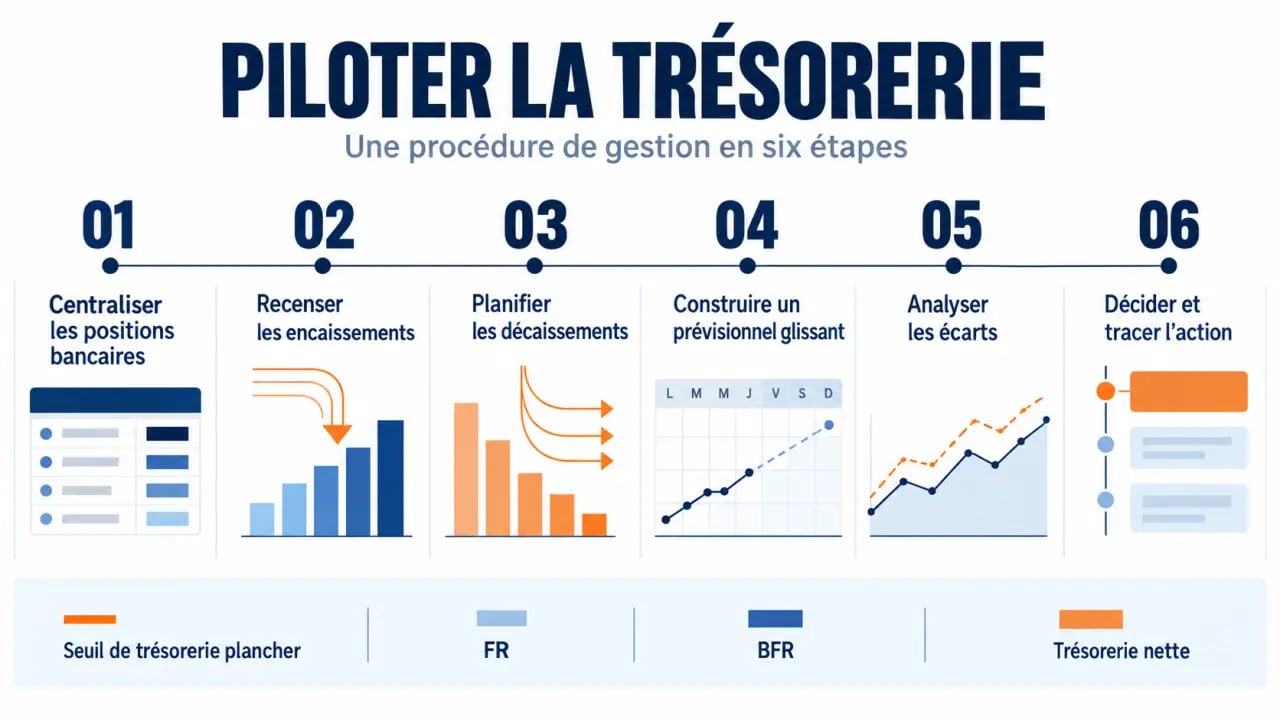
- Centraliser les positions bancaires. Relevez les soldes de tous les comptes, les mouvements en attente, les remises de chèques, les prélèvements et les autorisations de découvert. Un rapprochement bancaire régulier permet de repérer les écarts entre le relevé et la comptabilité.
- Recenser les encaissements attendus. Appuyez-vous sur les factures clients, les échéances contractuelles, les acomptes, les subventions attendues ou les remboursements prévus. Classez chaque encaissement selon son degré de fiabilité : certain, probable ou incertain.
- Planifier les décaissements. Intégrez les fournisseurs, les salaires, les charges sociales, les impôts, les loyers, les remboursements d’emprunts et les investissements. Ne vous limitez pas aux factures déjà reçues : les engagements connus doivent apparaître à leur date prévisible de paiement.
- Construire un prévisionnel glissant. Établissez un plan de trésorerie par semaine ou par mois, puis prolongez-le régulièrement. À chaque période, remplacez les hypothèses passées par les données réelles et ajoutez une nouvelle période à l’horizon.
- Analyser les écarts. Comparez le solde prévu au solde réel. Un retard de règlement, une dépense oubliée ou une prévision commerciale trop optimiste doit être identifié, expliqué et corrigé dans les périodes suivantes.
- Décider et tracer l’action. Relance client, négociation d’une échéance fournisseur, tirage sur une ligne de crédit, report d’un investissement ou placement d’un excédent : chaque arbitrage doit être daté, attribué et suivi jusqu’à sa réalisation.
Le seuil d’alerte doit précéder le problème
Ne pilotez pas uniquement avec le solde bancaire du jour. Définissez un niveau de trésorerie plancher, c’est-à-dire une réserve minimale adaptée aux charges incompressibles et aux délais d’encaissement habituels. Lorsque le prévisionnel approche ce seuil, l’alerte doit déclencher une action concrète avant que le compte ne devienne négatif.
Cette méthode consiste à examiner l’origine des tensions plutôt que leur symptôme final. Un découvert est souvent l’aboutissement d’un enchaînement discret : devis transformés en commandes, factures envoyées tardivement, factures émises sans bon de commande, litiges non signalés, puis relances réalisées après l’échéance. Cartographier le chemin entre la vente, la facture et l’encaissement révèle les points de friction qui immobilisent réellement les liquidités.
Lire les indicateurs sans se perdre dans les chiffres
Un tableau de bord de trésorerie doit rester lisible et conduire à une décision. Trois indicateurs offrent une base solide pour interpréter la situation financière et expliquer un besoin de liquidités.
Guide officiel pour préparer un dossier de financement FASEP : Ce guide détaille les informations et justificatifs à fournir par les entreprises pour présenter un projet éligible au financement FASEP (Don du Trésor).
| Indicateur | Ce qu’il mesure | Ce qu’il permet de surveiller |
|---|---|---|
| Trésorerie nette | La différence entre le fonds de roulement et le besoin en fonds de roulement. | La capacité de l’entreprise à financer son cycle d’exploitation avec ses ressources stables. |
| Fonds de roulement (FR) | L’excédent des ressources stables sur les emplois stables. | La marge disponible pour financer l’activité courante après les investissements durables. |
| Besoin en fonds de roulement (BFR) | Le décalage financier lié notamment aux stocks, aux créances clients et aux dettes fournisseurs. | L’argent immobilisé avant l’encaissement des ventes. |
Transformer un écart en décision de gestion
Un BFR qui augmente n’est pas automatiquement mauvais : cette hausse peut accompagner une croissance de l’activité. Elle devient préoccupante si les créances clients vieillissent, si les stocks tournent trop lentement ou si les délais fournisseurs se raccourcissent. La bonne question n’est pas seulement « quel est le chiffre ? », mais « quel flux l’explique et quelle action peut le modifier ? ».
Suivez aussi les factures échues non réglées, les prévisions d’encaissement à court terme, les paiements engagés et les frais bancaires. Une revue courte et régulière de ces éléments est plus utile qu’un reporting très détaillé consulté trop tard. Chaque variation doit être rapprochée d’un flux ou d’une décision identifiable.
Choisir l’outil adapté et fiabiliser les données
Un tableur convient souvent au démarrage, à condition d’être construit avec des formules protégées, une nomenclature claire et une personne responsable de sa mise à jour. Il est particulièrement efficace lorsque les comptes bancaires, le volume de factures et le nombre de scénarios restent limités.
Lorsque l’activité se complexifie, un logiciel comptable connecté aux banques, un ERP ou un système de gestion de trésorerie peut réduire les ressaisies et consolider les informations. L’outil ne remplace toutefois pas la procédure : des prévisions erronées ou des échéances absentes resteront erronées, même dans une solution automatisée. La qualité du résultat dépend d’abord de la fiabilité des données saisies.
- Utilisez une même date de référence pour les soldes et les prévisions.
- Conservez les hypothèses commerciales et les décisions de paiement qui expliquent le tableau.
- Contrôlez les droits d’accès aux comptes bancaires et aux fichiers de paiement.
- Réconciliez régulièrement les prévisions, la comptabilité et les relevés bancaires.
- Préparez au moins un scénario dégradé en cas de retard client ou de baisse d’activité.
Réagir face à un creux ou à un excédent de trésorerie
En cas de tension annoncée, commencez par fiabiliser le diagnostic. Vérifiez les encaissements réellement exigibles, les échéances négociables et les dépenses qui peuvent être différées sans mettre l’activité en danger. Accélérer une relance client documentée ou demander un acompte sur une commande peut être plus sain que recourir immédiatement au découvert.
Si le besoin est structurel, un financement adapté peut être envisagé : ligne de trésorerie pour un décalage ponctuel, affacturage selon la qualité du portefeuille clients, ou financement plus long pour un investissement durable. Le dialogue avec la banque est plus crédible lorsqu’il s’appuie sur un prévisionnel actualisé et sur des actions déjà engagées.
À l’inverse, un excédent temporaire ne doit pas rester sans affectation. Après avoir conservé la réserve nécessaire, l’entreprise peut étudier des solutions de placement compatibles avec son horizon, la disponibilité requise et le niveau de risque accepté. La liquidité reste prioritaire : placer des fonds nécessaires à court terme recréerait le problème que la procédure cherche à prévenir.