Piloter la trésorerie d’une jeune startup, du BFR au runway
Une jeune startup peut signer des contrats, afficher une croissance encourageante et pourtant manquer d’argent pour payer les salaires, la TVA ou ses fournisseurs. Pour éviter cette rupture de cash, le dirigeant doit suivre les dates réelles d’encaissement et de décaissement, pas seulement le chiffre d’affaires ou le résultat comptable. Un prévisionnel simple, mis à jour régulièrement, suffit souvent à reprendre la main.
Faire la différence entre rentabilité, cash-flow et liquidité
La rentabilité répond à une question économique : l’activité génère-t-elle plus de revenus que de charges ? Elle peut être approchée par l’EBE ou l’EBITDA, qui mesurent la performance opérationnelle. La trésorerie répond à une autre question, plus immédiate : combien d’argent est effectivement disponible sur les comptes de l’entreprise ?
Calculateur de pilotage de trésorerie
Formules : BFR = Stocks + Créances - Dettes | Trésorerie Nette = FR - BFR | Burn Rate Net = Décaissements - Encaissements | Runway = Cash / Burn Rate Net.
Note : Cet outil fournit une estimation à titre indicatif et ne constitue pas un prévisionnel comptable certifié.
Le cash-flow correspond aux flux réels, c’est-à-dire aux encaissements moins les décaissements sur une période donnée. Une facture émise augmente le chiffre d’affaires comptable, mais elle ne renforce la trésorerie qu’au moment où le client paie. À l’inverse, une dépense réglée comptant dégrade immédiatement le solde bancaire, même si elle est amortie en comptabilité.
Pourquoi la croissance peut fragiliser le cash
La croissance demande souvent d’avancer des dépenses avant de recevoir les règlements : recrutement, acquisition client, production, stock, matériel ou sous-traitance. Si les créances clients augmentent plus vite que les ressources disponibles, le besoin de financement progresse aussi. Une startup rentable peut donc devenir fragile, car elle finance son développement avant d’encaisser ses ventes.
La trésorerie aide alors à prendre des décisions concrètes. Elle ne sert pas uniquement à tenir jusqu’au prochain tour de table. Elle permet de choisir le bon rythme commercial, de refuser un contrat trop risqué, de décaler un recrutement ou de négocier avec davantage de sérénité. Un euro de cash prévisible donne plus de liberté qu’un revenu encore incertain.
Mesurer le BFR et le runway avant de prendre une décision
Le besoin en fonds de roulement, ou BFR, permet de comprendre l’argent immobilisé dans le cycle d’exploitation. Sa formule est la suivante : BFR = stocks moyens + créances clients moyennes - dettes fournisseurs moyennes. Plus les clients paient tard et plus les stocks sont élevés, plus le BFR augmente.
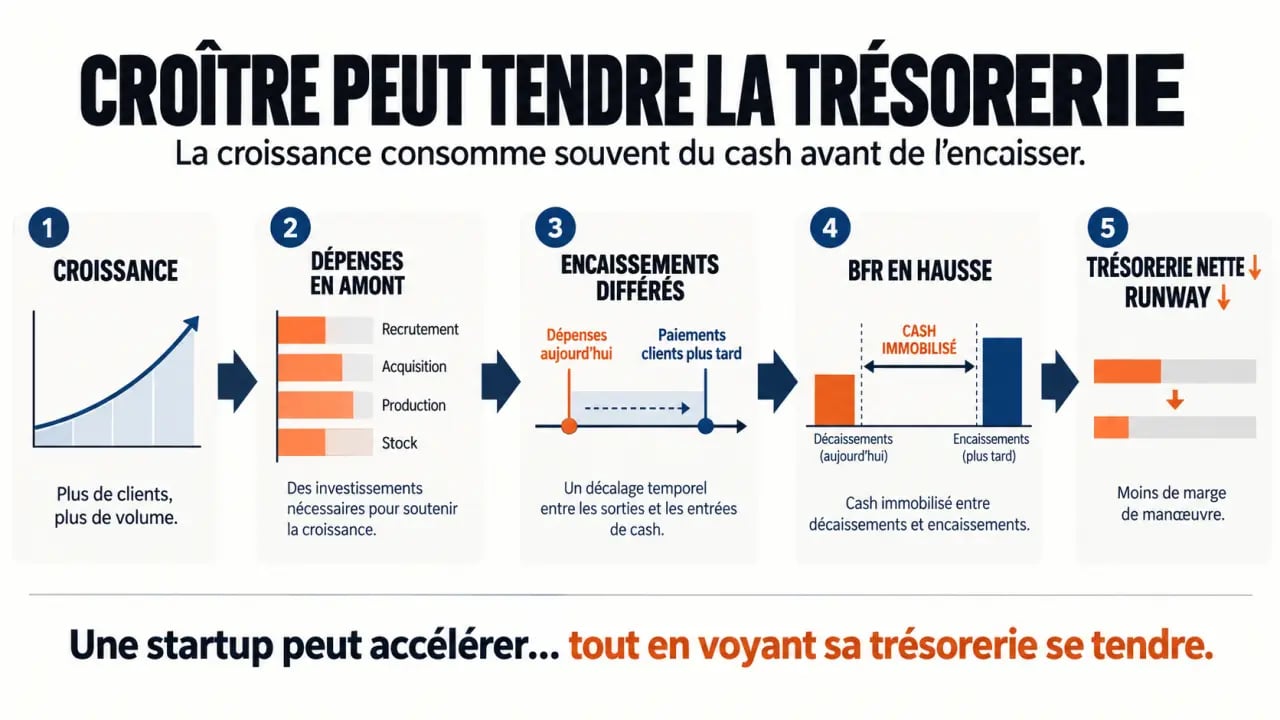
Le fonds de roulement représente les ressources durables disponibles après le financement des actifs immobilisés. La trésorerie nette se calcule ainsi : trésorerie nette = fonds de roulement - BFR. Une hausse rapide du BFR doit être surveillée, notamment dans l’e-commerce, l’industrie ou les modèles qui supportent des coûts de production avant livraison.
Les indicateurs à regarder chaque mois
Le burn rate indique la vitesse à laquelle la startup consomme son cash. Le burn rate net correspond généralement aux sorties de trésorerie mensuelles diminuées des encaissements mensuels. Le runway estime ensuite le nombre de mois pendant lesquels l’entreprise peut fonctionner : cash disponible divisé par burn rate mensuel net. Un runway inférieur à 6 mois doit pousser à préparer des arbitrages et des financements, plutôt qu’à attendre l’urgence.
- Suivez le solde bancaire réel et le solde prévisionnel à la fin de chaque mois.
- Comparez les encaissements attendus avec les encaissements effectivement reçus.
- Mesurez le MRR ou l’ARR si votre activité repose sur des revenus récurrents.
- Analysez le CAC et la LTV pour vérifier que l’acquisition client ne consomme pas durablement plus de cash qu’elle n’en crée.
- Repérez les dépenses non récurrentes qui faussent temporairement le burn rate.
Construire un tableau de trésorerie qui reflète les dates réelles
Un bon prévisionnel de trésorerie n’est pas un compte de résultat simplifié. Il prévoit, mois par mois, les montants TTC et surtout les dates probables de paiement. Commencez avec un horizon de 3 à 6 mois, puis allongez-le lorsque l’activité et les engagements deviennent plus prévisibles. Chaque semaine, remplacez les hypothèses passées par les montants réellement encaissés ou décaissés.
CIR : plafonds et dépenses de recherche externalisées : Référence officielle détaillant les dépenses éligibles, les plafonds et les modalités de calcul du crédit d’impôt recherche (CIR).
| Rubrique | Mois 1 | Mois 2 | Mois 3 |
|---|---|---|---|
| Solde initial | À renseigner | Solde fin Mois 1 | Solde fin Mois 2 |
| Encaissements clients | Factures attendues | Abonnements et règlements | Factures et acomptes |
| Autres entrées | Financement éventuel | Remboursements | Financement éventuel |
| Décaissements | Salaires, fournisseurs, TVA | Charges et abonnements | Salaires, achats, taxes |
| Solde final | Solde initial + entrées - sorties | À reporter | À reporter |
Travailler avec trois scénarios plutôt qu’une seule prévision
Préparez un scénario réaliste, un scénario optimiste et un scénario pessimiste. Dans le pessimiste, décalez les règlements clients, réduisez les nouvelles ventes attendues et ajoutez une dépense imprévue plausible. L’objectif n’est pas de prédire l’avenir avec précision, mais de connaître le mois où le solde devient dangereux et l’action à déclencher avant ce point.
Intégrez les échéances souvent oubliées : TVA, charges sociales, remboursements d’emprunts, commissions de paiement, renouvellements annuels de logiciels, assurances et dépenses liées à la saisonnalité. Un tableau fiable distingue aussi les dépenses déjà engagées de celles qui sont simplement envisagées.
Accélérer les encaissements sans dégrader la relation client
Le premier levier de gestion de trésorerie est la qualité du processus qui va de la vente à l’encaissement. Avant de contractualiser, vérifiez la solvabilité du prospect, identifiez son circuit de validation et demandez qui déclenche réellement le paiement. Les grands comptes peuvent fonctionner avec des délais de 30 à 45 jours, voire 60 jours. Ce délai doit être intégré au prix, à la marge et au prévisionnel.
Facturer au bon moment et sécuriser les conditions
Émettez la facture dès que le contrat ou la prestation le permet, sans attendre la fin du mois par habitude. Pour une mission de services, une répartition de 50 % au démarrage, 25 % au milieu et 25 % à la fin limite l’avance de trésorerie. Les acomptes, la facturation à l’avancement et les abonnements prépayés sont utiles lorsque la startup supporte des coûts avant livraison.
Les conditions de paiement doivent être claires dans le devis, le contrat et la facture : échéance, coordonnées de règlement, référence de commande et interlocuteur comptable. Une facture contestée ou incomplète se transforme facilement en retard évitable. La facturation rapide et des documents complets réduisent le décalage entre la vente et l’encaissement.
Mettre les relances dans une routine
Ne laissez pas les relances dépendre de la mémoire du fondateur. Paramétrez des rappels à l’approche de l’échéance, puis selon une séquence claire à J+1, J+7, J+15, J+30 et J+60 si nécessaire. Un logiciel de facturation, un CRM relié à la comptabilité ou un outil de recouvrement peut centraliser les statuts, les promesses de paiement et les actions à mener.
Réduire les sorties de cash et financer le bon besoin
Réduire les dépenses ne signifie pas couper indistinctement. Classez-les selon leur utilité immédiate : dépenses nécessaires à la livraison, dépenses qui soutiennent un revenu mesurable, engagements réglementaires et dépenses reportables. Avant chaque dépense importante, posez une question simple : quel encaissement, quelle réduction de risque ou quel gain de productivité justifie cette sortie ?
Négocier un délai fournisseur peut soulager temporairement la trésorerie, à condition de préserver la relation et de respecter les engagements. Évitez les stocks excessifs, les abonnements inutilisés et les outils redondants. Dans une entreprise SaaS, l’attention portera davantage sur les coûts d’acquisition et les dépenses d’infrastructure. Dans l’e-commerce, la rotation du stock et les retours clients deviennent centraux.
Choisir une solution de financement adaptée
Un besoin ponctuel lié à des factures émises peut orienter vers l’affacturage, une facilité de caisse ou un découvert autorisé. Un besoin plus structurant peut justifier un prêt, un apport en compte courant d’associé ou une levée de fonds. L’equity apporte des fonds sans échéance de remboursement, mais dilue le capital. La dette évite cette dilution, tout en créant des remboursements et parfois des garanties.
Les subventions, aides publiques, le CIR ou le statut JEI peuvent constituer des options non dilutives selon l’éligibilité et les règles en vigueur. Le CIR peut couvrir jusqu’à 30 % des dépenses de R&D éligibles. Ces dispositifs ne doivent toutefois jamais être comptés comme du cash acquis avant confirmation et vérification du calendrier de versement.
Face à un solde négatif imminent, agissez dans cet ordre : actualisez le prévisionnel, relancez les créances exigibles, stoppez les dépenses non prioritaires, contactez les fournisseurs concernés et échangez tôt avec les financeurs. L’anticipation laisse des choix. L’urgence les réduit.