Leasing auto entreprise : le kilométrage mal prévu peut alourdir la facture
Le leasing auto entreprise permet à un auto-entrepreneur d’utiliser une voiture, un utilitaire ou un véhicule de tourisme en échange de mensualités définies à l’avance. Cette solution reste accessible sans bilan comptable dans certains cas, à condition de présenter un dossier cohérent et de choisir un contrat adapté à l’activité. Le point le plus souvent sous-estimé n’est pas le modèle, mais le kilométrage : une mauvaise estimation peut rendre une offre attractive beaucoup moins avantageuse au moment de la restitution.
Leasing auto entreprise : financer l’usage plutôt que l’achat
Pour un micro-entrepreneur, le véhicule est souvent un véritable outil de travail. Il sert à se rendre chez les clients, à effectuer des tournées de livraison, à transporter du matériel ou à assurer des rendez-vous commerciaux. Un achat comptant immobilise une part importante de la trésorerie. De son côté, un crédit classique peut demander des garanties difficiles à fournir au début de l’activité. Le leasing professionnel répartit le coût d’utilisation sur la durée du contrat.
Concrètement, le loueur ou l’organisme de financement achète le véhicule et le met à la disposition de l’entreprise pendant une période généralement comprise entre 24 et 60 mois. En échange, l’auto-entrepreneur paie un loyer mensuel. Selon la formule choisie, il peut restituer le véhicule à l’échéance, le remplacer ou, dans certains cas, l’acheter.
Une solution possible sans bilan comptable
Le micro-entrepreneur n’établit pas nécessairement de bilan comptable comme une société soumise au régime réel. Cela ne ferme pas automatiquement l’accès au leasing. Certains loueurs spécialisés étudient les dossiers sans bilan financier en examinant d’autres éléments : l’ancienneté de l’activité, la régularité du chiffre d’affaires, les relevés de compte, le niveau de charges et la capacité à payer le loyer chaque mois.
L’acceptation n’est toutefois jamais automatique. Un professionnel qui vient de démarrer peut devoir fournir davantage de justificatifs ou accepter des conditions différentes, comme un apport, un premier loyer majoré ou un véhicule moins coûteux. Le dossier doit présenter un besoin professionnel crédible et un budget réaliste.
LOA ou LLD : deux contrats, deux logiques d’entreprise
La location avec option d’achat et la location longue durée reposent toutes deux sur des mensualités, mais elles ne répondent pas au même projet. Avant de comparer les loyers, il faut déterminer si l’objectif est de devenir propriétaire ou de conserver une mobilité professionnelle sans gérer la revente du véhicule.
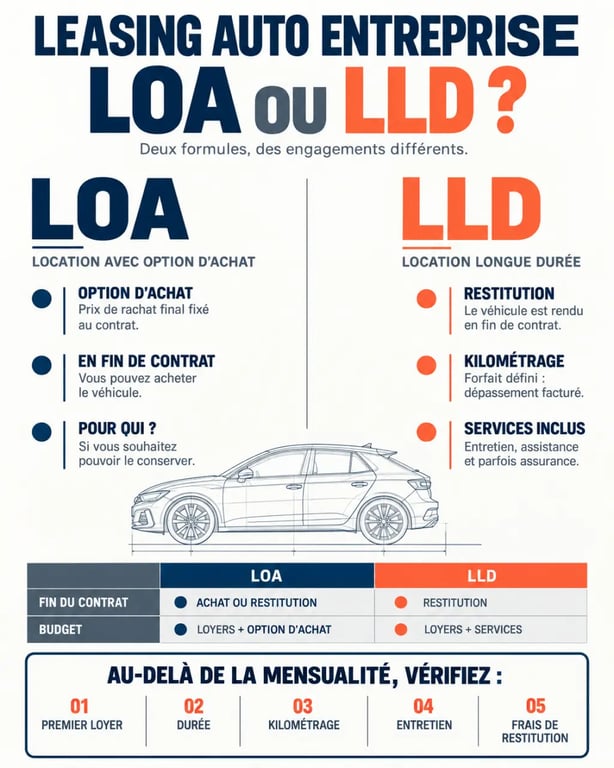
| Critère | LOA | LLD |
|---|---|---|
| Fin de contrat | Restitution ou achat du véhicule selon l’option prévue | Restitution du véhicule en principe |
| Objectif principal | Garder la possibilité de devenir propriétaire | Renouveler régulièrement un véhicule sans gérer sa revente |
| Services | Variables selon le contrat | Entretien, assistance, pneus ou assurance peuvent être inclus selon l’offre |
| Point à surveiller | Prix de rachat final et coût global | Kilométrage, état de restitution et prestations incluses |
Choisir la LOA pour conserver une porte de sortie
La location avec option d’achat convient à l’auto-entrepreneur qui envisage de conserver le véhicule si celui-ci répond durablement à ses besoins. À la fin du contrat, l’option d’achat indique le montant à payer pour en devenir propriétaire. Cette formule peut convenir à un utilitaire aménagé, à un véhicule transformé pour le métier ou à un modèle dont l’usage est bien connu sur le long terme.
Il faut néanmoins comparer le total des loyers, les frais éventuels et le prix de rachat avec la valeur réelle que pourrait avoir le véhicule à l’échéance. La possibilité d’achat apporte une souplesse supplémentaire, mais elle ne dispense pas de calculer le coût total.
Préférer la LLD pour un budget d’usage prévisible
La location longue durée convient souvent aux activités qui nécessitent un véhicule récent, fiable et renouvelé régulièrement. Elle permet de raisonner en coût mensuel plutôt qu’en valeur de revente. Les prestations incluses peuvent simplifier la gestion, avec l’entretien, l’assistance, les pneus, l’assurance ou la gestion des pertes totales selon les contrats.
Une LLD transforme le véhicule en dépense mensuelle plus facile à suivre. Cette organisation peut être utile lorsque l’activité est encore en construction : au lieu de concentrer le risque sur un achat important, l’entrepreneur répartit l’usage, la maintenance et le renouvellement dans une même enveloppe. Il peut ainsi mieux évaluer le coût réel de la disponibilité du véhicule pour son activité.
Construire un dossier rassurant et choisir le bon véhicule
Un dossier clair facilite son étude et peut améliorer les chances d’obtenir une réponse favorable. L’organisme de financement cherche surtout à vérifier l’identité du demandeur, l’existence de l’activité et la capacité à payer les mensualités. Il est donc préférable de réunir les pièces nécessaires avant de déposer plusieurs demandes.
Les justificatifs généralement demandés
- Une pièce d’identité en cours de validité ;
- Un justificatif de domicile ;
- Un RIB, idéalement associé au compte utilisé pour l’activité ;
- Un justificatif d’immatriculation ou d’activité, tel qu’une attestation URSSAF ;
- Des éléments sur les revenus, les charges et la trésorerie ;
- Des relevés bancaires ou justificatifs d’encaissements lorsque le bilan n’est pas disponible ;
- Le permis de conduire et les informations nécessaires à l’assurance.
Un dossier lisible vaut mieux qu’un ensemble de documents volumineux et mal classés. Les déclarations de chiffre d’affaires, les factures émises, les contrats clients récurrents ou les relevés montrant des encaissements réguliers donnent une vision plus précise de l’activité. Ces éléments permettent aussi de justifier la cohérence entre le loyer demandé et les ressources disponibles.
Adapter le véhicule à la rentabilité du métier
Le meilleur leasing auto entreprise n’est pas toujours celui qui affiche la mensualité la plus basse. Un artisan peut avoir besoin d’un utilitaire avec un volume de chargement suffisant. Un consultant ou un commercial privilégiera plutôt le confort, la fiabilité et le coût d’usage sur route. Les véhicules électriques ou hybrides peuvent aussi convenir si les trajets, les possibilités de recharge et le surcoût éventuel correspondent à l’usage réel.
Avant de signer, estimez le kilométrage annuel à partir des tournées habituelles, des déplacements personnels éventuellement inclus et d’une marge de sécurité. Le kilométrage contractuel influence directement le loyer, tandis qu’un dépassement peut être facturé à la fin de la location. À l’inverse, choisir une enveloppe très élevée « au cas où » peut augmenter les mensualités sans utilité.
Comparer une offre au-delà de la mensualité affichée
Une offre de leasing se compare à partir de son coût global et de ses règles de sortie. Un loyer attractif peut cacher un premier loyer important, des services exclus ou des conditions de restitution strictes. Un devis détaillé permet de mettre en regard des contrats réellement équivalents.
Les points à vérifier avant la signature
- La durée : elle doit correspondre à la visibilité de l’activité et au besoin de renouvellement.
- Le premier loyer et l’apport : vérifiez leur montant et leur effet sur la trésorerie de départ.
- Le kilométrage annuel : contrôlez les conditions de modification et le prix d’un kilomètre supplémentaire.
- Les services inclus : l’entretien, l’assistance, les pneus et l’assurance ne sont pas systématiquement compris.
- La restitution : demandez les critères d’usure admise, les frais éventuels et la procédure d’état des lieux.
- L’assurance : vérifiez les garanties exigées, la franchise et l’usage professionnel autorisé.
La fiscalité mérite aussi une attention particulière. En micro-entreprise, les cotisations et l’impôt reposent sur un abattement forfaitaire : les loyers de leasing ne se déduisent pas comme des charges réelles. Pour l’auto-entrepreneur, l’intérêt du leasing est donc principalement budgétaire et opérationnel. Il ne s’agit pas d’un mécanisme automatique de déduction fiscale. En cas de doute, un échange avec un expert-comptable ou un conseiller spécialisé permet de vérifier l’impact selon la situation.
Passer de la simulation à la livraison sans perdre de temps
La démarche commence par une simulation qui précise le type de véhicule, la durée, le kilométrage, l’apport éventuel et les services souhaités. Une fois le véhicule sélectionné, le loueur étudie le dossier puis transmet une proposition contractuelle si la demande est acceptée. Certaines offres annoncent une étude ou une simulation sous 48 h, mais ce délai dépend de la complétude des documents et de la situation du demandeur.
Après la signature, la disponibilité du véhicule devient déterminante. Un modèle en stock peut être livré plus vite qu’un véhicule à configurer. Certaines livraisons sont annoncées sous 2 à 3 semaines, sous réserve de disponibilité et de finalisation du dossier. Pour un besoin urgent, demandez dès le départ si le véhicule est physiquement disponible, quels équipements sont inclus et à quelle date sa mise à disposition peut être confirmée.
Le bon réflexe consiste à comparer plusieurs offres sur une base identique : même véhicule ou même catégorie, même durée, même kilométrage et mêmes services. Cette méthode évite de retenir une mensualité isolée. Elle aide à choisir un leasing compatible avec la trésorerie, les contraintes du métier et l’évolution probable de l’activité.