 Echo
Bilan comptable et compte de résultat : un bénéfice ne garantit pas une trésorerie solide
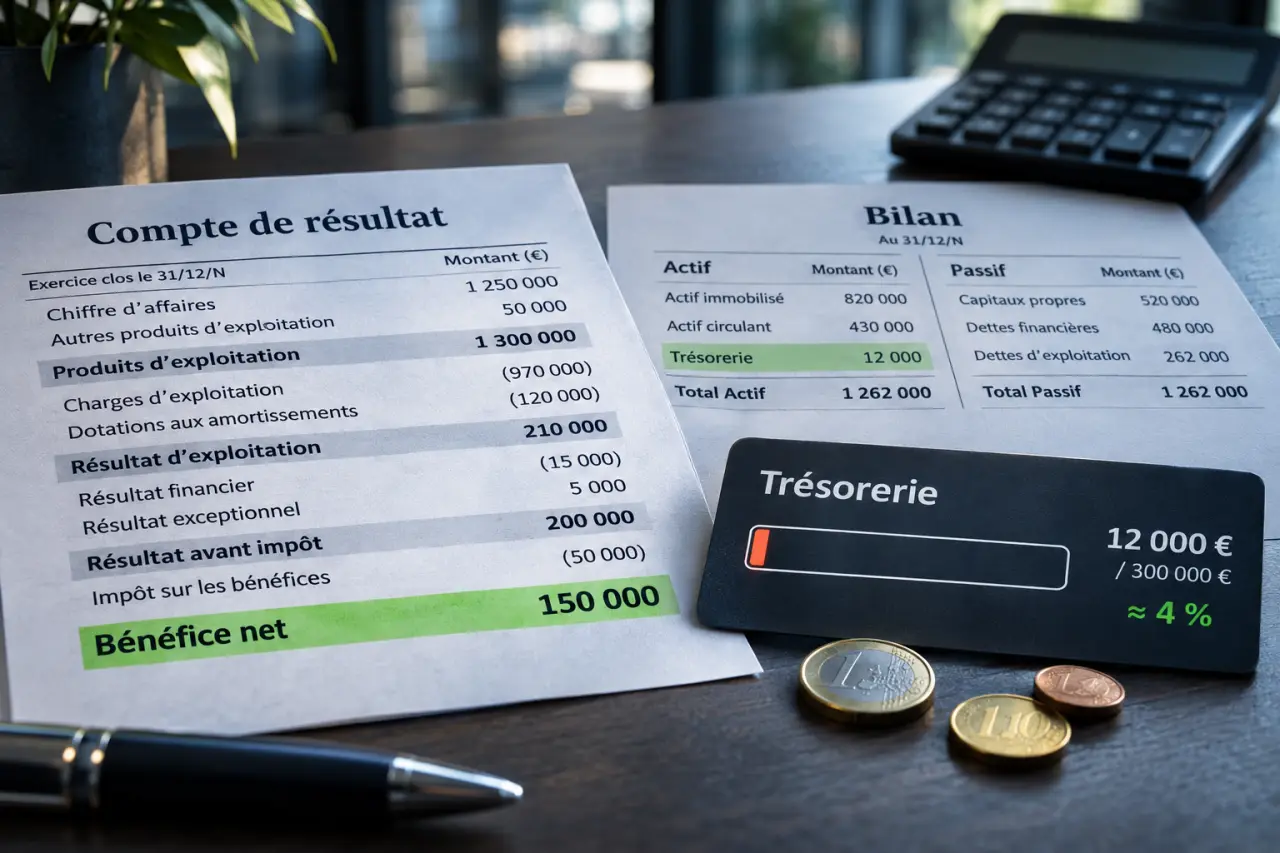
Le bilan comptable décrit ce que l’entreprise possède et comment elle le finance à une date précise. Le compte de résultat explique si son activité a généré un bénéfice ou une perte pendant un exercice. Ces deux documents se complètent : une entreprise peut être bénéficiaire tout en manquant d’argent pour payer ses prochaines échéances.
Deux documents, deux questions à poser aux comptes
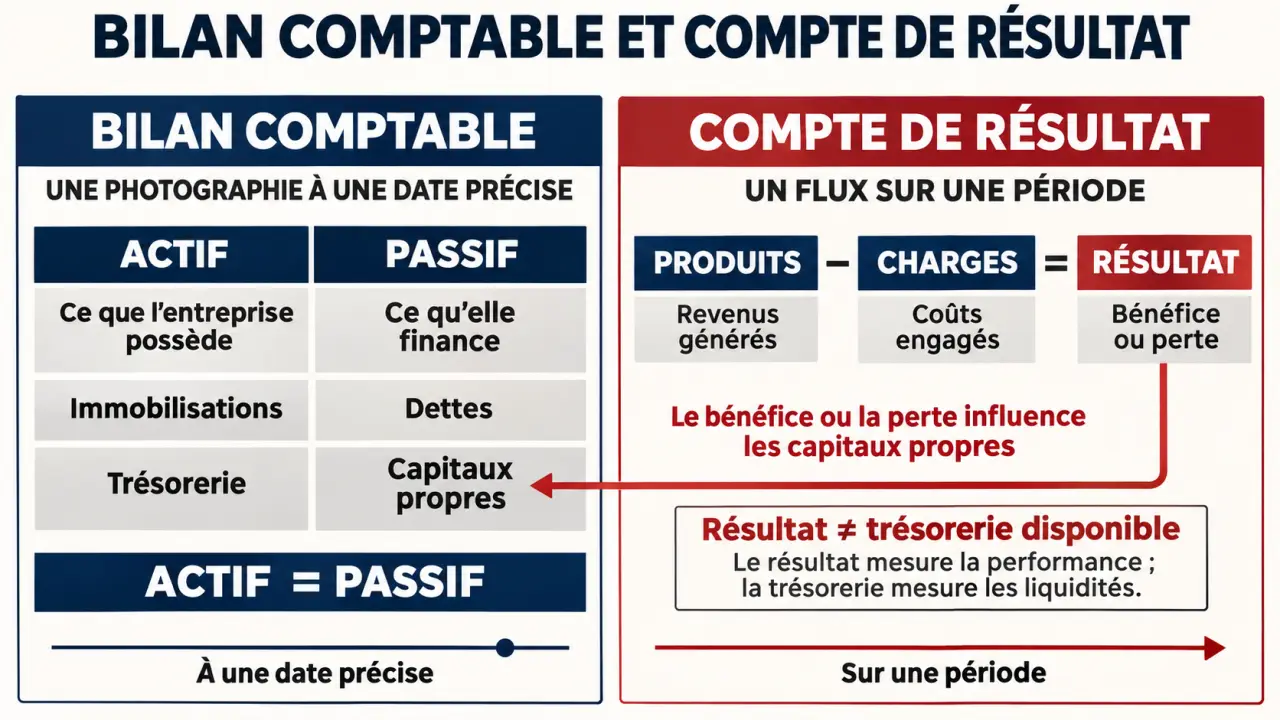
Pour distinguer bilan et compte de résultat, partez de leur objectif. Le premier répond à la question : « Quelle est la situation patrimoniale de l’entreprise à la clôture ? » Le second répond à une autre question : « Quel résultat l’activité a-t-elle produit pendant l’exercice ? »
Un bilan peut ainsi être arrêté au 31 décembre, tandis que le compte de résultat couvre, par exemple, la période du 1er janvier au 31 décembre. Les dates d’ouverture et de clôture peuvent toutefois différer selon l’entreprise.
| Point de comparaison | Bilan comptable | Compte de résultat |
|---|---|---|
| Repère temporel | Une date précise | Une période : l’exercice comptable |
| Éléments présentés | Actif, capitaux propres et dettes | Produits, charges et résultat |
| Question principale | Que possède l’entreprise et avec quelles ressources ? | L’activité dégage-t-elle un bénéfice ou une perte ? |
| Utilité | Examiner le patrimoine et le financement | Comprendre la formation de la performance |
Le bilan, le compte de résultat et l’annexe constituent les comptes annuels, sous réserve des dispenses applicables. L’annexe précise les méthodes comptables et apporte des explications indispensables à certains postes. Les obligations de présentation et de dépôt dépendent notamment du statut, de la taille et du régime de l’entreprise.
Lire le bilan : ce qui est détenu et ce qui le finance
L’actif rassemble les biens, les créances et les disponibilités
L’actif immobilisé regroupe les éléments destinés à servir durablement : machines, véhicules, logiciels ou participations financières. L’actif circulant comprend notamment les stocks, les créances clients et les disponibilités. Une créance client correspond à une somme due à l’entreprise, mais pas encore encaissée.
La valeur comptable d’un équipement n’est pas nécessairement son prix de revente. Les amortissements traduisent la consommation de ses avantages économiques au fil de son utilisation ; les dépréciations constatent, lorsqu’elles sont nécessaires, une perte de valeur.
Le passif indique l’origine des ressources
Le passif présente notamment les capitaux propres, les provisions et les dettes. Les capitaux propres comprennent les apports, les réserves et le résultat de l’exercice. Les dettes regroupent, entre autres, les emprunts, les sommes dues aux fournisseurs et les dettes fiscales et sociales. Le passif ne désigne donc pas uniquement ce que l’entreprise doit rembourser.
Le principe d’équilibre impose que le total de l’actif soit égal au total du passif. Cette égalité comptable ne prouve cependant ni la rentabilité ni la capacité à régler les échéances : un stock difficile à vendre reste différent d’une somme immédiatement disponible en banque.
Lire le compte de résultat sans confondre charges et paiements
Le compte de résultat rapproche les produits et les charges rattachés à l’exercice. Les produits comprennent notamment les ventes de marchandises et les prestations de services. Les charges correspondent notamment aux achats consommés, aux loyers, aux salaires, aux cotisations sociales, aux intérêts et aux dotations aux amortissements.
Le calcul central est simple : résultat comptable = produits − charges. Si les produits dépassent les charges, l’entreprise réalise un bénéfice. Dans le cas contraire, elle enregistre une perte.
Pour comprendre l’origine du résultat, on distingue notamment le résultat d’exploitation, lié à l’activité courante, le résultat financier et, lorsque des opérations relèvent de cette catégorie, le résultat exceptionnel. Le résultat net tient compte de l’ensemble des éléments, dont l’impôt sur les bénéfices lorsqu’il s’applique.
Un produit n’est pas toujours un encaissement
En comptabilité d’engagement, une vente peut contribuer au résultat alors que le client n’a pas encore payé. Inversement, une dotation aux amortissements constitue une charge sans décaissement immédiat. Le remboursement du capital d’un emprunt réduit la trésorerie et la dette, mais ne constitue pas une charge ; les intérêts, eux, en constituent une.
Le résultat comptable ne doit pas non plus être confondu avec le résultat fiscal. Ce dernier est obtenu après les retraitements prévus par les règles fiscales et sert à déterminer la base d’imposition selon le régime applicable.
Un exemple cohérent pour relier résultat et capitaux propres
Prenons un exemple pédagogique simplifié, avec des montants en euros. Une entreprise comptabilise 100 000 € de produits et 90 000 € de charges, impôt éventuel compris. Son compte de résultat fait apparaître un bénéfice de 10 000 €.
| Compte de résultat simplifié | Montant |
|---|---|
| Total des produits | 100 000 € |
| Total des charges | 90 000 € |
| Bénéfice de l’exercice | 10 000 € |
À la même clôture, son bilan peut se présenter ainsi :
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Immobilisations nettes | 40 000 € | Capital et réserves | 40 000 € |
| Stocks | 15 000 € | Résultat de l’exercice | 10 000 € |
| Créances clients | 30 000 € | Emprunts | 25 000 € |
| Disponibilités | 5 000 € | Dettes fournisseurs, fiscales et sociales | 15 000 € |
| Total actif | 90 000 € | Total passif | 90 000 € |
Les 10 000 € de bénéfice se retrouvent dans les capitaux propres au passif du bilan. En comptabilité française, le compte 120 porte le résultat bénéficiaire et le compte 129 le résultat déficitaire. Une perte diminue les capitaux propres.
Le lien essentiel apparaît ici : 10 000 € de bénéfice ne signifient pas 10 000 € en banque. L’entreprise n’a que 5 000 € de disponibilités, tandis que 30 000 € restent à encaisser auprès des clients. Après la clôture, l’affectation du résultat déterminera notamment sa mise en réserve, son report ou sa distribution, selon les décisions et règles applicables.
Passer des chiffres aux décisions de gestion
Une lecture utile combine trois notions. La rentabilité concerne la capacité à dégager un résultat au regard de l’activité et des moyens engagés. La liquidité concerne la capacité à payer les échéances proches. La solvabilité renvoie à la capacité à faire face à l’ensemble de ses engagements.
La trésorerie de sécurité joue le rôle d’une soupape : elle absorbe le décalage entre les règlements clients et les paiements à effectuer. Pour apprécier cette marge de manœuvre, ne regardez pas seulement le solde bancaire à la clôture. Rapprochez les encaissements attendus des salaires, échéances fiscales et remboursements à venir. Un prévisionnel de trésorerie révèle ainsi une pression financière que le bénéfice annuel peut masquer.
Pour analyser vos comptes, suivez une séquence simple :
- Comparez le chiffre d’affaires et le résultat à ceux de l’exercice précédent.
- Repérez les charges qui expliquent les principales variations.
- Examinez l’évolution des créances clients, des stocks et des dettes fournisseurs.
- Vérifiez les disponibilités et les échéances de remboursement.
- Lisez l’annexe pour comprendre les méthodes et événements significatifs.
Une hausse des créances plus rapide que celle des ventes mérite, par exemple, un examen des délais de règlement. Une baisse des capitaux propres appelle une analyse des pertes et du financement. Aucun poste ne suffit isolément à établir un diagnostic.
Le dirigeant utilise cette lecture pour piloter ; une banque l’examine pour apprécier un financement. Un expert-comptable peut relier les variations aux opérations réelles et aider à choisir une action concrète : accélérer les encaissements, revoir une marge ou adapter le financement.