 Echo
Acquisition et financement de flotte : le loyer le plus bas peut coûter plus cher
Le bon financement de flotte n’est pas nécessairement celui qui affiche la mensualité la plus faible. Achat, crédit, crédit-bail, LOA ou LLD répartissent différemment les dépenses, la propriété et les risques. Pour choisir, comparez le coût global sur une même durée, puis vérifiez que le contrat reste adapté au kilométrage, à l’activité et à la trésorerie de votre entreprise.
Partir des usages avant de choisir un financement
Une décision d’acquisition et financement de flotte commence par un inventaire opérationnel : véhicules nécessaires, kilomètres réellement parcourus, charge transportée, aménagements, conditions de circulation et durée d’utilisation envisagée. Associez les conducteurs à cette analyse : un véhicule financièrement attractif qui gêne les tournées ou reste immobilisé ne constitue pas une bonne affaire.
La taille du parc compte, mais ne suffit pas. Une société de maintenance renouvelant 10 véhicules utilitaires doit préserver sa capacité à financer son activité, tout en tenant compte des équipements embarqués. Une équipe commerciale parcourant 40 000 kilomètres par an doit surtout sécuriser le kilométrage contractuel, la disponibilité et les coûts d’entretien. Ces profils illustrent des arbitrages différents, sans désigner un financement gagnant par principe.
Construisez une jauge de prévisibilité pour chaque catégorie de véhicules : les trajets sont-ils réguliers, les effectifs stables et la date de remplacement connue ? Plus ces paramètres sont prévisibles, plus un contrat calibré en durée et en kilomètres peut être pertinent. À l’inverse, une forte incertitude doit faire examiner le coût d’une modification ou d’une sortie anticipée. Cette marge de manœuvre a une valeur, même si elle n’apparaît pas dans le loyer affiché.
Achat, crédit-bail, LOA et LLD : ce que vous financez réellement
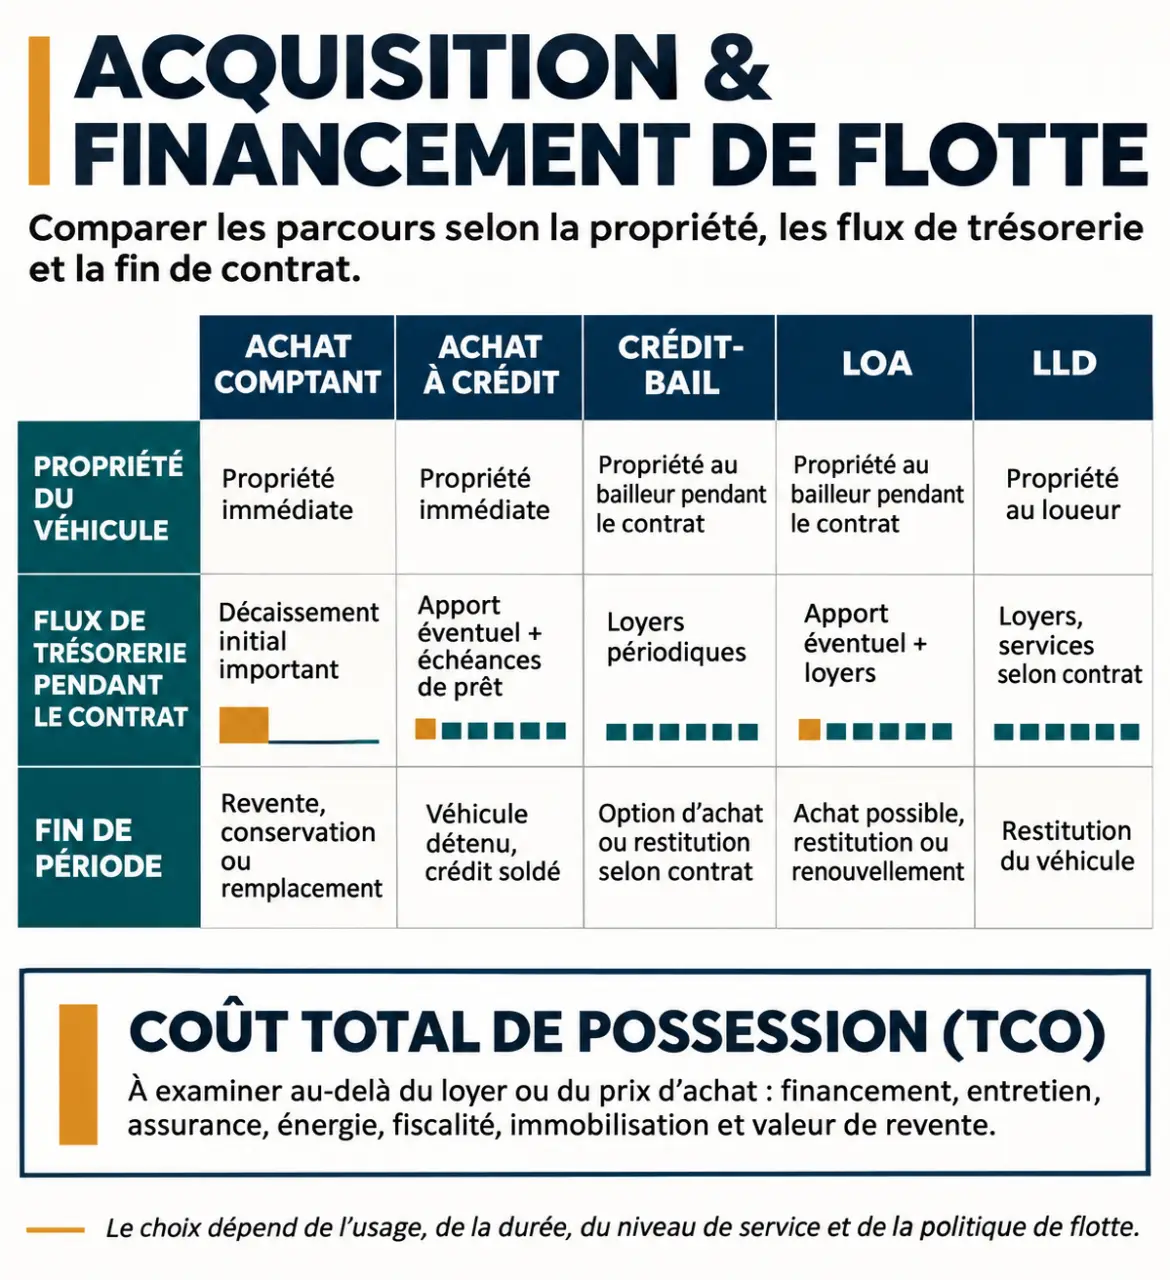
La propriété et les obligations contractuelles distinguent davantage les solutions que leur appellation commerciale. Le terme « leasing », notamment, ne suffit pas à identifier les droits de l’entreprise : demandez toujours la nature exacte du contrat.
| Solution | Propriété et trésorerie | Point de vigilance |
|---|---|---|
| Achat comptant | L’entreprise possède le véhicule et règle son prix immédiatement. | Liquidités mobilisées, entretien et revente à organiser. |
| Achat à crédit | L’entreprise acquiert le véhicule et étale le paiement avec un emprunt. | Intérêts, frais, garanties et échéancier à comparer. |
| Crédit-bail | Le bailleur reste propriétaire pendant la location ; une option permet l’acquisition selon le contrat. | Premier versement, loyers, prix de l’option et conditions de sortie. |
| LOA | La location avec option d’achat permet de choisir une acquisition aux conditions prévues. | Coût cumulé avec ou sans exercice de l’option. |
| LLD | La location longue durée organise l’usage puis la restitution, sans option d’achat contractuelle de principe. | Kilométrage, prestations, restitution et résiliation. |
Le crédit-bail et la LOA reposent sur une logique proche de financement locatif avec possibilité d’acquisition. Leurs modalités et leur cadre doivent être vérifiés dans l’offre destinée à l’entreprise. Dans les deux cas, ne confondez pas option d’achat et propriété acquise dès la livraison.
Des solutions spécialisées peuvent compléter ces formules : financement des aménagements, location moyenne durée pour un besoin temporaire ou montage adapté à un parc hétérogène. Elles méritent une consultation lorsque les offres standard répondent mal à l’activité. Leur souplesse doit toutefois être confirmée par les clauses, pas seulement par une présentation commerciale.
Comparer le coût total plutôt que les mensualités
Le TCO, ou coût total de possession, rassemble les dépenses liées au véhicule pendant la période retenue. Pour comparer achat et location, utilisez les mêmes véhicules ou des modèles équivalents, une durée identique, le même kilométrage et un périmètre de services comparable.
Construire un calcul sans compter deux fois la dépréciation
Pour un achat, additionnez le prix, les frais de financement et les dépenses d’exploitation, puis retranchez la valeur de revente estimée. La différence entre achat et revente traduit déjà la dépréciation : ne l’ajoutez pas une seconde fois. Pour une location, additionnez le premier loyer, les loyers suivants, les frais et les dépenses non comprises. En cas d’acquisition finale, intégrez aussi le prix de l’option et la valeur du véhicule à l’horizon de comparaison.
- Carburant ou électricité, entretien, réparations et pneumatiques.
- Assurance, taxes applicables et frais administratifs.
- Immobilisation, véhicule de remplacement et temps de gestion interne.
- Surkilométrage, remise en état, restitution ou frais de revente.
Un dépôt de garantie récupérable n’est pas une dépense définitive, mais immobilise de la trésorerie. Distinguez donc le coût économique du calendrier des décaissements : une offre peut préserver les liquidités au départ tout en coûtant davantage sur l’ensemble du cycle.
Tester les hypothèses qui peuvent changer le résultat
Recalculez le comparatif avec une valeur de revente moins favorable, un kilométrage supérieur ou une conservation prolongée. À 50 000 kilomètres par an, par exemple, une estimation trop optimiste de l’entretien ou des kilomètres contractuels peut fausser l’arbitrage. Aucun seuil universel ne permet de déclarer l’achat ou la location systématiquement moins cher.
Choisir selon la durée, les contraintes et la motorisation
L’achat mérite une attention particulière lorsque les véhicules doivent être conservés longtemps, aménagés durablement ou utilisés avec des kilométrages difficiles à prévoir. Il laisse davantage de contrôle, mais l’entreprise supporte la revente et les aléas de valeur résiduelle. Cette liberté suppose aussi une organisation pour suivre l’entretien et les réparations.
La LLD peut convenir à un parc renouvelé régulièrement et aux entreprises souhaitant déléguer certaines tâches. Entretien, assistance, assurance et pneumatiques ne sont pas automatiquement inclus. Le crédit-bail ou la LOA sont à examiner si l’entreprise souhaite conserver une possibilité d’acquisition, sans régler immédiatement tout le prix.
Pour l’électrique, ajoutez au comparatif les bornes, leur installation, les conditions de recharge et les éventuelles contraintes d’exploitation. Vérifiez l’adéquation entre autonomie, charge utile et tournées. Pour un hybride rechargeable, les possibilités réelles de recharge doivent également entrer dans l’analyse : la motorisation ne garantit pas, à elle seule, une économie.
Enfin, faites valider le traitement comptable et fiscal par votre expert-comptable : TVA, déductibilité, amortissements, taxes et comptabilisation des engagements dépendent notamment du véhicule, du contrat et des règles applicables. Une location ne doit pas être choisie sur la seule promesse d’un avantage fiscal ou d’un effet favorable sur le bilan.
Négocier une offre comparable et sécuriser la sortie
Adressez aux banques, concessionnaires et loueurs un cahier des charges identique : volumes, modèles, équipements, durée, kilométrage, apport éventuel et services attendus. Demandez un échéancier complet, pas uniquement une mensualité. Négociez aussi les remises de volume, les délais de livraison et les modalités d’ajustement du contrat.
- Contrôlez les kilomètres : prix du dépassement, traitement des kilomètres non parcourus et possibilités de révision.
- Examinez les prestations : exclusions, franchises, remplacement du véhicule et délais d’assistance.
- Préparez la restitution : référentiel d’usure, inspection, facturation des dommages et procédure de contestation.
- Chiffrez une sortie anticipée : indemnités, transfert éventuel et conséquences d’une baisse d’activité.
Si vous sollicitez un conseiller, demandez quels financeurs il consulte, comment il est rémunéré et ce que couvre son suivi. L’accompagnement doit produire des offres comparables et expliciter leurs limites. Retenez ensuite la solution qui équilibre coût total, trésorerie et continuité d’activité, puis suivez les dépenses réelles pour préparer le prochain renouvellement.