 Echo
ETF PEA : accéder aux marchés mondiaux sans confondre éligibilité et diversification
Un ETF éligible au PEA peut suivre des actions européennes, mais aussi certains indices mondiaux ou américains. Pour le choisir, trois vérifications sont essentielles : son éligibilité officielle, l’exposition réelle de son indice et sa disponibilité chez votre courtier. Les frais comptent ensuite, sans remplacer l’examen des risques ni celui de la qualité de réplication.
Un ETF PEA n’investit pas nécessairement uniquement en Europe
Un ETF, ou tracker, est un fonds coté en Bourse qui cherche à suivre la performance d’un indice. Acheter une part permet d’obtenir une exposition à un ensemble de titres sans acheter chaque action séparément. Le PEA, ou plan d’épargne en actions, est l’enveloppe dans laquelle certains de ces fonds peuvent être détenus.
Impact illustratif des frais d’un ETF PEA
Modifiez les hypothèses pour comparer le capital final avec et sans TER.
Calcul : capital initial × (1 + rendement brut − TER)durée. La comparaison sans TER applique le rendement brut sur toute la durée.
Simulation théorique : elle ne tient pas compte du courtage, du spread, de la fiscalité, de la tracking difference ni des variations réelles du marché. Les résultats ne constituent ni une prévision de performance ni une recommandation d’investissement.
Tous les ETF ne sont pas éligibles au PEA. L’éligibilité repose notamment sur un quota d’au moins 75 % d’actifs en titres d’entreprises européennes répondant aux conditions réglementaires. Le périmètre admissible comprend l’Union européenne et, sous conditions, certains États de l’Espace économique européen. Un simple label UCITS ou une cotation en euros ne suffit donc pas.
La réplication synthétique ouvre l’accès aux indices internationaux
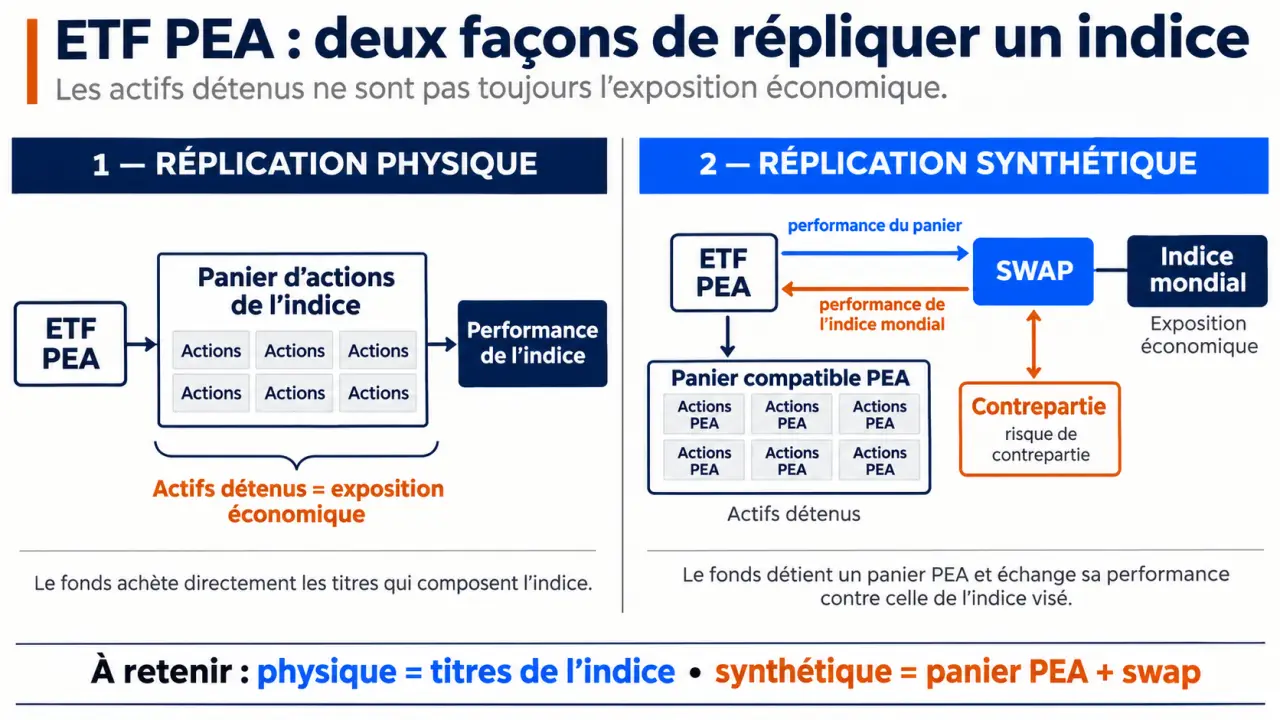
En réplication physique, le fonds achète les titres de l’indice, intégralement ou au moyen d’un échantillon représentatif. En réplication synthétique, il détient un panier d’actifs et conclut un contrat d’échange, appelé swap, avec une contrepartie financière. Ce contrat lui permet d’échanger la performance de son panier contre celle de l’indice recherché.
Un ETF peut ainsi détenir un panier compatible avec les règles du PEA tout en suivant le MSCI World, le S&P 500 ou le Nasdaq 100. L’actif détenu et l’exposition économique sont deux choses différentes. Cette structure explique l’accès à des marchés étrangers ; elle introduit aussi un risque de contrepartie, à examiner dans le prospectus.
Choisir d’abord son exposition, puis comparer les fonds
Avant de chercher le TER le plus faible, déterminez le rôle de l’investissement : exposition mondiale, actions européennes ou position plus concentrée. Un ETF sectoriel et un ETF mondial ne répondent pas au même besoin, même si leurs frais sont proches. L’horizon de placement et la capacité à supporter une baisse doivent guider ce choix.
Le MSCI World couvre 23 pays développés, selon la fiche justETF citée pour l’Amundi PEA Monde. Il ne représente donc pas à lui seul tous les marchés mondiaux, notamment les marchés émergents. De même, détenir de nombreuses entreprises ne garantit pas un équilibre entre pays, secteurs ou grandes capitalisations.
Pensez votre portefeuille autour d’un noyau d’exposition plutôt qu’autour d’une collection de fonds. Ajouter un ETF S&P 500 à un ETF mondial peut renforcer des entreprises américaines déjà présentes, et non apporter une nouvelle diversification. Avant chaque ajout, demandez-vous quels risques supplémentaires entrent réellement dans le portefeuille : nouvelles zones géographiques, nouveaux secteurs ou simplement davantage des mêmes grandes valeurs.
| Critère | Ce qu’il faut comparer | Point de vigilance |
|---|---|---|
| Indice | Pays, secteurs, pondérations et règles de sélection | Un nom « mondial » ne signifie pas une exposition équilibrée. |
| Réplication | Physique ou synthétique, modalités du swap | Identifier les risques propres à la structure. |
| Dividendes | Capitalisation ou distribution | Adapter le fonctionnement à l’usage prévu. |
| Encours | Actifs sous gestion et ancienneté | Un encours important ne garantit pas un spread serré. |
| Suivi | Écart de performance et régularité du suivi | Comparer le même indice sur une période identique. |
Un ETF capitalisant réinvestit les revenus dans le fonds. Un ETF distribuant les verse sur le compte espèces du PEA : cette distribution n’est pas, à elle seule, un retrait du plan. La capitalisation simplifie le réinvestissement ; la distribution laisse davantage de contrôle sur l’emploi des sommes reçues.
Mesurer le coût réel au-delà des frais affichés
Le TER représente les frais annuels courants annoncés pour le fonds, prélevés dans sa valeur. Ramify présente une fourchette indicative de 0,05 % à 0,60 %. Ce repère ne constitue ni un tarif universel ni une raison de comparer des expositions différentes uniquement par leur coût.
Comprendre les ETF avant d’investir : L’AMF explique le fonctionnement des ETF, leurs modes de réplication et les points à vérifier avant d’investir.
À titre d’exemple, la fiche justETF de l’Amundi PEA Monde (MSCI World) UCITS ETF Acc, identifié par l’ISIN FR001400U5Q4, indique un TER de 0,20 % par an et un encours de 1 780 M EUR. Ces caractéristiques sont à revérifier avant toute décision, particulièrement l’encours qui évolue avec les marchés et les souscriptions.
Frais de transaction et qualité de suivi
Ajoutez au TER les frais de courtage, les éventuels droits de garde et le spread, soit l’écart entre prix d’achat et prix de vente. Pour des versements modestes et fréquents, le courtage peut peser sensiblement. Sur une détention longue, les coûts récurrents deviennent particulièrement importants : Ramify utilise notamment un écart de frais de 0,20 % sur 20 ans pour illustrer cet effet cumulatif.
La tracking difference mesure l’écart de performance entre le fonds et son indice sur une période. La tracking error mesure la variabilité de cet écart. Ces indicateurs complètent le TER : le fonds affichant les frais les plus bas n’est pas automatiquement celui dont le suivi net est le meilleur.
Vérifier l’éligibilité et préparer son ordre d’achat
Éligibilité réglementaire, référencement et possibilité d’achat sont trois vérifications distinctes. Un fonds éligible peut être absent du catalogue d’un établissement, ou apparaître dans une recherche sans être négociable depuis votre PEA.
- Relevez l’ISIN exact. Il distingue les parts et évite de confondre deux fonds aux noms proches.
- Consultez la fiche officielle de l’émetteur. Vérifiez l’éligibilité PEA, l’indice, la réplication et la politique de dividendes.
- Lisez le document d’informations clés et le prospectus. Examinez les risques, les coûts et la durée de détention recommandée. L’indicateur de risque utilise une échelle de 1 à 7.
- Recherchez l’ISIN dans votre PEA. Contrôlez la place de cotation, les frais et l’accès effectif à l’achat ; interrogez le service client en cas de doute.
- Vérifiez le récapitulatif de l’ordre. Quantité, prix, montant et compte utilisé doivent correspondre à votre intention.
Un ordre à cours limité permet de fixer le prix maximal accepté à l’achat, sans garantir l’exécution. Examinez le spread et les conditions de marché plutôt que de supposer qu’un ETF est toujours facile à négocier. Refaites les vérifications si le fonds change d’indice, fusionne ou modifie ses caractéristiques.
Garder les risques et la fiscalité à leur juste place
Un ETF peut entraîner une perte partielle ou totale du capital investi. La diversification réduit la dépendance à une seule entreprise, mais ne protège pas d’une baisse générale des marchés. La concentration sectorielle, la volatilité et le risque de liquidité restent présents.
La cotation en euros ne supprime pas le risque de change lorsque l’exposition repose sur des actifs étrangers. Une éventuelle couverture doit être explicitement indiquée. Pour les fonds synthétiques, Amundi mentionne une limite réglementaire d’exposition à une contrepartie de 10 % au titre du cadre OPCVM : cet encadrement ne signifie pas absence de risque.
Enfin, la fiscalité dépend de l’enveloppe PEA, et non du seul ETF. Les opérations réalisées à l’intérieur du plan ne doivent pas être confondues avec des retraits. L’ancienneté du PEA et les circonstances du retrait déterminent le traitement fiscal et les conséquences éventuelles sur sa clôture. Vérifiez les règles applicables avant de retirer des fonds, sans transposer celles du compte-titres.
Le bon choix reste un fonds compréhensible, accessible et cohérent avec votre horizon et votre capacité de perte. Les performances passées ne préjugent pas des performances futures.