 Echo
Financement d’un utilitaire d’entreprise : le loyer ne fait pas le coût
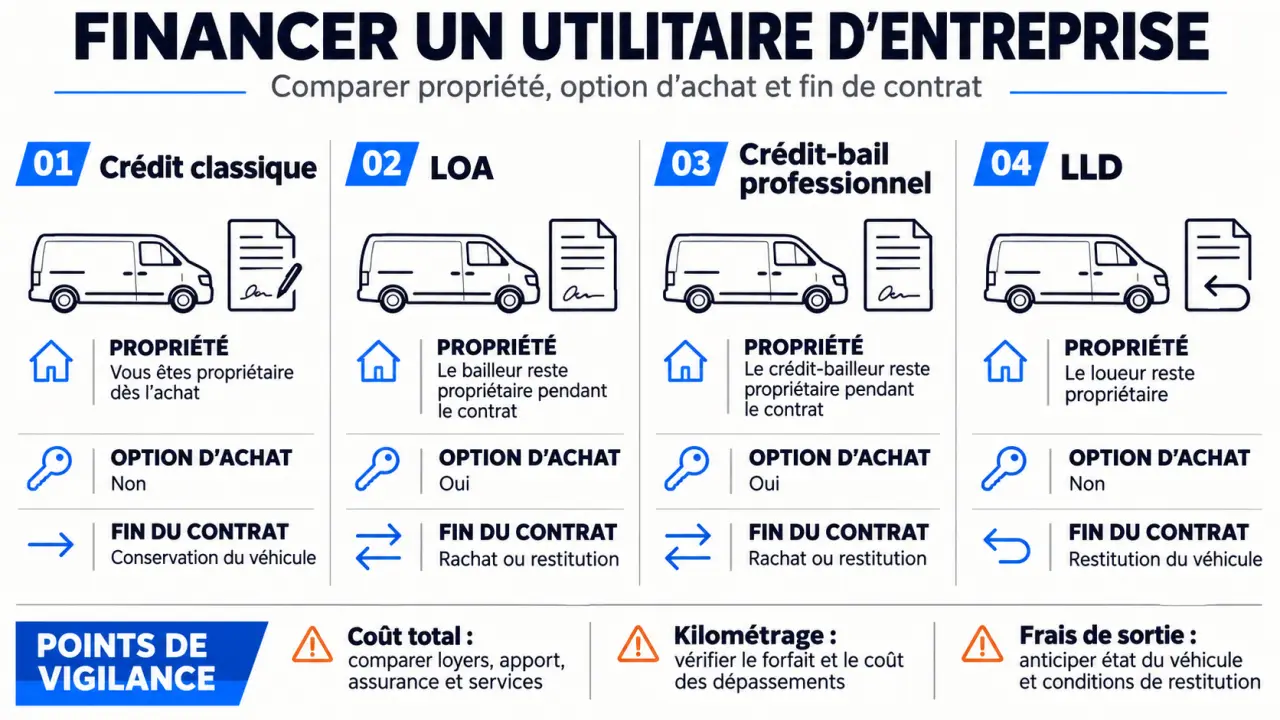
Pour financer un utilitaire d’entreprise, le crédit convient si vous souhaitez en devenir propriétaire immédiatement ; la LOA ou le crédit-bail permettent de décider du rachat plus tard ; la LLD organise son utilisation puis sa restitution. Le bon choix dépend surtout de votre trésorerie, du kilométrage et du coût total, pas seulement de la mensualité affichée. Même sans bilan ou après un refus bancaire, un dossier adapté peut ouvrir d’autres pistes, sans garantie d’acceptation.
Choisir une formule selon l’avenir du véhicule
Avant de comparer les offres, décidez si vous voulez conserver votre fourgon longtemps, le renouveler régulièrement ou garder cette décision ouverte. Cette distinction permet de comparer des contrats répondant réellement au même besoin.
Estimer la mensualité d’un crédit pour un utilitaire
Modifiez les paramètres pour obtenir une estimation de votre financement professionnel.
Résultat estimatif
- Mensualité estimée
- —
- Capital financé
- —
- Total des mensualités
- —
- Coût total avec apport
- —
- Intérêts estimés
- —
Estimation hors assurance, frais de dossier, entretien, fiscalité, valeur de revente et éventuels frais de sortie. Le résultat ne constitue pas une offre de financement.
| Formule | Propriété | Fin du financement | Point de vigilance |
|---|---|---|---|
| Achat comptant | Immédiate | Conservation ou revente libre | Trésorerie mobilisée dès l’achat |
| Crédit classique | Immédiate | Véhicule conservé après remboursement | Intérêts, garanties et entretien à prévoir |
| LOA | Au bailleur pendant la location | Rachat possible au montant prévu ou restitution | Option d’achat et conditions de restitution |
| Crédit-bail professionnel | Au crédit-bailleur | Option d’achat prévue au contrat | Coût cumulé des loyers et du rachat |
| LLD | Au loueur | Restitution, sans option d’achat contractuelle | Kilométrage, état et conditions de sortie |
La LOA et le crédit-bail reposent sur une logique proche : louer avec une possibilité d’achat. Leur appellation ne suffit donc pas à les départager. Examinez les engagements, les services et le montant de rachat écrit au contrat. Les locations professionnelles s’étendent généralement sur 24 à 60 mois, selon les offres.
Le crédit peut financer un véhicule neuf ou d’occasion. Peugeot propose notamment un financement jusqu’à 100 % du prix d’achat, sur une durée de 1 à 6 ans, sous réserve d’acceptation. Financer tout le prix ne dispense toutefois pas de conserver une réserve pour l’assurance, l’exploitation et les imprévus.
Partir de l’activité, pas du véhicule en promotion
Adapter le contrat aux contraintes du métier
Un artisan transportant des équipements lourds ne rencontre pas les mêmes contraintes qu’un livreur urbain. Définissez le volume, la charge utile, les aménagements et le kilométrage annuel avant de choisir une fourgonnette, un frigorifique ou un camion-benne. Pour l’occasion, vérifiez aussi l’historique d’entretien, la garantie et les restrictions d’âge imposées par le financeur.
La racine du besoin de financement est souvent le décalage entre le travail réalisé et son encaissement. Un utilitaire peut générer du chiffre d’affaires dès sa livraison, alors que les clients règlent plus tard. Construisez donc un calendrier croisant loyers, carburant, achats de fournitures et règlements clients : une mensualité supportable en moyenne peut devenir difficile pendant un creux de trésorerie. Ce test est plus utile qu’un budget automobile isolé.
Anticiper le kilométrage et la restitution
En location, demandez le tarif des kilomètres supplémentaires et les possibilités d’ajustement du forfait. Une LLD n’est pas automatiquement avantageuse pour un gros rouleur : tout dépend du kilométrage négocié. À l’inverse, un faible usage peut rendre peu intéressants certains services inclus.
Pour un véhicule exposé aux chocs de chantier, étudiez le référentiel de restitution : carrosserie, cabine, pneus et aménagements peuvent générer des frais. Un rachat prévu en crédit-bail peut éviter une restitution, mais ne supprime ni le coût des réparations ni la décote future.
Comparer le coût complet et le traitement fiscal
Reconstituer tous les décaissements
Demandez une simulation sur une durée et un kilométrage identiques. Additionnez le versement initial, les mensualités ou loyers, les frais de dossier, les assurances obligatoires, les services et les frais de sortie prévisibles. Si vous souhaitez devenir propriétaire, ajoutez l’option d’achat ; pour comparer avec une location, estimez aussi la valeur de revente du véhicule acheté.
Vérifiez votre éligibilité aux aides pour véhicules utilitaires propres : Découvrez les bénéficiaires, dépenses éligibles, montants disponibles et étapes à suivre avant de déposer votre demande.
- Apport ou premier loyer majoré : ils réduisent parfois les versements suivants, mais consomment immédiatement de la trésorerie.
- Dépôt de garantie : distinguez cette somme potentiellement restituable d’un loyer définitivement payé.
- Services : vérifiez si entretien, assistance, pneumatiques et assurance sont inclus ou simplement proposés en option.
- Sortie anticipée : faites préciser les indemnités en cas d’arrêt d’activité ou de changement de véhicule.
BPM Pro indique une valeur résiduelle généralement comprise entre 10 et 15 % du prix du véhicule neuf en LOA. Ce repère ne remplace pas le montant contractuel : un loyer attractif peut laisser un rachat important à financer.
Distinguer TVA récupérable et charge déductible
Pour un véritable utilitaire ouvrant droit à déduction, la TVA sur l’achat ou les loyers peut être récupérable à 100 %, sous réserve notamment du régime de TVA, de l’affectation et des justificatifs. Une entreprise en franchise en base ne récupère pas cette TVA. Sur l’occasion, une vente sous régime de TVA sur marge ne permet pas de récupérer une TVA non facturée séparément.
Au régime réel, les loyers professionnels peuvent être déductibles selon les règles applicables. À crédit, le remboursement du capital n’est pas une charge déductible : le véhicule est généralement immobilisé et amorti, tandis que les intérêts suivent leur traitement propre. En micro-entreprise, les dépenses réelles ne sont pas déduites individuellement du chiffre d’affaires. Faites valider la comparaison par votre expert-comptable.
Présenter un dossier solide, même sans bilan
Auto-entrepreneurs, TPE, PME et jeunes sociétés peuvent solliciter un financement. L’accord dépend toutefois de leur capacité de remboursement, de l’endettement, de l’historique bancaire et du projet. Sans apport ne signifie pas sans conditions : un dépôt ou une garantie personnelle peuvent être demandés.
Préparez, selon votre statut et les exigences du financeur :
- Justificatif d’immatriculation, statuts si nécessaire et identité du dirigeant.
- Devis du véhicule détaillant prix, TVA et aménagements.
- Bilans et comptes de résultat des 3 dernières années, lorsqu’ils existent.
- Relevés bancaires, financements en cours et situation financière récente.
- Pour une création : prévisionnel de trésorerie, commandes signées et justificatifs d’activité.
Après un refus bancaire, cherchez d’abord sa cause : véhicule trop coûteux, manque de visibilité, incidents ou endettement excessif. Réduire le budget, choisir une occasion ou renforcer les preuves de revenus peut améliorer le dossier. Une location courte durée peut dépanner, mais son coût doit rester compatible avec la marge dégagée.
Des spécialistes étudient aussi les professionnels refusés ailleurs. Fimaloc annonce une réponse sous 48 heures, sous réserve d’éligibilité, et plus de 80 marques partenaires. Cette annonce ne constitue pas une promesse d’accord : vérifiez le contrat proposé, les garanties et le coût complet.
Vérifier les aides avant de demander une offre ferme
Pour un utilitaire électrique ou à faibles émissions, examinez les aides territoriales avant de signer. La recharge, l’autonomie en charge et l’immobilisation du véhicule doivent également entrer dans votre budget.
La fiche Les-aides.fr consacrée à la Région Sud présente, pour certains utilitaires propres de moins de 3,5 tonnes, des aides de 3 000 à 15 000 euros dans le neuf et de 500 à 7 500 euros dans l’occasion. Elle vise l’achat ou la location de 1 à 5 véhicules, avec une possibilité annoncée de porter ce nombre à 10 selon l’enveloppe budgétaire. Vérifiez l’ouverture du dispositif, les règles de cumul et l’éligibilité exacte ; un véhicule d’occasion ne doit pas avoir déjà bénéficié de l’aide concernée. La demande doit être déposée avant la livraison.
Pour obtenir des offres comparables, transmettez à une banque, un concessionnaire ou un loueur le même cahier des charges : véhicule, budget initial, durée, kilométrage, services et souhait de rachat. Demandez un échéancier complet et les conditions de sortie par écrit. Vous pourrez alors choisir un financement adapté à votre entreprise, plutôt qu’un loyer simplement séduisant.