Bourse d’immobilier : une agence ou des placements cotés, faites la différence
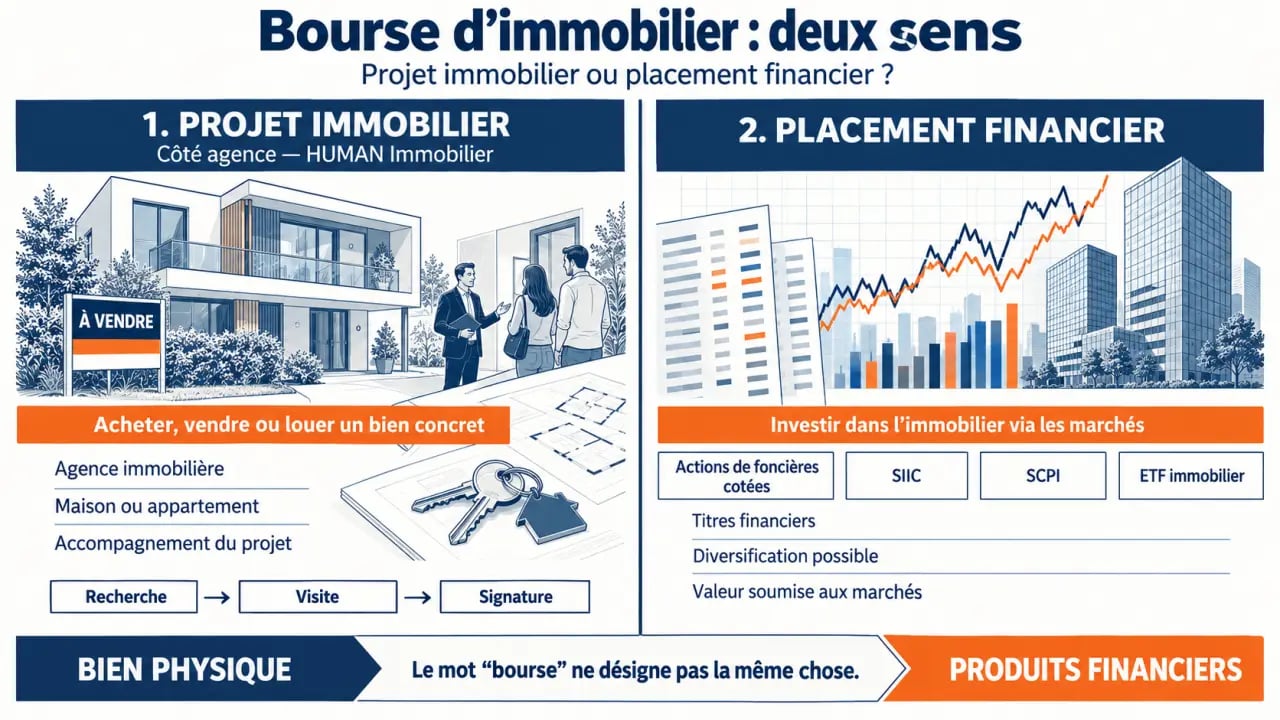
La recherche « bourse d’immobilier » peut désigner deux réalités très différentes : l’ancienne enseigne Bourse de l’Immobilier, aujourd’hui associée à HUMAN Immobilier, ou l’investissement dans des sociétés immobilières cotées. Dans le premier cas, vous cherchez une agence ou un service immobilier. Dans le second, vous envisagez d’acheter des actions, des fonds ou d’autres supports exposés à l’immobilier.
Deux recherches derrière une même expression
Bourse de l’Immobilier, devenue HUMAN Immobilier
Si vous cherchez à vendre, acheter, louer ou faire gérer un bien, votre recherche renvoie probablement au réseau autrefois connu sous le nom de Bourse de l’Immobilier. L’enseigne est aujourd’hui associée à HUMAN Immobilier. Le réseau propose plusieurs services : transaction, programmes neufs, gestion locative, courtage en prêt immobilier, locaux professionnels et segments spécialisés comme l’immobilier de prestige ou les vignobles.
Pour retrouver une agence, consulter les biens disponibles ou demander un accompagnement, le plus simple est de consulter le site officiel de HUMAN Immobilier. L’interlocuteur dépend de votre projet. Un vendeur cherchera une estimation et une stratégie de commercialisation, tandis qu’un bailleur aura surtout besoin d’un service de gestion locative et d’un suivi administratif.
La bourse immobilière au sens financier
Dans un contexte financier, la bourse d’immobilier désigne l’immobilier coté : des sociétés qui possèdent ou exploitent des immeubles et dont les actions se négocient en bourse. L’investisseur n’achète pas directement un appartement, un bureau ou un entrepôt. Il devient actionnaire d’une entreprise exposée à un parc immobilier locatif.
La distinction est importante. Une agence accompagne un projet lié à un bien concret, alors qu’une foncière cotée est un placement financier. Les objectifs, les risques, les frais et la disponibilité de l’argent ne s’évaluent donc pas de la même manière.
Comprendre les SIIC et les foncières cotées
Une SIIC, ou société d’investissement immobilier cotée, détient généralement des actifs qu’elle loue : bureaux, commerces, logements, entrepôts ou établissements spécialisés. Ses revenus proviennent principalement des loyers encaissés. Certaines sociétés exercent aussi des activités de promotion immobilière. Parmi les noms souvent cités figurent Unibail, Klépierre, Gecina et Covivio.
Créé en 2003, le statut SIIC repose sur un régime fiscal particulier assorti d’obligations de distribution. La société doit notamment distribuer au moins 85 % des bénéfices tirés des loyers et 50 % des plus-values réalisées. Pour l’actionnaire, cette règle peut se traduire par le versement de dividendes. Leur montant n’est toutefois pas garanti : il dépend de l’activité de la foncière, de sa situation financière et de ses décisions de distribution.
Le cours de Bourse ne reflète pas seulement les immeubles
Une action de SIIC évolue avec les marchés financiers. Son prix peut donc s’écarter de la valeur estimée de son patrimoine, souvent approchée par l’actif net réévalué, ou ANR. Lorsque le marché valorise l’action sous cette valeur, on parle de décote. Au-dessus, il s’agit d’une surcote. Les taux d’intérêt, les perspectives locatives, les cessions d’actifs et le niveau d’endettement influencent aussi le jugement des investisseurs.
Pour évaluer une foncière cotée, il faut regarder plusieurs paramètres. Les loyers alimentent les revenus, l’occupation des immeubles soutient ces loyers, la dette peut financer de nouveaux actifs et les taux modifient le coût de cette dette. Le dividende ne suffit donc pas à apprécier le placement. Avant tout achat, examinez le type de parc immobilier, la diversification des locataires, la maturité des baux, le niveau d’endettement et la sensibilité du modèle aux taux.
SIIC, SCPI, ETF ou OPCVM : quel support correspond à votre besoin ?
La pierre-papier ne se limite pas aux SIIC. Les SCPI, les ETF immobiliers et les OPCVM spécialisés donnent eux aussi accès au secteur, avec des règles de détention différentes. Le choix dépend surtout de votre horizon, de votre tolérance aux variations de valeur et de votre besoin de liquidité.
Comprendre les SCPI avant d’investir dans l’immobilier : La fiche pédagogique de l’AMF présente le fonctionnement, les risques et les précautions à prendre avant d’investir en SCPI.
| Support | Ce que vous détenez | Liquidité | Variation de valeur | Gestion |
|---|---|---|---|---|
| SIIC | Actions d’une foncière cotée | Élevée pendant les heures de marché | Potentiellement forte | Vous choisissez les titres |
| SCPI | Parts d’un patrimoine collectif | Plus encadrée, selon les conditions de souscription et de retrait | Généralement moins visible au quotidien | Assurée par une société de gestion |
| ETF immobilier | Parts d’un fonds indiciel coté | Élevée en bourse | Liée au marché et à l’indice suivi | Passive et diversifiée |
| OPCVM immobilier | Parts d’un fonds géré | Selon les modalités du fonds | Variable selon la stratégie | Active ou diversifiée |
La différence SIIC-SCPI en pratique
La SCPI repose sur la propriété collective d’actifs immobiliers gérés par une société de gestion. Son associé détient des parts, et non des actions cotées en continu. Les prix de souscription et de rachat sont présentés dans une fourchette de 10 % autour de la valeur du patrimoine. Cela ne signifie ni absence de risque ni revente immédiate.
La SIIC est plus liquide, car elle s’achète et se revend par ordre de bourse. En contrepartie, son cours est plus volatil. Il peut baisser rapidement, même lorsque les immeubles détenus n’ont pas changé de valeur dans les mêmes proportions. Une SCPI peut convenir à une personne qui recherche une gestion déléguée. Une SIIC ou un ETF s’adresse davantage à un investisseur qui accepte les fluctuations quotidiennes.
Passer à l’action sans confondre investissement et projet immobilier
Accéder aux cotations et acheter des actions immobilières
Pour acheter une SIIC, vous devez passer par un intermédiaire capable de transmettre des ordres de bourse, généralement au moyen d’un compte-titres donnant accès à Euronext. Les cotations des sociétés immobilières peuvent être consultées sur des plateformes financières qui proposent des filtres par secteur. Un ETF répliquant, par exemple, un indice tel que le FTSE EPRA/NAREIT Global Developed permet de répartir l’exposition entre plusieurs foncières plutôt que de sélectionner une seule entreprise.
Les OPCVM spécialisés et certaines unités de compte d’assurance-vie offrent d’autres voies d’accès. Les modalités de détention, les frais et la fiscalité varient selon l’enveloppe choisie. Les SIIC ne sont pas automatiquement éligibles au PEA. Vérifiez donc l’éligibilité effective du titre ou du fonds avant de passer un ordre.
Une vérification utile avant d’investir
Avant de placer une somme, déterminez votre objectif : rechercher un revenu potentiel, diversifier votre patrimoine ou vous exposer à court terme au marché immobilier. Analysez ensuite les principaux risques : baisse des loyers, vacance locative, hausse des taux, endettement, concentration géographique ou sectorielle et recul général des marchés actions. Un dividende passé ne préjuge jamais des distributions futures.
Si votre objectif est plutôt d’acquérir une résidence, de vendre un logement, de louer un bien ou d’organiser sa gestion, adressez-vous à une agence immobilière et, si nécessaire, à un courtier en financement. L’investissement immobilier coté ne finance pas directement votre acquisition. Il répond à une logique de portefeuille, tandis que l’agence accompagne un projet immobilier concret.