 Echo
Impôt en entreprise individuelle : le bénéfice retiré ou réinvesti change le choix IR ou IS
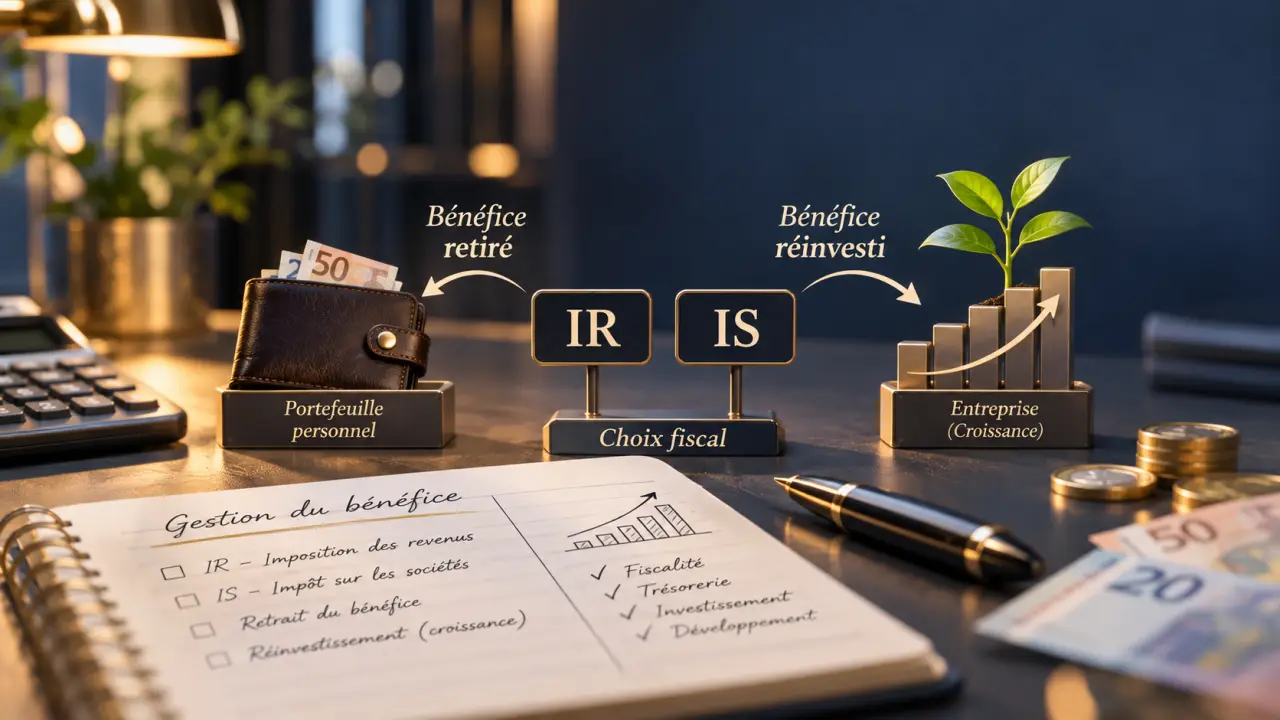
En entreprise individuelle, le bénéfice relève par défaut de l’impôt sur le revenu (IR), même si vous laissez l’argent sur le compte professionnel. Vous pouvez toutefois opter pour l’impôt sur les sociétés (IS), sous conditions. Pour choisir, il faut distinguer trois éléments : votre chiffre d’affaires, vos charges et la somme dont vous avez besoin pour vivre.
À l’IR, le bénéfice rejoint les revenus de votre foyer
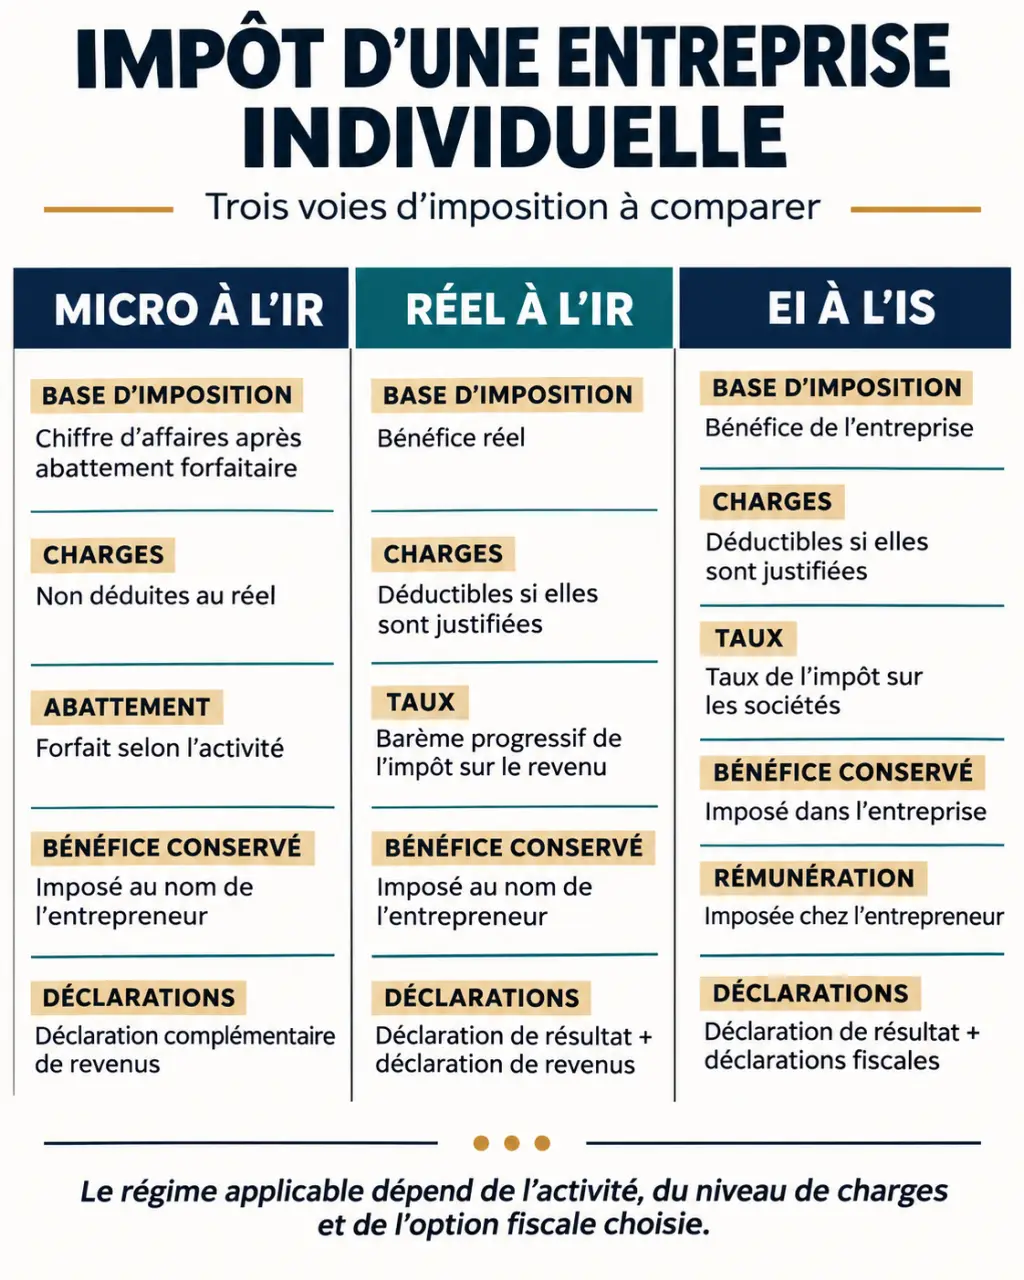
L’entreprise individuelle (EI) n’est pas une personne morale distincte de l’entrepreneur. À l’IR, son résultat imposable s’ajoute aux autres revenus du foyer. L’impôt dépend donc du barème progressif, dont les taux vont de 0 % à 45 %, du quotient familial et des autres ressources du ménage. Il n’existe pas de taux unique d’impôt pour une entreprise individuelle.
La nature de l’activité détermine la catégorie fiscale :
- BIC, bénéfices industriels et commerciaux : commerce, artisanat et certaines prestations de services.
- BNC, bénéfices non commerciaux : professions libérales et activités de conseil, notamment.
- BA, bénéfices agricoles : activités agricoles, avec leurs propres régimes.
Au réel à l’IR, vos prélèvements personnels ne constituent pas une rémunération déductible. Retirer moins d’argent ne réduit donc pas le bénéfice imposable.
La loi du 14 février 2022 a instauré un statut unique, fermé la création de nouvelles EIRL et ouvert l’option pour l’IS aux EI éligibles. Depuis le 15 mai 2022, les patrimoines personnel et professionnel sont en principe séparés. Cette protection comporte des exceptions, notamment pour le recouvrement de l’impôt sur le revenu et de certains impôts fonciers : elle ne rend pas toutes les dettes fiscales exclusivement professionnelles.
Micro ou réel : comparez l’abattement à vos dépenses
Les seuils et abattements du régime micro en 2026
La micro-entreprise est un régime simplifié de l’entreprise individuelle, pas une société. L’administration calcule le revenu imposable en appliquant un abattement au chiffre d’affaires déclaré, sans déduire vos dépenses réelles.
| Activité | Seuil annuel HT en 2026 | Abattement |
|---|---|---|
| Vente de marchandises | 203 100 € | 71 % |
| Prestations de services BIC | 83 600 € | 50 % |
| Activités libérales BNC | 83 600 € | 34 % |
L’abattement minimum est de 305 €. Des règles spécifiques concernent l’hébergement : le seuil des meublés de tourisme non classés est de 15 000 €, tandis que celui des meublés classés et chambres d’hôtes atteint 83 600 € en 2026. Ne leur appliquez pas automatiquement les règles de la vente.
En activité mixte, le plafond global de 203 100 € s’accompagne du respect du plafond propre aux prestations. La sortie du micro intervient en principe après deux années consécutives de dépassement. Lors d’une création en cours d’année, le chiffre d’affaires est apprécié avec un ajustement au prorata de la durée d’activité.
Le réel devient pertinent lorsque les charges augmentent
Au régime réel, ou en déclaration contrôlée pour les BNC, les dépenses professionnelles justifiées sont déductibles : achats, assurances, honoraires, loyers, déplacements professionnels et cotisations déductibles. Les équipements durables sont généralement amortis plutôt que déduits intégralement dès leur achat.
Exemple : avec 60 000 € de recettes en BNC, le micro donne une base imposable de 39 600 €, après 20 400 € d’abattement. Si vos charges fiscalement déductibles atteignent 25 000 €, le résultat au réel serait de 35 000 €. Cette comparaison porte sur la base fiscale, pas sur le total des impôts et cotisations.
Avant d’opter pour le réel, vérifiez auprès du service des impôts des entreprises (SIE) le délai applicable à votre catégorie. Les modalités diffèrent entre BIC et BNC ; une date unique ne convient pas à toutes les activités.
L’IS permet de conserver du bénéfice, mais préparez aussi la sortie
L’option pour l’IS suppose de sortir du régime micro. Elle entraîne une assimilation fiscale à une EURL, ou à une EARL pour une activité agricole, sans création d’une société distincte.
Le bénéfice est alors taxé dans l’entreprise : 15 % jusqu’à 42 500 € sous conditions, notamment de chiffre d’affaires, puis 25 %. La rémunération de l’entrepreneur est déductible si elle correspond à un travail effectif et n’est pas excessive. Elle reste imposable personnellement selon les règles applicables aux rémunérations des dirigeants concernés.
Si le bénéfice taxable après rémunération et charges est de 60 000 €, l’IS atteint 10 750 € lorsque le taux réduit s’applique : 6 375 € sur les premiers 42 500 €, puis 4 375 € sur le solde. Ce montant n’inclut ni l’impôt personnel ni les cotisations de l’entrepreneur.
Considérez la trésorerie conservée comme un tremplin pour financer une machine, constituer un stock ou absorber plusieurs mois creux. L’IS peut faciliter cette accumulation, mais l’argent n’est pas encore disponible pour votre budget familial : sa sortie ultérieure peut entraîner impôt et cotisations. Comparez donc deux horizons, l’investissement professionnel aujourd’hui et le revenu personnel demain.
Les revenus distribués ne sont pas automatiquement exonérés de cotisations : une fraction dépassant le seuil social de 10 %, calculé selon les règles propres à l’EI à l’IS à partir du patrimoine professionnel ou du bénéfice net, entre dans l’assiette sociale. Faites valider ce calcul. L’IS modifie aussi la fiscalité de cession : les exonérations de plus-values réservées aux entreprises à l’IR ne sont plus accessibles dans les mêmes conditions.
Pour opter, adressez une notification écrite au SIE avant la fin du troisième mois de l’exercice concerné. Une renonciation reste possible dans la fenêtre légale des cinq premiers exercices, selon un calendrier précis ; ensuite, l’IS devient irrévocable. Après renonciation, une nouvelle option n’est plus possible. Ces changements peuvent produire les effets d’une cessation fiscale : chiffrez-les avant toute démarche.
Le bon choix dépend du foyer et du revenu réellement nécessaire
Aucun niveau de bénéfice ne rend automatiquement l’IS préférable. Un entrepreneur ayant besoin de tout son résultat pour vivre n’a pas le même intérêt qu’un professionnel qui en réinvestit une part importante.
- Peu de dépenses : le micro peut être intéressant grâce à son abattement et à sa simplicité.
- Achats ou investissements importants : le réel mérite une simulation, même sous les seuils micro.
- Foyer déjà fortement imposé et bénéfices conservés : étudiez l’IS en intégrant la fiscalité future des retraits.
Comparez toujours le revenu personnel net, la trésorerie restante et les frais comptables à activité identique. Une EURL peut répondre à un besoin de cadre sociétaire ; une SASU offre un autre régime social pour son dirigeant rémunéré. Ses dividendes ne supportent généralement pas les cotisations sociales d’un indépendant, mais restent fiscalisés. Aucun de ces statuts ne garantit, à lui seul, moins de prélèvements.
Déclarer et payer : les démarches à ne pas confondre
La déclaration annuelle reste nécessaire, même lorsque l’impôt est payé en cours d’année.
| Régime | Principales déclarations |
|---|---|
| Micro à l’IR | 2042 C PRO : chiffre d’affaires ou recettes |
| BIC au réel | 2031 et annexes, puis report sur 2042 C PRO |
| BNC en déclaration contrôlée | 2035 et annexes, puis report sur 2042 C PRO |
| BA au réel | Déclaration agricole adaptée, notamment 2143 au réel normal |
| EI à l’IS | 2065 et annexes ; déclaration personnelle des revenus perçus |
À l’IR, le prélèvement à la source fonctionne par acomptes mensuels ou trimestriels, modulables depuis votre espace fiscal. Les déclarations professionnelles sont dématérialisées ; la déclaration personnelle s’effectue en ligne, sauf exception.
En micro, le versement libératoire permet, sous condition de revenu fiscal de référence, de payer l’IR avec les cotisations : 1 % pour la vente, 1,7 % pour les services BIC et 2,2 % pour les BNC. Pour 2026, le plafond de référence est de 28 797 € par part sur le revenu fiscal de référence de l’avant-dernière année. L’option se demande à l’Urssaf ; elle n’efface pas l’obligation de déclaration annuelle.
Enfin, séparez vos provisions : impôt sur le bénéfice, cotisations sociales, TVA éventuelle et CFE répondent à des règles différentes. Les seuils micro ne sont pas ceux de la franchise de TVA. Un calendrier fiscal établi avec votre comptable évite de confondre ces échéances et de surestimer votre trésorerie disponible.