 Echo
Logiciel de comptabilité multi-sociétés : un accès unique ne suffit pas pour consolider
Un logiciel de comptabilité multi-sociétés doit permettre de gérer plusieurs entreprises sans confondre leurs comptes, leurs documents ni leurs droits d’accès. Mais un espace commun ne garantit ni la gestion des opérations inter-sociétés ni une véritable consolidation. Pour choisir, partez de votre besoin : tenir plusieurs dossiers, automatiser les factures ou piloter un groupe. Sinao, Yooz et Sage Intacct répondent à des priorités différentes.
Définir le niveau de gestion nécessaire avant de comparer
Le terme « multi-sociétés » recouvre plusieurs réalités. Un entrepreneur possédant une société d’exploitation et une SCI ne recherche pas nécessairement les mêmes fonctions qu’une direction financière avec des filiales internationales.
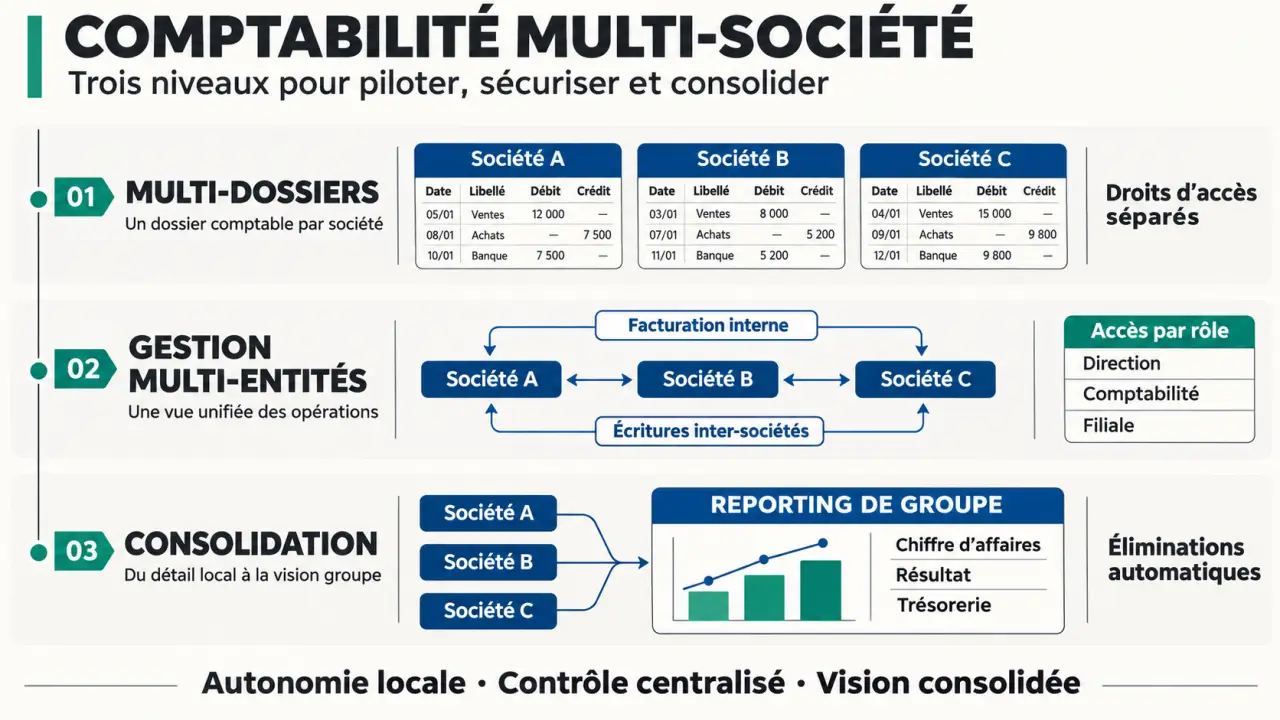
- Le multi-dossiers permet de tenir plusieurs comptabilités distinctes dans un même outil, avec un passage facilité d’une entreprise à l’autre.
- La gestion multi-entités ajoute une organisation commune : supervision, paramètres partagés, droits par société et éventuellement automatisation des flux entre entreprises.
- La consolidation dépasse l’addition des balances : elle implique notamment des retraitements et des éliminations d’opérations internes selon le périmètre et les règles applicables.
Un réseau multisite n’est pas non plus forcément un groupe de sociétés. Plusieurs établissements peuvent appartenir à une seule entité juridique : un suivi analytique par site peut alors être plus pertinent qu’une multiplication des dossiers comptables.
Pour une holding et ses filiales, examinez les refacturations, les comptes courants et les besoins de restitution du groupe. Pour des SCI, vérifiez l’adéquation aux régimes fiscaux concernés avec votre expert-comptable. Dans une franchise, la centralisation doit respecter l’autonomie des entreprises et la confidentialité de leurs données. En cabinet, privilégiez aussi la supervision des dossiers et les échanges avec les clients.
Tester les flux réels plutôt que la seule liste de fonctionnalités
Des comptabilités séparées, des contrôles communs
Chaque société doit conserver ses journaux, ses comptes bancaires, ses pièces justificatives et ses paramètres fiscaux. Demandez une démonstration des droits : un responsable local peut-il valider ses factures sans consulter les autres entités ? Le directeur financier peut-il superviser l’ensemble sans partager un identifiant ? La traçabilité des modifications doit permettre de retrouver qui a fait quoi.
Facturation électronique 2026 : les changements pour les TPE-PME : Découvrez les nouvelles obligations et échéances de la réforme de la facturation électronique pour les entreprises.
Contrôlez également les connexions bancaires et les échanges avec votre ERP, votre outil de facturation et votre cabinet comptable. Une intégration utile transmet les références, les pièces et les statuts de traitement, pas seulement un montant global. À l’international, ajoutez les devises et les écarts de conversion aux points de contrôle.
Les opérations inter-sociétés et la fiabilité du reporting
Prenons une refacturation de services par une holding à sa filiale. Le logiciel doit faciliter le rapprochement entre la créance de l’une et la dette de l’autre, signaler les écarts et conserver la justification. Si les deux écritures restent entièrement manuelles, le risque de décalage persiste malgré l’accès centralisé.
Un reporting agrégé n’est pas automatiquement une consolidation statutaire. Pour mesurer l’activité avec les clients externes, il faut notamment éviter de compter les ventes internes comme du chiffre d’affaires supplémentaire. Demandez quelles éliminations sont automatiques, lesquelles nécessitent un module et lesquelles restent à traiter séparément. La consolidation ne remplace pas non plus les traitements d’intégration fiscale.
Le reporting de groupe agit comme un creuset : des données différentes y sont réunies, mais leur mélange ne devient exploitable que si leurs caractéristiques sont connues. Avant de comparer les marges des filiales, harmonisez les définitions : même classement des charges, même période et même traitement des écritures provisoires. Ajoutez au tableau de bord un statut de fiabilité par entité, par exemple « banques rapprochées » ou « factures à recevoir estimées ». Vous distinguerez ainsi une baisse réelle de performance d’un simple retard de saisie.
Sinao, Yooz et Sage Intacct : trois orientations à distinguer
Ces solutions ne sont pas interchangeables. Le tableau suivant compare leur orientation et les vérifications à mener, plutôt que de leur attribuer un classement universel.
| Solution | Besoin à privilégier | Éléments mis en avant | À vérifier en démonstration |
|---|---|---|---|
| Sinao | Gérer plusieurs entreprises depuis un même espace | Création de sociétés depuis l’espace client et offre multi-entreprises | Étendue du reporting transversal, inter-sociétés et périmètre de chaque abonnement |
| Yooz | Automatiser les factures fournisseurs et leurs validations | Dématérialisation, circuits d’approbation, connexion aux ERP et plateforme agréée | Articulation avec le logiciel tenant la comptabilité générale et restitution par entité |
| Sage Intacct | Piloter plusieurs entités avec une vision financière commune | Rapports consolidés instantanés, tableaux de bord personnalisables et zoom par entité | Retraitements couverts, règles de consolidation et modules nécessaires |
Sinao mérite donc d’être étudié si votre priorité est la gestion de plusieurs dossiers avec une tarification multi-entreprises. Yooz est à examiner lorsque les factures circulent entre siège, établissements et valideurs, en complément de l’environnement comptable. Sage Intacct met davantage l’accent sur le pilotage financier multi-entités.
Sage annonce des rapports consolidés « en un clic », tandis que Yooz évoque une mise en place « en quelques heures ». Ces promesses doivent être rapprochées de votre périmètre : qualité des données, interfaces, paramétrage et complexité des validations. Un affichage en temps réel reste dépendant de la fraîcheur des écritures reçues.
Comparer le coût complet et les garanties contractuelles
Un abonnement unique peut cacher plusieurs unités de facturation
Un identifiant commun ne signifie pas nécessairement un forfait couvrant toutes les sociétés. Faites préciser les coûts par entité, utilisateur, module, volume de documents et connexion. Ajoutez la reprise des données, la formation, l’assistance et les éventuels dépassements pour comparer des devis à périmètre égal.
Sinao annonce une première entreprise au plein tarif, puis une remise de 50 % à vie dès la 2e entreprise, selon les conditions de son offre multi-entreprises. La démarche présentée comporte deux étapes : souscrire pour la première entreprise, puis contacter le chat pour obtenir le lien promotionnel applicable aux suivantes. Faites confirmer l’éligibilité et l’assiette de la remise avant de souscrire. L’inscription gratuite ne doit pas être confondue avec la gratuité de tous les services.
Facture électronique, archivage et sécurité
Pour la réforme de la facturation électronique de 2026, vérifiez le rôle exact de chaque prestataire : plateforme agréée, anciennement appelée PDP, ou logiciel connecté à une telle plateforme. Yooz met en avant cette qualité de plateforme agréée ainsi que la traçabilité, la signature électronique et l’archivage légal. Demandez comment chaque société est identifiée et comment les statuts sont suivis.
Pour le cloud, exigez des réponses écrites sur l’hébergement, les sauvegardes, la restauration, l’authentification renforcée et la gestion des habilitations. Vérifiez aussi la réversibilité : export des écritures, des justificatifs et des historiques, délais de restitution et coûts de sortie. Le stockage documentaire ne suffit pas, à lui seul, à définir un archivage légal.
Valider le choix sur un dossier pilote avant de migrer
Préparez un scénario identique pour chaque éditeur. Une démonstration personnalisée, ou un essai lorsqu’il est proposé, sera plus instructif qu’une présentation standard si vous apportez vos propres cas.
- Créer deux entités et attribuer des droits distincts au responsable local, au siège et à l’expert-comptable.
- Traiter une facture fournisseur avec validation et transfert vers la comptabilité.
- Rapprocher une opération inter-sociétés et expliquer le traitement d’un écart.
- Produire une vue de groupe, puis remonter jusqu’à la pièce d’origine.
- Exporter les écritures et les documents pour tester la réversibilité.
Avant la migration, convenez avec votre expert-comptable des éléments à reprendre : soldes d’ouverture, écritures, tiers, lettrage et justificatifs. Un import de FEC ne garantit pas la reprise complète de tous ces éléments. Contrôlez ensuite les balances et les rapprochements bancaires sur une société pilote avant d’étendre le déploiement.
Retenez la solution qui réussit vos opérations essentielles sans ressaisies excessives. Le bon choix n’est pas celui qui affiche le plus de fonctions, mais celui dont le périmètre comptable, le coût et les responsabilités sont clairement établis.