 Echo
Acompte sur dividendes : de la trésorerie ne suffit pas pour distribuer
Un acompte sur dividendes permet aux associés de percevoir une partie des bénéfices avant l’approbation des comptes annuels. Ce versement anticipé est possible, mais un compte bancaire bien rempli ne suffit pas : il faut notamment un bénéfice distribuable établi par un bilan intermédiaire, certifié par un commissaire aux comptes, puis une décision régulière de distribution.
Un versement anticipé, pas une avance librement disponible
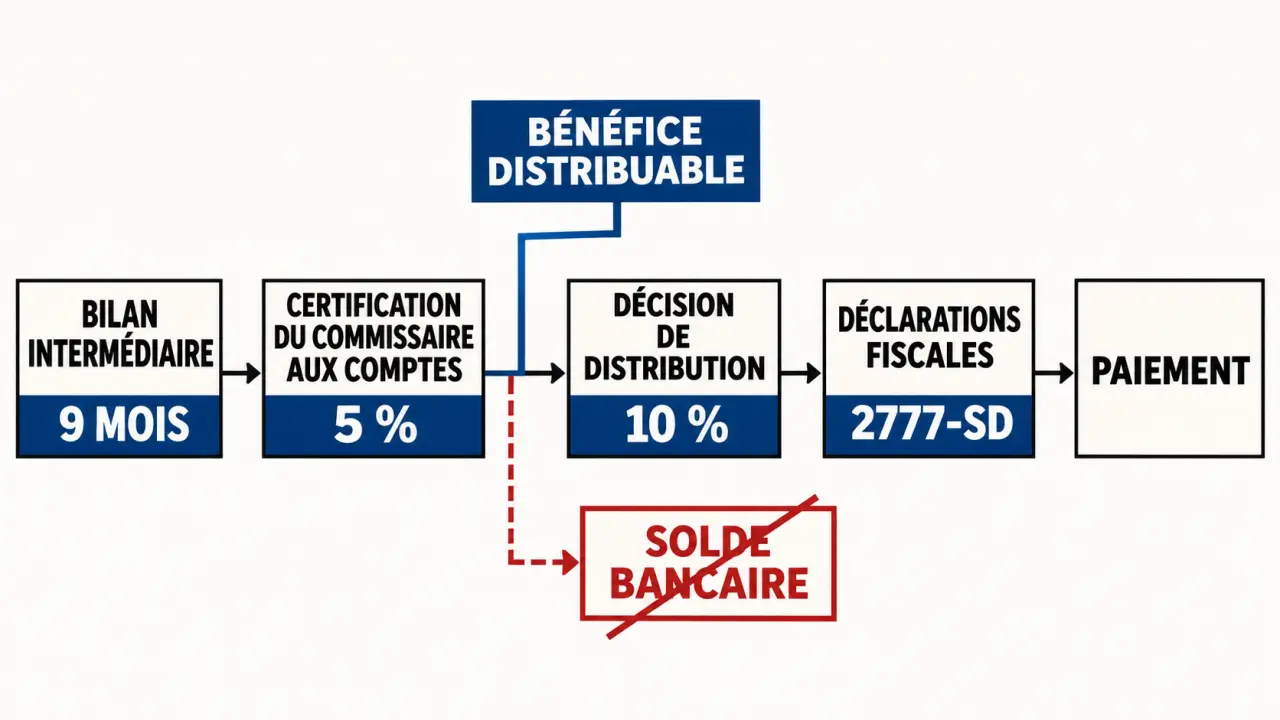
Le dividende annuel est normalement décidé après l’approbation des comptes et la détermination du résultat distribuable. Son paiement intervient en principe dans les 9 mois suivant la clôture, sauf prolongation judiciaire. L’acompte sur dividendes intervient avant cette approbation, sur la base d’une situation comptable permettant de constater un bénéfice déjà réalisé.
Il ne s’agit donc ni d’une rémunération du dirigeant, ni d’un remboursement de compte courant d’associé, ni d’un prêt. L’associé reçoit un revenu attaché à ses droits dans la société. L’acompte sera ensuite pris en compte lors de la détermination du solde de dividendes éventuellement distribué.
L’intérêt est essentiellement un gain de calendrier : l’associé reçoit plus tôt une partie de son revenu. Pour la société, l’opération peut échelonner les sorties de trésorerie, mais elle ne crée aucune ressource supplémentaire et ne constitue pas, à elle seule, une économie fiscale.
Le plafond dépend du bénéfice constaté, pas du solde bancaire
Un bilan intermédiaire avec les ajustements nécessaires
L’article L.232-12 du Code de commerce encadre cette distribution. Un bilan établi au cours ou à la fin de l’exercice et certifié par un commissaire aux comptes doit faire apparaître un bénéfice réalisé depuis la clôture précédente. Une simple balance comptable, un chiffre d’affaires encourageant ou un prévisionnel ne remplacent pas ce document.
Distribution de dividendes : l’approbation des comptes est obligatoire : Cette ressource rappelle, au regard de l’article L. 232-12 du Code de commerce, qu’aucun dividende ne peut être distribué avant l’approbation des comptes annuels en assemblée générale.
Le calcul tient notamment compte des amortissements et provisions nécessaires, des pertes antérieures, des sommes à porter en réserve en application de la loi ou des statuts et du report bénéficiaire. Les acomptes ne peuvent pas dépasser le bénéfice ainsi déterminé. La protection du capital et des réserves indisponibles doit également être respectée.
Pour les sociétés concernées, la réserve légale est alimentée par un prélèvement d’au moins 5 % du bénéfice diminué des pertes antérieures, jusqu’à atteindre 10 % du capital social. Cette obligation ne doit pas disparaître du calcul au motif que la distribution est anticipée.
Conserver un coussin de liquidités distinct du plafond légal
Le bénéfice comptable peut comprendre des factures clients non encore encaissées. Inversement, une trésorerie élevée peut provenir d’un emprunt ou d’avances clients, sans constituer un bénéfice distribuable. Il faut donc vérifier séparément le montant juridiquement distribuable et la capacité réelle à payer.
Pensez à la trésorerie de sécurité comme à une mousse amortissante : elle absorbe les décalages entre encaissements et échéances. Avant de fixer l’acompte, retirez du disponible les salaires, charges, impôts, remboursements et investissements déjà engagés. Ce coussin n’est pas une réserve comptable obligatoire, mais il évite qu’une distribution pourtant régulière transforme un simple retard client en difficulté de paiement.
Le premier exercice appelle une vigilance particulière : le mécanisme légal repose sur un bénéfice réalisé depuis la clôture précédente. En l’absence de premier exercice clôturé, ne programmez pas un acompte sans validation juridique préalable ; attendre la première clôture constitue la voie prudente.
Faire intervenir les bons professionnels et le bon décideur
L’expert-comptable peut préparer la situation intermédiaire, calculer le montant distribuable et anticiper les conséquences fiscales. Son intervention ne remplace pas la certification du commissaire aux comptes. Même si la société n’a pas de CAC permanent, cette certification demeure nécessaire pour l’acompte ; les modalités de sa désignation et de sa mission doivent être organisées en amont.
| Forme sociale | Décision et vigilance |
|---|---|
| SARL et EURL | La décision de verser un acompte relève de la gérance, dans le respect du cadre légal et des stipulations applicables. |
| SA | Le conseil d’administration ou le directoire décide de la distribution selon l’organisation de la société. |
| SAS et SASU | Les statuts doivent être examinés pour identifier l’organe habilité, généralement le président ou un autre organe désigné. |
| SCI et autres situations particulières | Ne pas transposer automatiquement la procédure des sociétés commerciales : vérifier les règles civiles, les statuts et le régime fiscal. |
Dans une société unipersonnelle, être à la fois dirigeant et associé unique ne dispense ni des documents comptables ni des décisions écrites nécessaires. Une SCI à l’impôt sur le revenu exige également une analyse distincte : l’imposition des associés ne suit pas simplement les règles d’un dividende de société soumise à l’IS.
Pour le budget, Legalstart et expert-comptable-tpe.fr évoquent 500 euros minimum pour le bilan intermédiaire et environ 1 000 euros, voire davantage, pour l’intervention du CAC. Ce sont des repères indicatifs, pas des tarifs réglementés. Demandez un devis précisant les diligences et les formalités incluses.
Du dossier comptable au paiement : respecter l’ordre des étapes
- Examiner les statuts et les droits des associés. Identifier le décideur, les éventuelles catégories de titres et les règles de répartition.
- Établir le bilan intermédiaire. Actualiser les écritures, les stocks, les charges, les amortissements, les provisions et les impôts estimés.
- Obtenir la certification du CAC. Finaliser son intervention avant la décision et le versement.
- Formaliser la distribution. Consigner la date, le montant brut, les bénéficiaires, la répartition et les modalités de paiement dans la décision appropriée.
- Déclarer, payer et comptabiliser. Calculer les retenues applicables, effectuer les formalités fiscales et conserver les justificatifs.
Le paiement se fait généralement en numéraire. Une inscription au crédit d’un compte courant d’associé peut aussi constituer une mise à disposition fiscalement imposable : l’absence de virement bancaire ne signifie pas absence d’imposition. Dans certaines sociétés par actions, un paiement en actions est envisageable sous conditions spécifiques ; il ne s’improvise pas par une simple écriture comptable.
La déclaration 2777-SD intervient pour les prélèvements concernés sur les revenus distribués. Avant le paiement, vérifiez sa version, les échéances et les modalités de télédéclaration applicables. L’information fiscale annuelle des bénéficiaires doit également être prévue.
Fiscalité et risques : calculer le net sans négliger la régularité
Pour un associé personne physique fiscalement domicilié en France, l’acompte suit en principe le régime des dividendes : prélèvement forfaitaire unique ou option globale pour le barème progressif. Cette dernière peut ouvrir droit à l’abattement de 40 % sur les distributions éligibles pour le calcul de l’impôt sur le revenu, mais pas pour celui des prélèvements sociaux. Les taux applicables doivent être contrôlés à la date de mise à disposition.
Le régime social mérite une vérification distincte. Pour certains travailleurs indépendants, notamment des gérants majoritaires de SARL, la fraction concernée dépassant 10 % du capital social, des primes d’émission et des sommes en compte courant retenues selon les règles applicables peut relever des cotisations sociales. Une société bénéficiaire ou un associé non-résident nécessite une autre analyse. Le dividende n’est pas une charge déductible du résultat de la société distributrice.
Une baisse ultérieure du bénéfice ne rend pas automatiquement fictif un acompte régulièrement décidé sur un bilan correctement établi et certifié. Elle ne provoque pas non plus, à elle seule, une restitution automatique. En revanche, une distribution irrégulière peut engager la responsabilité des dirigeants et, sous certaines conditions, entraîner une demande de restitution aux bénéficiaires.
La distribution de dividendes fictifs peut exposer les dirigeants concernés à des sanctions pénales allant jusqu’à 5 ans d’emprisonnement et 375 000 euros d’amende, selon la forme sociale et les éléments constitutifs de l’infraction. Avant de distribuer, faites donc valider trois points : bénéfice distribuable certifié, décision régulière et trésorerie suffisante après paiement. Si les frais sont disproportionnés au montant envisagé, attendre la distribution annuelle reste souvent préférable.